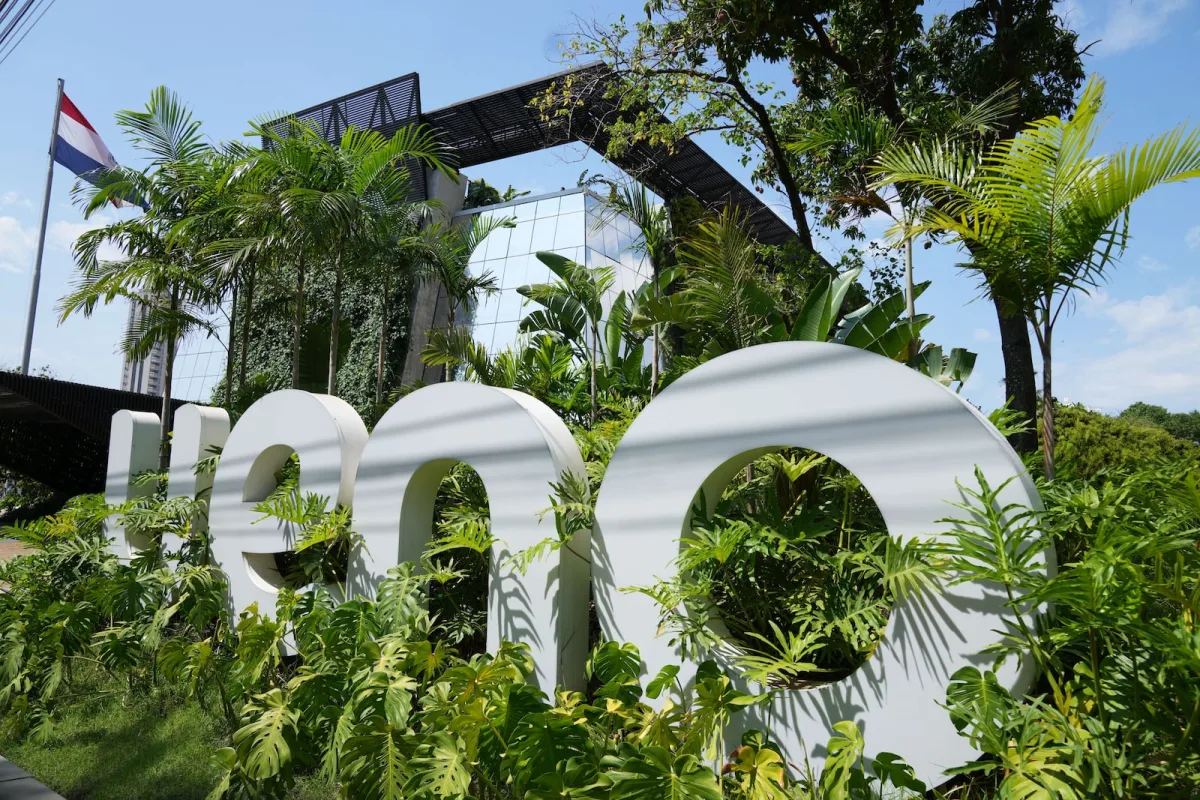
Ocho detenidos, US$70 millones embargados y 2,9 millones de usuarios: el banco que puso en jaque a Paraguay
Un banco con 2,9 millones de usuarios quedó intervenido, ocho de sus directivos están detenidos y los ahorristas no pueden tocar su dinero por 15 días. Moody's analizó qué tan lejos puede llegar el impacto en el sistema financiero paraguayo.
La agencia calificadora Moody's Ratings puso la lupa sobre la crisis financiera que sacude a Paraguay tras la intervención de Ueno Bank y emitió un veredicto que combina alarma y alivio: la situación es "negativa" para el crédito del sector, pero "manejable" para el conjunto del sistema.
El Banco Central de Paraguay (BCP) había anunciado el martes el arranque del proceso de resolución bancaria sobre una de las entidades digitales más grandes del país, con 2,9 millones de usuarios.
Por qué intervinieron Ueno Bank
El detonante fue el derrumbe de su índice de solvencia, que quedó por debajo del 50% del mínimo exigido por la regulación. Ese deterioro se produjo tras ajustes en sus estados financieros durante una revisión de supervisión.
Las inspecciones detectaron una serie de problemas encadenados: deficiencias en la evaluación de riesgos crediticios, inconsistencias en la información financiera usada para aprobar préstamos y operaciones con empresas vinculadas a los propios accionistas del banco.
El frente judicial no es menor. Hay ocho directivos detenidos y la Justicia paraguaya dispuso embargos preventivos por US$70 millones y 1,62 billones de guaraníes sobre bienes de Ueno Bank y de sus accionistas.
Para los ahorristas, la consecuencia más inmediata es concreta: quienes tienen su dinero depositado en la entidad no podrán acceder a esos fondos por al menos 15 días.
Qué dice Moody's sobre el impacto
"La resolución de Ueno es negativa para el crédito del sector bancario porque los depositantes no asegurados, incluidas algunas empresas, podrían enfrentar demoras o pérdidas en sus saldos, lo que podría tener un impacto modesto y temporal en la economía real", señaló la calificadora en un comentario sectorial.
Sin embargo, Moody's anticipó que los riesgos sistemáticos se mantendrán contenidos siempre que la resolución se logre de forma "rápida y ordenada". En ese marco, definió el episodio como "una prueba para el marco de resolución de Paraguay ante un banco del tamaño de Ueno".
El crecimiento agresivo que antecedió a la caída
La calificadora repasó la estrategia de expansión digital de Ueno, que le permitió crecer a gran velocidad —incluida la compra de Banco Visión en 2024— para llegar a segmentos desatendidos por la banca tradicional.
Ese ritmo tuvo un correlato en su estructura: hacia agosto de 2026, los depósitos representaban el 73% de los pasivos del banco.
El esquema planteaba un desafío de entrada: por valor, apenas un 30% de esos depósitos quedaba dentro del límite del seguro oficial, fijado en 75 salarios mínimos (unos 228 millones de guaraníes o cerca de US$38.000 por depositante).
No obstante, Moody's destacó que el BCP indicó que aproximadamente el 97% de los depositantes estarían cubiertos en su totalidad por el Fondo de Garantía de Depósitos (FGD).
Los saldos que quedan en zona gris
Si se excluyen los depósitos del Instituto de Previsión Social (IPS) y de otras entidades del sector público, los saldos no asegurados representan cerca del 40% de los depósitos de Ueno. Esos montos se clasificarán como créditos contra el patrimonio residual del banco, por lo que su recuperación es incierta.
El respaldo del fondo, de todos modos, es abultado: a septiembre de 2026 su liquidez era de US$1600 millones, un monto que duplica los depósitos asegurados de Ueno.
Si hiciera falta liquidez adicional, el FGD se financia principalmente con contribuciones trimestrales obligatorias de las instituciones financieras, y el Estado actúa como respaldo mediante la emisión de bonos en caso de que los recursos no alcancen.
El mayor acreedor local es un banco de desarrollo, la AFD, pero su exposición está blindada y respaldada en garantía por los propios préstamos que Ueno otorgó con ese dinero. Eso limita el riesgo de contagio hacia el resto del sistema financiero.
Un sistema que sigue "sólido"
"A pesar del reciente deterioro en la calidad de los activos de préstamos al consumo, esperamos que el sistema bancario se mantenga sólido, respaldado por un fuerte crecimiento económico y una inflación contenida", determinó la calificadora.
Los números acompañan ese diagnóstico: los préstamos problemáticos subieron levemente al 2,5% del total, pero las reservas cubren el 113% de esos créditos y el capital regulatorio de la industria se ubica en un robusto 17,1%.
Quiénes ganan con la salida de Ueno
Con la entidad fuera de juego, Moody's proyecta que se moderará la intensa competencia por la tasa de los depósitos que marcó los últimos tres años.
Los beneficiados previsibles son los bancos más grandes de Paraguay —Itaú, Continental, Sudameris y GNB—, que concentran cerca del 60% de los depósitos del sistema y absorberán la reubicación de los fondos.
Como cierre, la agencia concluyó que el episodio podría incentivar al BCP a endurecer los requisitos de capital y a acelerar la convergencia hacia las normas de Basilea III, un proceso que los bancos locales están en condiciones de absorber gracias a sus sólidas posiciones de capital.