Tienen dólares guardados en casa y en Río Negro podrían cobrarles un impuesto al depositarlos
Ninguna provincia adhirió al régimen que debía protegerlos. Ahora, cada vez que un rionegrino deposite los dólares que tenía guardados, el banco podría retenerle un impuesto que no esperaba.
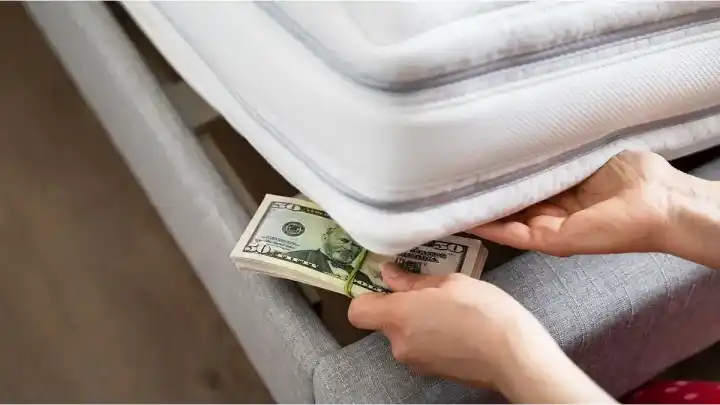
Los ahorristas rionegrinos que decidan sacar sus «dólares del colchón» e ingresarlos al circuito formal podrían terminar pagando Ingresos Brutos, pese a que la Ley de Inocencia Fiscal fue pensada para darles protección. El problema: ninguna provincia adhirió formalmente al esquema y las administraciones tributarias quedan habilitadas para retener el tributo en el banco.
«La Ley de Inocencia Fiscal extendió una invitación a las 24 jurisdicciones del país (las 23 provincias y la Ciudad Autónoma de Buenos Aires) y a sus respectivos municipios para adherir al nuevo esquema», explicó el contador y licenciado en administración de empresas Richard Amaro Gómez, en el streaming Errepar+. La finalidad, según el especialista, era «implementar regímenes de fiscalización limitados en el ámbito local que imiten el modelo nacional».
Sin embargo, la invitación quedó sin respuesta. Ni las provincias ni los municipios ni la Ciudad de Buenos Aires sancionaron la adhesión, y eso abre la puerta a un escenario incómodo para quienes blanqueen.
El riesgo que aparece al depositar
Marcelo Rodríguez, CEO de MR Consultores, fue preciso sobre el punto: al no haber una adhesión provincial generalizada, las administraciones tributarias podrían interpretar que los fondos exteriorizados corresponden a ventas omitidas, que están gravadas en Ingresos Brutos.
«Al depositar el dinero en el banco, la entidad financiera puede aplicar el régimen de recaudación bancaria a cuenta de Ingresos Brutos», subrayó Rodríguez. Es decir, la retención podría concretarse en la propia operación bancaria, sin que el ahorrista lo haya previsto.
Qué dice la ley y qué protege
Inocencia Fiscal II refuerza la seguridad jurídica de los contribuyentes que se sumen al Régimen Simplificado de Ganancias y les permite utilizar los fondos no declarados a través de operaciones canalizadas por entidades autorizadas por el Banco Central (BCRA) o la Comisión Nacional de Valores (CNV).
Con la ley en vigencia, quedaron habilitados para presentar Ganancias Simplificado del período fiscal 2025 aquellos contribuyentes que antes no podían ingresar por parámetros de ingresos, patrimonio u otros criterios.
La contadora Aldana Fernández enumeró las tres condiciones para que los dólares del colchón entren al circuito formal y gocen de protección:
1. Estar adherido al Régimen Simplificado de Ganancias.
2. Canalizar la operación por medios autorizados. La ley contempla operaciones en las que intervengan entidades o medios autorizados por el BCRA o la CNV, incluso cuando el sistema financiero formal participe en el origen o en el destino de los fondos. «También se contempla expresamente la posibilidad de adquirir inmuebles pagando en efectivo al momento de la escritura pública», recordó.
3. Respetar el horizonte temporal: las operaciones de regularización de dólares del colchón están contempladas hasta el 31 de diciembre de 2027, aunque Ganancias Simplificado y el tapón fiscal continúan sin plazo. «Hasta el 31 de diciembre de 2027 se restringe la utilización de ciertas presunciones de ARCA, particularmente relevantes para determinar incrementos patrimoniales no justificados», precisó el consultor tributario Héctor Tristán.
En las condiciones previstas por la ley, ARCA no podrá usar determinadas presunciones fiscales para cuestionar el origen de los fondos, básicamente el incremento patrimonial no justificado.
Además, a los fines de Bienes Personales, esos fondos se consideran incorporados al patrimonio en la fecha de la operación, lo que evita que su utilización permita atribuir automáticamente la tenencia a ejercicios anteriores para reclamar el impuesto, puntualizó Tristán.
«La ley puede abrir la puerta a los dólares del colchón, pero será la confianza en las instituciones la que determine si finalmente permanecen dentro del sistema económico argentino», concluyó.
Qué pueden hacer las provincias
Amaro Gómez recordó que con la aprobación de la Ley 27.799 de Inocencia Fiscal I, ARCA suscribió acuerdos con la mayoría de las provincias, que se comprometieron a sumarse al esquema a cambio de acceder a información fiscal. Ese intercambio funcionó como una vía legal coactiva para impulsar la adhesión y prevenir la persecución tributaria provincial y municipal.
«Pese a ello, hasta la fecha ninguna provincia, municipio ni la CABA ha sancionado la adhesión formal, lo que implica que Inocencia Fiscal I no cumplió sus metas en el ámbito local», advirtió.
La Ley 27.826 de Inocencia Fiscal II, en tanto, abre una etapa que busca otorgar seguridad jurídica e incrementar la cantidad de sujetos en el régimen simplificado, con la proyección de una posterior exteriorización de activos.
Frente a la falta de leyes de adhesión, el experto contempla la posibilidad de que este nuevo capítulo derive en un «pacto de silencio»: las autoridades locales no persiguen los activos transparentados aunque no exista una norma explícita que lo respalde.
«Dado que las provincias suelen resistirse a ceder sus potestades tributarias, existe la alternativa de una adhesión tácita: las jurisdicciones no reclamarán tributos por los bienes declarados, pero evitarán promulgar una ley local formal», consideró Amaro Gómez.
Rodríguez cerró con una advertencia: «Aunque históricamente las provincias no han terminado cobrando Ingresos Brutos de forma generalizada en blanqueos anteriores, existe un riesgo latente al no haber adhesión formal».