San Juan podría exportar cobre al mundo, pero una jugada del mercado asiático cambia todo
58 dólares contra 280: la distancia que separa a China de Chile por cada tonelada de cobre refinado explica por qué San Juan mira el negocio con otra estrategia. Y no es la única cifra que juega en contra.
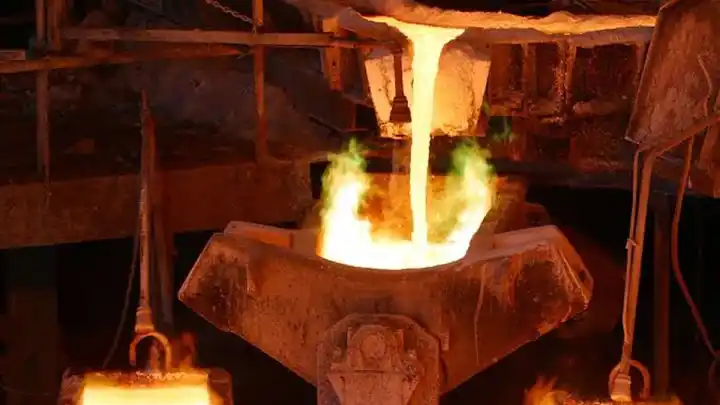
Si las inversiones de los proyectos de cobre de San Juan se concretan, la provincia tendrá a principios de la próxima década la chance de exportar el metal al mundo. Podrá hacerlo en dos formatos: cátodos listos para uso industrial o concentrado de mineral. La opción de refinar ese concentrado existe técnicamente, pero el mercado global actual no le da ventajas económicas.
Tras el lanzamiento del Súper RIGI, que preveía beneficios incluso mayores que el régimen original —ganancias del 15% en lugar del 25%—, se abrió la puerta para este tipo de industria. El proyecto todavía no fue tratado y está en la agenda del Senado de la Nación. Aun así, esta vez es el mercado internacional el que baja la expectativa de instalar refinerías.
El proceso de transformar el concentrado de cobre se hace cada vez más en fundiciones de Asia, sobre todo en China, porque ese país produce mucho más barato que el resto. Incluso Chile, principal productor de minería del cobre, terminó cediendo parte de su capacidad de industrialización al mercado asiático.
En Argentina se habló de avanzar con refinerías tras el anuncio del Súper RIGI, que cuenta con el marco para levantar una de estas plantas. Pero incluso con esos beneficios, es posible que la producción local no logre los mayores réditos económicos.
A esto se suma que en el plan total de inversión de un proyecto de este metal, la refinería puede representar entre 1.000 y 2.000 millones de dólares más al costo. Mientras que el agregado de valor representa solo entre el 5 y el 15% de todo el proceso de extracción del mineral.
La brecha que explica todo
Según datos de Cochilco (Comisión Chilena del Cobre), mientras en el gigante asiático producir una tonelada de metal a partir del concentrado cuesta 58 dólares, en Chile ese número trepa a 280 dólares. Eso explica en parte que el país sudamericano tenga un 60% de su capacidad instalada sin utilizar y prefiera enviar a Asia sus concentrados, que están cerca de representar el 75% de sus exportaciones.
La Agencia Internacional de Energías (IEA) llegó a la misma lectura. Mostró que el único país que creció en capacidad de refinado de cobre fue China y que, como la oferta de concentrados a nivel global no aumentó al mismo ritmo, las ganancias de las refinadoras quedaron prácticamente en cero.
Qué define si una mina refina o no
Que una mina produzca concentrado o cátodos no depende de lo que quiera gastar la empresa, sino de las condiciones naturales del yacimiento. Solo quienes dan con una zona con óxidos de cobre pueden planificar una planta que haga cobre del 99,9% de pureza en el lugar. En San Juan esas condiciones las tienen Los Azules y Filo del Sol, pero solo en parte del yacimiento, por lo que Vicuña producirá mayoritariamente concentrado.
Al analizar cuánto más tiene que gastar una firma para convertir el concentrado en metal refinado, el cálculo arroja que solo suma hasta un 15% de valor. La mayor parte del trabajo —y por lo tanto del precio final— está en la explotación y el concentrado.
En el Opex, los gastos operativos o costos recurrentes, el componente principal del precio del cobre está en la mina y la extracción del mineral: voladura, carga y transporte del mineral pesado, entre otras gestiones. Eso representa entre el 40 y el 50% del costo operativo. En segundo lugar aparece la concentración, que en la mayoría de los proyectos sanjuaninos se hace con triturado y luego molienda —la etapa de mayor uso intensivo de energía— para su posterior flotación. De ahí salen los concentrados que son el producto final de venta.
Competencia y mercados objetivos
Antes de pensar en instalar una fundición en Argentina hay que mirar el tablero global: hoy existe más capacidad instalada de refinamiento que oferta de concentrados. Esto se debe sobre todo a los avances de inversiones en China, que pasó de 2 toneladas métricas en 2005 a 11,9 toneladas métricas en 2025, según la IEA.
La ampliación de la producción de cobre no creció al mismo ritmo y el único impulso que se dio hasta ahora fue el de República del Congo. Aun así, hay capacidad ociosa en todo el mundo y eso deprime más los precios. En ese esquema, las refinerías chinas, con mayores subsidios —por ejemplo a la energía—, se quedan con la mayor parte del mercado global.
Desde la IEA también detallaron que mercados como Estados Unidos y Europa no están comprando más concentrados: adquieren en su mayoría cátodos de cobre. Asia es el principal objetivo de los productores de concentrados, sobre todo porque se espera que sea la región que más incorpore este metal para la transición energética.
A esto se suma otro cuello de botella para la idea de instalar refinerías en Argentina: los costos energéticos, de mano de obra y sobre todo de combustibles son el mayor componente del precio. Una de las claves para bajarlos es la continuidad de trabajo de las plantas, algo que Argentina no podrá asegurar hasta que avance su producción de cobre.
Y aun así, para mantener valores competitivos es fundamental lograr una gran escala productiva. La puesta en marcha de un solo proyecto no destrabará esa posibilidad: depende de que haya varias minas produciendo concentrado para una hipotética refinería.