Pidieron un crédito para comprar comida y ahora deben más: el dato que desnuda la trampa
Tomó un préstamo para llegar a fin de mes y hoy debe más que antes. La historia se repite en miles de hogares argentinos: renegociar la deuda ya no alcanza y los números que revela el informe explican por qué.
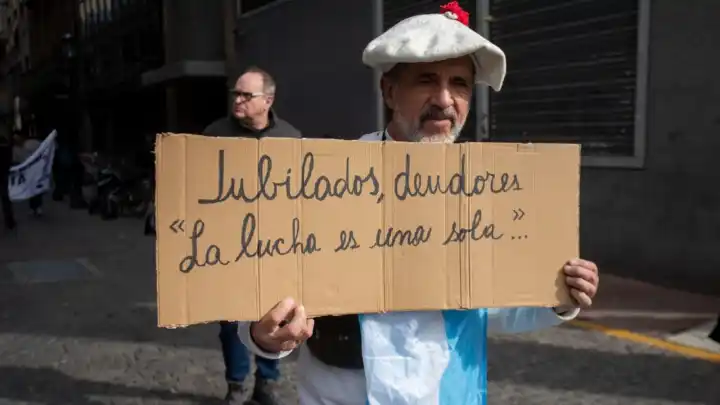
El endeudamiento de las familias argentinas sigue creciendo y las refinanciaciones bancarias no alcanzan para frenarlo. El 58% de los argentinos tomó un préstamo, usó crédito o financió gastos en los últimos meses, y una parte cada vez mayor de ese dinero no se destina a comprar bienes ni a invertir, sino a cubrir lo más básico: alimentos, servicios y deudas anteriores.
Los datos surgen de un informe de PensarLab y del Centro de Estudios de la Ciudad (CEC), que advierte que la estabilización de algunas variables macroeconómicas todavía no se traduce en una recuperación de la capacidad de pago de los hogares. Mientras tanto, crece la irregularidad bancaria y las dificultades se profundizan entre los sectores de menores ingresos y los trabajadores con mayor exposición a la informalidad.
¿Para qué se usa el crédito?
La refinanciación suele presentarse como una salida para evitar el incumplimiento, aliviar el peso de las cuotas o estirar los plazos de pago. Pero esa herramienta pierde efectividad cuando los ingresos no alcanzan ni para cubrir los gastos básicos y las nuevas obligaciones se acumulan sobre las viejas.
El informe de PensarLab, elaborado con indicadores de endeudamiento y un relevamiento del Centro de la Ciudad, permite dimensionar el fenómeno. Entre quienes usaron crédito, el 26% lo destinó principalmente a comprar alimentos, el 21% a cubrir gastos cotidianos del hogar y el 15% a pagar servicios, impuestos u otras obligaciones. Otro 14% lo utilizó directamente para cancelar deudas anteriores.
La proporción de personas que recurrió al crédito asciende al 63% entre las mujeres y al 65% en los sectores de menores ingresos. Las restricciones presupuestarias empujan a una parte importante de la población a buscar recursos por fuera de sus ingresos habituales.
La trampa de renegociar para ganar tiempo
El equipo de análisis del Mapa de la Deuda, citado por el informe del CEC, es contundente: "El costo del estrés financiero: El porcentaje residual de usuarios permanece en una zona de fragilidad constante, donde cualquier imprevisto cotidiano reactiva el ciclo de morosidad. El dato del 30,5% de reincidencia demuestra que renegociar no equivale a desendeudarse. Hoy las familias toman nuevas condiciones simplemente para ganar tiempo, pero con costos que terminan siendo una trampa".
Ese 30,5% de reincidencia es central para entender por qué las refinanciaciones no resuelven el problema de fondo. Cuando alguien pide un nuevo préstamo para cancelar una obligación anterior, puede esquivar temporalmente el incumplimiento, pero no mejora su situación patrimonial si sus ingresos siguen siendo insuficientes para afrontar los gastos mensuales. La deuda se corre hacia adelante, con nuevos vencimientos y, según las condiciones del financiamiento, mayores costos acumulados.
La perspectiva de los propios deudores es incierta. Según el relevamiento de Casa Tres, ante la consulta sobre si podrán saldar sus obligaciones, apenas el 34% respondió que sí, mientras que el 37% consideró que no podrá hacerlo y el 26% dijo que no lo sabe. En otras palabras, solo uno de cada tres deudores confía en que podrá cumplir con sus compromisos.
Mora bancaria en máximos históricos
El informe de Pensar Argentina revela que la irregularidad de los créditos a las familias alcanzó el 12,9% en julio de 2026, frente al 5,6% registrado un año antes. Se trata del máximo de la serie iniciada en 2010.
Aunque algunos indicadores de mora temprana mostraron una reducción, esa evolución no alcanza para afirmar que el problema haya comenzado a normalizarse. La mora temprana y la irregularidad bancaria no miden lo mismo: la primera observa dificultades iniciales en el cumplimiento, mientras que la segunda refleja un deterioro más profundo de los créditos. Una mejora en los atrasos iniciales no implica que los deudores hayan recuperado la capacidad de pago.
El relevamiento del Centro de la Ciudad agrega otra dimensión: el 54% de los consultados manifestó haberse atrasado o haber dejado de pagar alguna obligación por motivos económicos en los últimos meses. Entre quienes reconocieron atrasos, los servicios encabezan las menciones con el 46%, seguidos por las tarjetas de crédito con el 36% y los préstamos o deudas con el 33%.
Esa acumulación de atrasos puede generar un circuito de retroalimentación: los hogares postergan pagos para priorizar otros gastos, recurren a financiamiento para cubrir lo más urgente y después enfrentan nuevas cuotas que compiten con los mismos ingresos. Si la refinanciación no reduce el peso de la deuda sobre el presupuesto, el alivio inicial se transforma en una simple postergación del incumplimiento.
El deterioro se concentra en las modalidades de crédito que se usan para financiar consumo: los préstamos personales registraron una irregularidad del 16,7% y las tarjetas de crédito del 12,8%, frente al 8,1% de los prendarios y el 1,6% de los hipotecarios.
Los que menos tienen, los más golpeados
Las dificultades para cumplir con las obligaciones varían según el nivel socioeconómico. Los atrasos declarados alcanzan al 72% en los sectores de menores ingresos, frente al 43% en los sectores medios y al 30% en los altos. La brecha muestra que el deterioro financiero no se distribuye de manera uniforme.
Los datos sobre préstamos informales, elaborados a partir de información del INDEC, refuerzan esa desigualdad: el 30% de los hogares vinculados con el servicio doméstico recurrió a familiares o amigos para pedir dinero. En hoteles y restaurantes la proporción llega al 25%, mientras que en industria, comercio y enseñanza se ubica en el 18%.
El recurso a familiares y amigos es una señal adicional de las restricciones que enfrentan ciertos sectores para acceder a financiamiento formal. En actividades con mayor informalidad, empleos inestables o remuneraciones insuficientes, demostrar ingresos regulares y acceder a mejores condiciones de crédito es más difícil. Esas ayudas no siempre tienen intereses explícitos ni plazos de devolución, pero tampoco representan una solución estructural: pedir dinero a personas cercanas para cubrir gastos corrientes evidencia que los recursos no alcanzan.
El informe también identifica que la mora alcanza al 37% de los deudores de entre 18 y 25 años y a la misma proporción en el grupo de 26 a 35 años. El porcentaje desciende con la edad hasta ubicarse en el 16% entre los mayores de 66 años. La exposición de los jóvenes preocupa porque las dificultades para cumplir con las primeras obligaciones financieras pueden condicionar su acceso futuro al crédito.