Miles de neuquinos tenían el terreno hipotecado y no podían acceder al crédito para construir. La Provincia lanzó un adicional con un solo trámite para destrabar esa deuda y ahora esos vecinos podrán pedir el préstamo. ¿Cómo funciona?
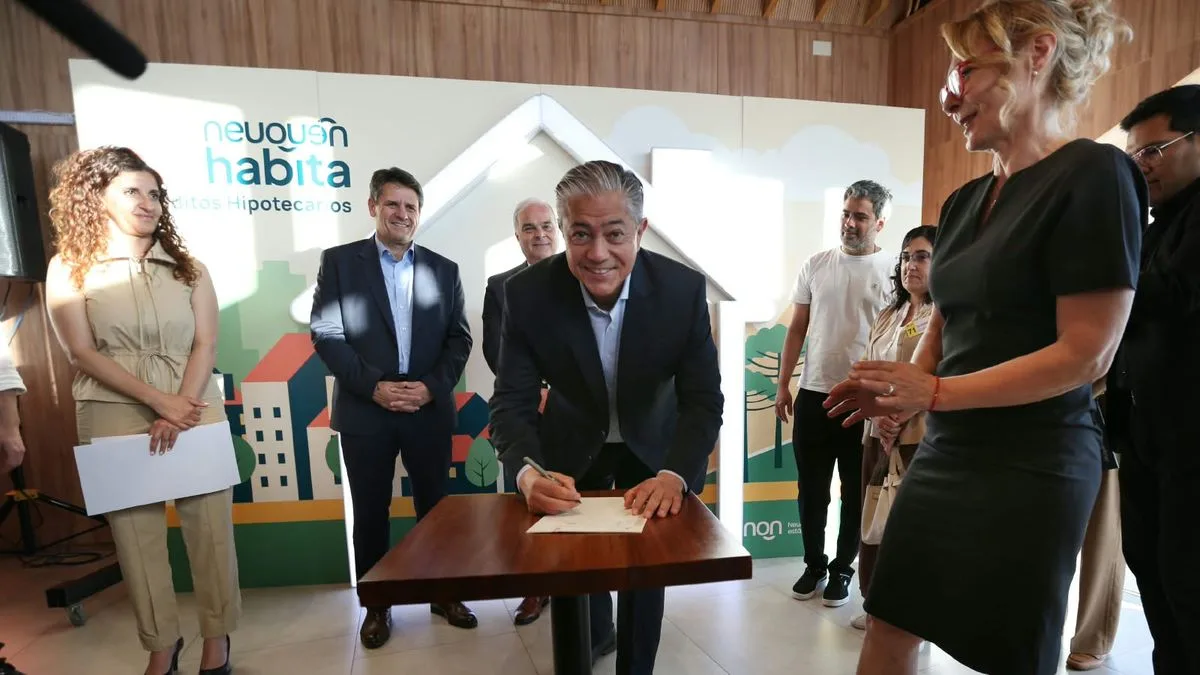
El gobernador Rolando Figueroa encabezó este miércoles la entrega de los primeros créditos hipotecarios no bancarios del programa Neuquén Habita, la herramienta con la que la Provincia busca abrir la puerta a la vivienda propia a familias que el sistema bancario tradicional dejaba afuera.
El plan ya acumula 1.000 adjudicados y otras 1.300 solicitudes preaprobadas, con presencia en 20 localidades repartidas entre las siete regiones del territorio neuquino.
Las 15.000 soluciones en marcha
“Hoy tenemos en la provincia, sin contar los préstamos, 15.000 soluciones habitacionales en marcha”, aseguró Figueroa durante el acto. El mandatario también defendió el esquema de gestión: “Eliminamos el curro en la obra pública, es un gran costo que lo terminaban soportando todos los ciudadanos”.
En la misma línea, ratificó la apuesta de su gestión: “Elegimos Neuquén porque creemos que hay un futuro”. Y remarcó que muchos vecinos podrán acceder a una solución habitacional aunque no calificaban como elegibles para los bancos.
El anuncio que destrabó el cuello de botella
El punto central del discurso fue la ampliación de facilidades para quienes todavía no tienen cancelado su terreno, uno de los requisitos que frenaba el acceso a la hipoteca. La Provincia lanzó un adicional para que esos vecinos reciban los fondos y puedan saldar la deuda.
“Estamos lanzando un adicional con un solo trámite, el mismo que hicieron ustedes, para que los vecinos que tienen un terreno hipotecado o que todavía lo están pagando y no pueden acceder al préstamo reciban los fondos para cancelarlo”, explicó.
Y detalló cómo funcionará en la práctica: “Una vez cancelado, podrán acceder al préstamo para ejecutar su vivienda con el mismo trámite”. Para Figueroa, la lógica es alimentar “un círculo virtuoso”: cuando los beneficiarios cancelen sus préstamos, otras personas podrán acceder a uno nuevo.
El cierre fue emotivo: “Ojalá que puedan construir a partir de este préstamo no una casa, sino un hogar”.
La respuesta al recorte nacional
La ministra de Infraestructura, Tanya Bertoldi, puso el contexto: cuando el gobierno nacional eliminó la Secretaría de Vivienda y Hábitat y restringió el crédito Procrear, las provincias “tuvimos que tomar una decisión”.
“En la provincia de Neuquén se tomó la decisión de invertir con muchísima responsabilidad, peso a peso en este programa en Neuquén Habita, y brindar las soluciones habitacionales para que hoy lleguemos a este momento”, sostuvo.
Bertoldi fue filosa con la política nacional: “La motosierra hace ruido, pero no paga casas, no paga alquileres, no compra materiales. Para eso hace falta un estado presente, ordenado, y que priorice a cada uno de ustedes”.
Además, aclaró qué significa ordenar para la gestión provincial: “No es guardar los recursos ni tampoco abandonar a las familias a su suerte, es cuidar los fondos públicos, pero para destinarlos donde más se necesita”. Y reconoció que “se necesitaba resolver el déficit habitacional”.
Más de 4.000 postulaciones y 300 ya cobrando
El programa recibió más de 4.000 postulaciones en toda la provincia. De ese universo, 300 solicitudes ya fueron aprobadas y sus titulares empezaron a recibir el primer desembolso. Otras 1.300 familias tienen solicitudes preaprobadas y 700 aguardan completar la presentación de los planos de sus viviendas para seguir avanzando.
Para esa etapa, la Provincia facilita prototipos de viviendas y trabaja junto al Colegio de Arquitectos para poner a disposición profesionales que ayuden a elaborar los proyectos y terminar los trámites.
Del acto participaron los ministros Jefe de Gabinete Juan “Luis” Ousset y de Gobierno Jorge Tobares; los secretarios de Vivienda y Hábitat Ana Servidio y del Interior Gustavo Coatz; el presidente del IPVU-ADUS Pablo Dietrich y el presidente del Banco Provincia del Neuquén (BPN) Gabriel Bosco. También dijeron presente intendentes, presidentes de comisiones de fomento y delegados regionales.
Dos líneas de financiamiento
Los créditos se financian con recursos propios de la Provincia y cuentan con asistencia técnica del BPN. Están destinados a viviendas únicas y de ocupación permanente, con dos modalidades.
La línea de construcción de vivienda nueva permite pedir entre 75 y 150 millones de pesos para edificar sobre un terreno propio escriturado. El financiamiento puede cubrir hasta el 100% del presupuesto de obra, con un plazo de devolución de hasta 20 años.
La línea de ampliación y refacción, en tanto, ofrece créditos de entre 30 y 75 millones de pesos para mejorar viviendas existentes con escritura, con hasta 10 años de plazo.
Ambas modalidades tienen una tasa nominal anual del 2%, con capital ajustable por la Unidad de Vivienda (UVI), y fijan que la cuota mensual no supere el 30% de los ingresos netos del grupo familiar. El ingreso mínimo depende del monto y la modalidad elegida.
Se trata de un financiamiento público no bancario que permite a las familias elegir a los profesionales, constructores y proveedores de su proyecto, lo que también mueve la actividad económica en cada localidad.
Un fondo que se recicla
El programa se sostiene con un mecanismo de recupero solidario: las cuotas que pagan las familias vuelven al Fondo Neuquino para la Vivienda, lo que permite reinvertir esos recursos y ampliar el acceso a nuevas soluciones habitacionales.
Los primeros créditos aprobados corresponden a familias de 15 localidades: Centenario, Chos Malal, Cutral Co, Huinganco, Junín de los Andes, Neuquén capital, Picún Leufú, Plaza Huincul, Plottier, San Martín de los Andes, San Patricio del Chañar, Villa La Angostura, Villa Pehuenia, Vista Alegre y Zapala.
Para vivienda nueva, los créditos van de 75 a 150 millones de pesos, con ingresos mínimos aproximados de entre 1,3 y 2,6 millones de pesos mensuales. Para ampliación o refacción, los montos van de 30 a 75 millones y los ingresos requeridos oscilan entre 950.000 y 2,4 millones de pesos por mes. En ambos casos, el ingreso neto máximo permitido para acceder al programa es de 6,5 millones de pesos mensuales.