Milei respondió con un cartel de "impuestos a los ricos", pero lo que resignó el Estado te va a dejar mudo
El Presidente compartió la foto de un cartel que pedía "impuestos a los ricos" para justificar su esquema fiscal. Lo que resignó el Estado en un año por Bienes Personales no solo cubría el recorte universitario: sobraba. ¿A quién le conviene que no se discuta?
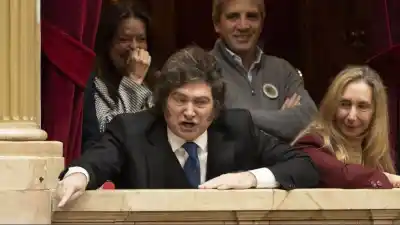
Mientras el sistema tributario argentino sigue cargando proporcionalmente más sobre los que menos ganan, el presidente Javier Milei volvió a descartar la idea de aplicar mayores impuestos sobre el patrimonio de las clases altas. Lo hizo compartiendo la foto de un manifestante con un cartel que rezaba "Tax the rich" (impuestos a los ricos), para descalificar el reclamo y tildarlo de "envidia y resentimiento".
"Dime en una imagen que sos envidioso y resentido. ¿Desde cuándo un pecado capital como la envidia se convirtió en una virtud? Es más, la justicia social no es más que envidia con retórica. El día que ser envidioso y resentido vuelva a ser una vergüenza seremos grande de nuevo", escribió el jefe de Estado en su cuenta de X.
La declaración no es un hecho aislado: sintetiza el pilar ideológico de su gestión, donde la desigualdad no es un problema económico ni social a resolver, sino una consecuencia natural de los talentos y méritos individuales. En paralelo, el Gobierno nacional redujo impuestos directos que recaían sobre los patrimonios más altos, recortó el presupuesto para educación y salud, y bloquea o demora el tratamiento de proyectos opositores para enfrentar la crisis de endeudamiento y mora que golpea a las familias argentinas.
En concreto, la administración libertaria resignó $3,2 billones en un año por la reducción de Bienes Personales —el impuesto que grava a los grandes patrimonios—, un monto que superó los $2,4 billones que dejaron de recibir las universidades nacionales. La comparación permite dimensionar el costo fiscal de uno de los ejes de la reforma tributaria que La Libertad Avanza ya viene ejecutando: los recursos que el Estado dejó de recaudar por ese tributo alcanzaban para cubrir el recorte aplicado al sistema universitario y todavía dejaban un excedente.
El resultado es un esquema donde un hogar de menores ingresos soporta una carga equivalente a casi la mitad de su ingreso total y, de ese modo, paga más de impuestos que aquellos que tienen ingresos significativamente mayores. En Argentina, cuanto menos ganás, más pagás.
Quién paga el costo de la política fiscal de Milei
El problema no es solamente cuánto recauda el Estado, sino sobre quién recae esa recaudación. Ahí aparece otra de las características estructurales del sistema tributario argentino: la carga es relativamente más pesada para quienes tienen menos ingresos.
Según un análisis del centro Fundar, el decil de menores ingresos soporta una presión tributaria que supera el 35,0% de sus ingresos, mientras que en el decil de mayores ingresos la carga se ubica por debajo del 25,0%. Es decir, quienes menos tienen destinan una proporción mayor de sus ingresos al pago de impuestos que quienes están en la cima de la distribución.
La explicación está, en buena medida, en el peso de los impuestos indirectos —como el IVA—, que gravan el consumo y, por eso, tienen un impacto proporcionalmente mayor sobre los hogares de menores ingresos. En cambio, los impuestos que recaen directamente sobre la renta y el patrimonio tienen un peso mucho menor dentro de la estructura tributaria argentina.
No obstante, la política fiscal de cada momento puede agravar o combatir esa desigualdad. Así, el impuesto sobre los Bienes Personales ocupa un lugar particular dentro de esa discusión porque es uno de los pocos tributos que grava directamente el patrimonio de las personas. Sin embargo, las medidas adoptadas por el Gobierno libertario redujeron los montos y las alícuotas que pagan los sectores que mayor patrimonio y riqueza acumulan.
En detalle, la Ley 27.743, sancionada en julio de 2024 como parte del paquete fiscal del Gobierno, elevó el mínimo no imponible de $27,4 millones correspondiente a 2023 a $384,7 millones para el período fiscal 2025 y estableció una exención para la vivienda única de hasta $1.346,5 millones. También redujo progresivamente las alícuotas: la tasa máxima pasó de 1,75% a un esquema que llegará a una tasa única de 0,25% en 2027. A esto se sumó el Régimen Especial de Ingreso del Impuesto sobre los Bienes Personales (REIBP), que permitió adelantar el pago de cinco períodos a una tasa de 0,45%, con estabilidad fiscal hasta 2038.
Además, hay que contar los cambios en bienes de lujo. Desde el 1° de abril de este año dejaron de aplicarse alícuotas del 20,0% para objetos suntuarios como joyas, relojes, pieles y alfombras; del 18,0% para autos y motores de gama media y alta de más de $103 millones; y del 20,0% para embarcaciones de recreo o deportivas y aeronaves.