Mendoza baja un impuesto clave: el nuevo número que pagarán los contribuyentes
Mendoza propone bajar Sellos al 0,75% y actualizar los tramos del Inmobiliario, pero los legisladores pusieron el ojo en un número que no cierra: la morosidad que reconoció ATM. ¿Qué pasará con los que no pagan?
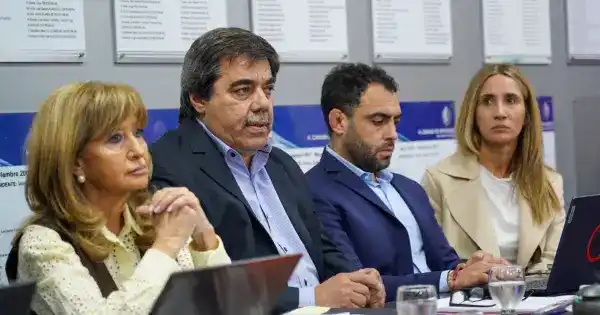
La Legislatura provincial puso primera este martes en el debate por las leyes económicas de Mendoza para 2027. La comisión de Hacienda y Presupuesto, que conduce la diputada Elisabeth Crescitelli (UCR), recibió al titular de la Administración Tributaria Mendoza (ATM), Alejandro Donati, quien detalló los proyectos de Ley Impositiva y de Avalúo que el Ejecutivo envió a la Casa de las Leyes.
El funcionario anticipó que las iniciativas repiten "prácticamente en todo sentido" la ley vigente de 2026, con los retoques propios del contexto inflacionario. La hoja de ruta oficial apunta a seguir bajando la presión tributaria de manera escalonada, con el Impuesto de Sellos como principal protagonista de esta edición.
El impuesto que baja y el número que mira el mercado
La alícuota general de Sellos descendería al 0,75%, lo que representa un 25% menos que en 2026. Según la proporción informada, el tributo pasaría de un 1% a ese 0,75%. La reducción también alcanza a la compra de inmuebles y de vehículos nuevos, y se suma una baja para las operaciones de refinanciación crediticia que busquen regularizar pasivos del sector privado.
En las operatorias con alícuotas especiales, la rebaja programada continúa: la inscripción de vehículos 0 km y la transferencia de inmuebles tendrán una quita de 0,25 puntos porcentuales, equivalente a entre un 13% y un 17% menos que en 2026.
El objetivo de fondo del Gobierno provincial es ambicioso: llegar a una alícuota general del 0% en 2030. De acuerdo con ATM, entre 2025 y 2027 el esfuerzo fiscal acumulado por estas reducciones asciende a $174.500 millones, unos 113 millones de dólares. Solo para 2027, el esfuerzo estimado es de $81.842 millones, y la recaudación sería un 30% menor que la que resultaría de aplicar las alícuotas de 2024.
Ingresos Brutos: quiénes pagan menos según cuánto facturan
En Ingresos Brutos, el proyecto mantiene las rebajas que rigen desde 2017 y que, según ATM, llevaron al impuesto a su nivel más bajo desde 2011. El esfuerzo fiscal acumulado en este tributo es de $2,3 billones (unos 1.487 millones de dólares), con una recaudación 14% menor a la que habría correspondido con las alícuotas de 2017.
El esquema de segmentación por facturación se sostiene sin cambios:
Alícuota reducida: para quienes facturen menos de $575 millones durante 2026. Representa el 89% de los contribuyentes locales.
Alícuota general: para quienes facturen entre $575 millones y $5.750 millones. Es el 10%.
Alícuota incrementada: para quienes superen los $5.750 millones. Es el 1%.
Automotor e Inmobiliario: qué cambia y qué se mantiene
En el Impuesto Automotor, el monto a pagar se moverá al ritmo del valor de los vehículos, con las alícuotas progresivas que ya fija la ley de 2026. Seguirá vigente el Pago Único Liberatorio para motovehículos con avalúo de hasta $10 millones y para vehículos de hasta 4.000 kilogramos, modelo 2006. Quienes accedan a ese beneficio abonarán una alícuota sobre el avalúo y quedarán eximidos del impuesto en los ejercicios siguientes.
En el Inmobiliario, se conservan los criterios de clasificación y delimitación de la Ley 8051 de Ordenamiento Territorial, la Ley 8999 del Plan Provincial de Ordenamiento Territorial y las ordenanzas municipales. También continúa la metodología incorporada en 2024, de valuación masiva basada en el Observatorio del Mercado Inmobiliario de Mendoza.
Para 2027 se propone actualizar un 25% los tramos de avalúo usados para calcular el impuesto. Ese porcentaje toma en cuenta la variación del costo de construcción informada por el Colegio de Arquitectos y la del tipo de cambio, con la intención de mantener las alícuotas efectivas de 2026.
Descuentos de hasta el 35% para los que cumplen
Los beneficios para quienes pagan en término en Inmobiliario y Automotor se mantienen. Se acumulan así:
10% para quienes tengan cancelado el impuesto al 31 de diciembre de 2026.
10% para quienes hubieran tenido cancelado el impuesto vencido al 31 de diciembre de 2025.
5% para quienes paguen el total anual dentro de los vencimientos.
10% adicional para quienes no registren deuda vencida al 31 de diciembre de 2026.
La suma de todos los descuentos puede llegar al 35%.
Donati: "La valuación sigue al mercado"
El titular de ATM sostuvo que el organismo cumple las metas del presupuesto 2026 y que las superará, según lo recaudado al 30 de septiembre y lo proyectado para los próximos tres meses. También puso en valor el Observatorio de Valores Inmobiliarios, una herramienta que permite consultar valores del suelo, precios de oferta y datos catastrales.
Según Donati, ese instrumento brinda seguridad jurídica porque la valuación acompaña al mercado: si el valor sube, sube la valuación; si baja, baja. Para eso, ATM proyecta un catastro multifinalitario, y el funcionario aseguró que el sistema permite valuar sin perjudicar el bolsillo de los contribuyentes.
Morosidad y plataformas digitales, los temas que preguntaron los legisladores
En la ronda de consultas, los diputados indagaron sobre la morosidad y sobre la recaudación de las plataformas digitales. Sobre lo primero, ATM explicó que el año aún no cerró y que, considerando pagos en cuotas y anuales, la morosidad ronda el 50%. Aclaró que, en comparación con 2025, los niveles actuales oscilan entre el 25% y el 30%, algo que calificó de normal en la última década. En el sector inmobiliario, los niveles son similares a los del año anterior.
Respecto de las plataformas, el organismo afirmó que Mendoza está a la vanguardia nacional en su recaudación, con una regulación que exige registro, pago de impuestos y cumplimiento de requisitos. Admitió que persisten problemas de formalización, especialmente con las grandes plataformas internacionales, algunas constituidas en Mendoza y otras en países como Irlanda. Por eso, el proyecto busca que intermediarios y prestatarios sean sujetos pasivos del impuesto, para facilitar la fiscalización.