Mendoza aprobó la ley del IPV: quiénes podrán escriturar y cómo se recalcularán las deudas
El Senado de Mendoza convirtió en ley el proyecto que destraba escrituras del IPV y permite recalcular deudas que superan el valor de la vivienda. Pero no todos entran: hay requisitos, exclusiones y un artículo que La Libertad Avanza rechazó.
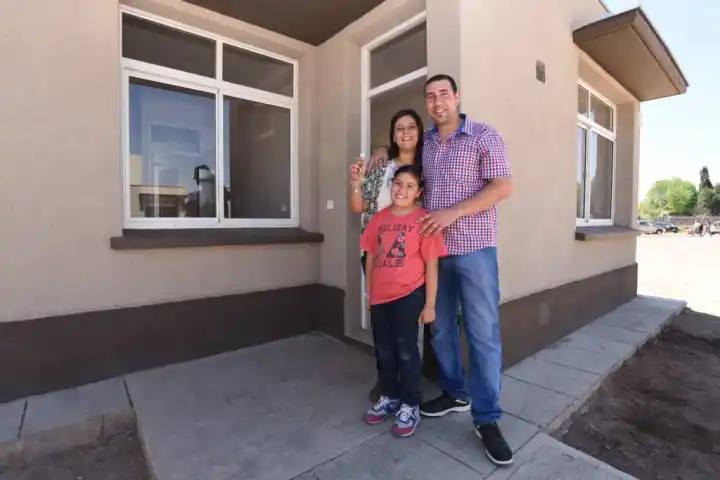
El Senado de Mendoza le dio sanción definitiva a un proyecto que apunta a destrabar dos problemas que arrastran miles de familias: la imposibilidad de escriturar viviendas del IPV compradas a un adjudicatario original y las deudas habitacionales que, por la actualización de índices, terminaron superando el valor de mercado de los inmuebles.
La iniciativa, impulsada por la diputada Melisa Martínez Malanca y coautoría de Franco Ambrosini, ambos de la UCR, ya tenía media sanción de Diputados. Ahora quedó en manos del Poder Ejecutivo para su promulgación.
Dos problemas, una misma ley
Durante el debate, el senador Walther Marcolini, miembro informante del proyecto, explicó que la norma ataca dos frentes: las dificultades para escriturar viviendas que pasaron de un particular a otro y los desequilibrios generados en ciertos créditos por los mecanismos de actualización aplicados en los últimos años.
El respaldo fue amplio, aunque no unánime. El senador Lucas Fosco, de La Libertad Avanza, anticipó que su bloque votaría en contra del artículo 10. El senador Omar Parisi, de Fuerza Patria, en cambio, adelantó que su espacio acompañaría la iniciativa.
Un régimen permanente para regularizar la titularidad
La ley crea un mecanismo de aplicación permanente para resolver irregularidades dominiales en viviendas sociales. Está pensado para familias que compraron una propiedad a su adjudicatario original mediante boleto de compraventa, cesión de derechos, permuta u otro instrumento, pero que todavía no pueden ponerla a su nombre.
Para acceder, deberán acreditar una posesión pública, pacífica y continua de al menos un año, además de tener el crédito regularizado o un plan de pago vigente.
El texto también contempla ocupaciones de hecho. En esos casos, el IPV podrá revocar una adjudicación anterior y evaluar una nueva —con respeto del debido proceso legal— si un tercero demuestra posesión pública, pacífica y continua durante al menos tres años y reúne las condiciones para acceder a la vivienda. El plazo baja de cinco a tres años respecto del régimen anterior.
Si se concreta una nueva adjudicación, se podrán reconocer los pagos que el ocupante logre acreditar sobre el crédito original y descontarlos del saldo correspondiente.
Quiénes quedan afuera
La regularización no es automática ni alcanza a todos los inmuebles. Están excluidas las viviendas involucradas en denuncias de usurpación o en procesos judiciales para recuperar su posesión, las ocupaciones expresamente autorizadas por el IPV y las propiedades cuyos créditos ya fueron cancelados.
Además, los interesados deben cumplir requisitos generales: no tener derechos de propiedad individual sobre otros inmuebles y acreditar una antigüedad mínima de cinco años de radicación legal en Mendoza.
El nuevo esquema reemplaza el sistema de leyes temporales que la provincia usó desde 1993. La última, la Ley 9.378, venció el 10 de junio pasado, lo que empujó la necesidad de una herramienta de aplicación permanente.
El IPV podrá recalcular deudas y facilitar cancelaciones anticipadas
El segundo eje de la ley apunta a los créditos habitacionales cuyos saldos quedaron distorsionados por la evolución de los índices de actualización. La modificación de la Ley 4.203 facultará al Directorio del IPV a determinar los montos de adelantos de capital y cancelaciones totales tomando como referencia el valor del crédito y el costo de reposición de la vivienda, aplicando el menor de ambos.
La herramienta permitirá fijar o readecuar saldos cuando la actualización haya generado una brecha importante entre lo que se debe y lo que vale el inmueble. También podrán establecerse quitas para determinados adelantos de cuotas, según las condiciones que se reglamenten.
Marcolini señaló que algunos créditos otorgados desde 2017 quedaron atados a sistemas de actualización vinculados con la UVA, la variación salarial y otros índices. En ciertos casos, la evolución de esos indicadores llevó a que la deuda pendiente superara el valor de mercado de la vivienda, lo que vuelve muy difícil cancelarla.
La nueva facultad no implica una reducción automática para todos los deudores: dependerá de las condiciones previstas en la ley y de la reglamentación que dicte el organismo.
El objetivo de fondo también es fortalecer el recupero de fondos para la política habitacional. La posibilidad de cancelar anticipadamente los créditos y adelantar cuotas busca cerrar obligaciones y permitir que esos recursos vuelvan a financiar la construcción de viviendas.
Los plazos que vienen
Con la sanción definitiva, el próximo paso es la promulgación y su reglamentación. El Directorio del IPV tendrá 90 días corridos desde la promulgación para establecer, mediante una resolución, los requisitos y las condiciones operativas para aplicar los nuevos mecanismos.
¿A quiénes puede beneficiar?
Familias que compraron una vivienda del IPV y todavía no pueden escriturarla a su nombre; ocupantes que cumplan los requisitos legales para pedir una nueva adjudicación; y adjudicatarios con deudas habitacionales que podrían acceder a una readecuación del saldo o a mecanismos de cancelación anticipada.
Importante: la ley no implica que todas las familias puedan escriturar automáticamente ni que todas las deudas se reduzcan. La aplicación dependerá de los requisitos de cada caso y de la reglamentación del IPV.