Los gigantes de la IA se prestan plata entre sí: el mecanismo que inquieta a Wall Street
Los gigantes tecnológicos se prestan plata entre ellos para sostener el boom de la IA, y los últimos balances encendieron las alarmas en Wall Street. Qué miran los inversores para saber quién aguanta y quién queda expuesto.
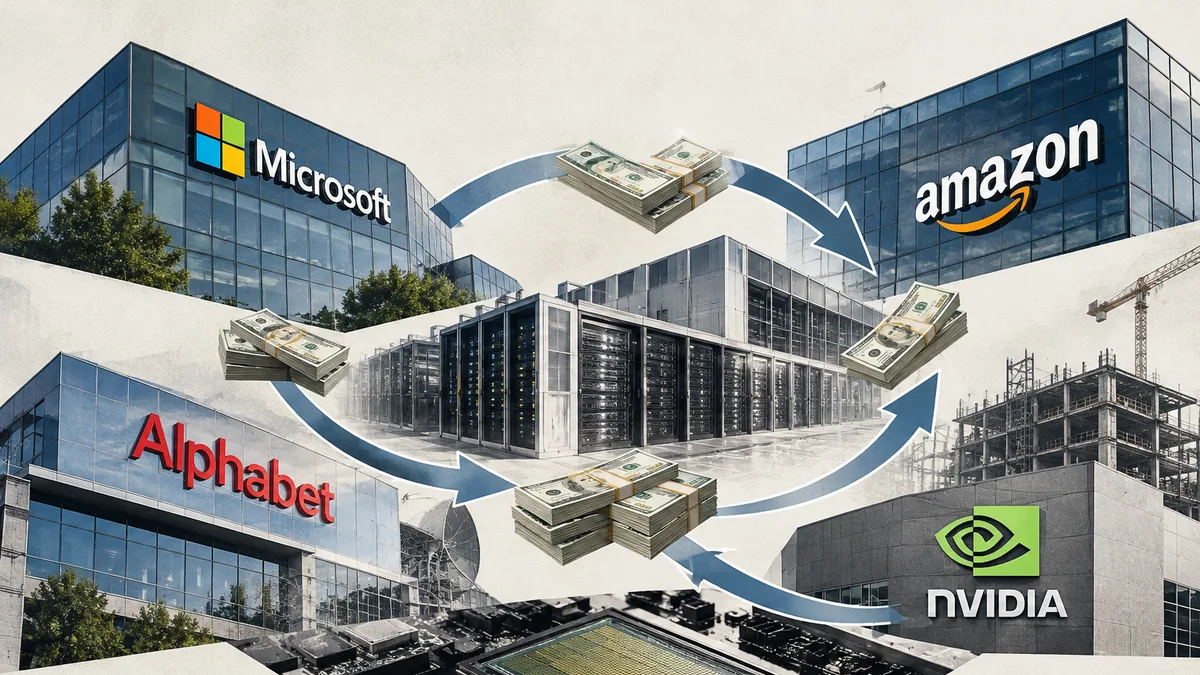
Wall Street sigue con atención un fenómeno que crece al ritmo del negocio de la inteligencia artificial: las inversiones cruzadas entre las grandes tecnológicas y sus propios clientes, un esquema que despierta dudas sobre cuánto de la expansión del sector se sostiene con recursos genuinos y cuánto con dinero que circula dentro del mismo ecosistema.
El contexto no ayuda: tasas de interés elevadas, un costo de financiamiento más caro y valuaciones tecnológicas que ya venían exigidas. En ese marco, los últimos balances de las principales compañías reavivaron las inquietudes.
Qué es el financiamiento circular
Se trata de un mecanismo por el cual los fabricantes de chips y las grandes tecnológicas invierten o prestan dinero a empresas de inteligencia artificial que, después, usan esos mismos fondos para comprarles hardware o contratar sus servicios. El resultado: parte de la demanda del sector queda financiada por sus propios proveedores.
El caso más citado es el vínculo entre Microsoft y OpenAI, la desarrolladora de ChatGPT. La compañía de Redmond comprometió u$s13.000 millones en la empresa, que a su vez acordó contratar u$s250.000 millones en servicios de Azure para entrenar y operar sus modelos.
Un esquema parecido envuelve a Amazon y Google, que invirtieron miles de millones en Anthropic, la competidora de OpenAI y desarrolladora de Claude. Esa firma asumió compromisos de gasto por al menos u$s110.000 millones en AWS y u$s114.500 millones en Google Cloud para acceder a la capacidad de procesamiento que necesita.
Así, quienes financian el desarrollo de la IA también venden la infraestructura para hacerla funcionar. La pregunta que sobrevuela es cuánto de esa demanda puede sostenerse sin nuevos aportes de capital.
La advertencia de los especialistas
Para Tomás Sisto Bourel, research analyst de Fortress Capital, hoy existe un grado de financiamiento circular superior al habitual dentro del ecosistema tecnológico.
"La comparación más cercana probablemente sea el boom de telecomunicaciones de fines de los 90, cuando los propios proveedores financiaban a sus clientes para acelerar la construcción de infraestructura", señaló el analista. Aun así, marcó una diferencia con aquel período: muchas de las compañías involucradas hoy tienen balances y generación de caja más sólidos.
"El riesgo sería que esta dinámica termine generando una capacidad instalada muy por encima de la demanda final", explicó. De todos modos, consideró que ese no será el problema principal, porque la demanda potencial de inteligencia artificial sigue siendo enorme y difícil de dimensionar.
Desde Báltico Investments, el portfolio manager Román Eduardo Gutiérrez también reconoció los riesgos del mecanismo, aunque relativizó su alcance. "El llamado financiamiento circular ciertamente es un riesgo para el sector tecnológico, pero en nuestra opinión está magnificado", afirmó.
Según su lectura, estas operaciones responden en parte a la forma de hacer negocios de las tecnológicas y a la competencia por el acceso al capital en Estados Unidos, donde las necesidades de financiamiento del Tesoro conviven con las del sector privado en un escenario de inflación y tasas altas.
Como ejemplo mencionó el acuerdo reciente entre Nvidia y Meta. El fabricante de chips anunció una inversión de u$s3.000 millones en una emisión de acciones de Meta destinada a financiar su expansión en inteligencia artificial, mientras ambas compañías profundizaron su alianza para ampliar el uso de infraestructura de Nvidia. Para Gutiérrez, ese tipo de operaciones podría sumar presión bajista sobre los papeles de Meta.
Los balances que encendieron las alarmas
Los resultados presentados esta semana por Microsoft, Alphabet y Amazon confirmaron el fuerte crecimiento del negocio de IA, pero también profundizaron las dudas sobre la rentabilidad de las inversiones en infraestructura. El aumento del gasto y la presión sobre la generación de caja golpearon las acciones tecnológicas.
Microsoft superó las expectativas, con ingresos por u$s92.300 millones y un crecimiento interanual del 48% en Azure. Alphabet presentó ingresos prácticamente en línea con las proyecciones y Google Cloud creció 103%. Sin embargo, los ingresos del negocio de búsquedas decepcionaron al mercado y el mayor gasto en IA agravó las preocupaciones sobre su rentabilidad. Sus acciones se desplomaron 12,6% el jueves, mientras el Nasdaq cayó 1,37%. El viernes, tras los resultados de Amazon e Intel, el índice tecnológico llegó a retroceder más del 3%, con fuertes pérdidas en fabricantes de semiconductores como Nvidia y AMD.
Sisto Bourel explicó que en el caso de Alphabet el menor beneficio por acción respondió principalmente a pérdidas no operativas y no a un deterioro del negocio principal. Aun así, el crecimiento del gasto en infraestructura empieza a ser un desafío financiero: Alphabet destinó u$s51.400 millones a inversiones de capital en el trimestre y Microsoft desembolsó u$s39.400 millones, montos que presionan sobre el flujo de caja libre.
Amazon también quedó bajo la lupa. Su división de servicios en la nube, AWS, aumentó sus ingresos 39% interanual hasta u$s46.000 millones, pero el mercado reaccionó mal ante la magnitud de sus inversiones en infraestructura de IA. La compañía registró un flujo de caja libre negativo de u$s42.400 millones en los últimos doce meses y proyectó gastos de capital cercanos a u$s220.000 millones para 2026.
Tres grupos de empresas, tres niveles de riesgo
Para Gutiérrez, los resultados obligan a adoptar una estrategia más selectiva, porque no todas las tecnológicas tienen la misma capacidad para financiar sus inversiones.
El especialista distinguió un primer grupo con balances sólidos y buenas perspectivas de crecimiento, integrado por Apple, Amazon y Microsoft. En un segundo segmento ubicó a Meta, Alphabet y Oracle, que mantienen fortaleza financiera pero empiezan a mostrar mayores presiones sobre su liquidez y generación de caja.
"Estas empresas tienen margen financiero de maniobra pero sus costos financieros están aumentando y deberán ralentizar su gasto de capital a futuro", advirtió.
Por último, identificó un tercer grupo de compañías más pequeñas y agresivas, como CoreWeave y Nebius, donde observa mayores riesgos de sobreendeudamiento y dependencia del financiamiento externo.
La distinción es clave para evaluar las perspectivas de inversión: mientras algunas tecnológicas pueden sostener el crecimiento de la IA con los recursos que generan sus propios negocios, otras dependen en mayor medida del crédito y de nuevos aportes de capital.
El riesgo de contagio en Wall Street
Más allá de los resultados individuales, uno de los grandes interrogantes es hasta qué punto la interconexión financiera entre las empresas de IA podría amplificar una eventual corrección del mercado, sobre todo con tasas elevadas y mayor endeudamiento.
Para Sisto Bourel, ese es el principal riesgo del modelo actual. "Hoy proveedores, hyperscalers y compañías de IA están vinculados no solamente comercialmente, sino también a través de inversiones, financiamiento y garantías", advirtió. Si alguno de los principales participantes enfrenta dificultades para financiar su expansión o reduce sus inversiones, las consecuencias podrían trasladarse rápido al resto de la cadena, afectando ingresos de proveedores y el valor de las participaciones financieras.
Gutiérrez también puso el foco en el costo de asegurar la deuda de las tecnológicas mediante contratos CDS, un termómetro de la percepción del mercado sobre el riesgo de incumplimiento. Señaló a Oracle como una de las grandes tecnológicas con mayores costos de cobertura crediticia, lo que refleja preocupación de los inversores por su exposición financiera.
Sisto Bourel, en cambio, pidió contrastar esos riesgos con la fortaleza operativa. Destacó que Nvidia aumentó sus ingresos 106% interanual en su último trimestre y que su división de centros de datos creció 117%, señal de que la demanda de infraestructura de IA acompaña el ritmo de inversión.
Además, sostuvo que parte de las preocupaciones ya está incorporada en las valuaciones: según sus estimaciones, Alphabet cotiza cerca de 20 veces sus ganancias proyectadas, Nvidia alrededor de 15 veces y Micron aproximadamente cinco veces, múltiplos que considera atractivos frente a las perspectivas de crecimiento.
Por eso Fortress Capital mantiene una perspectiva favorable para semiconductores y grandes tecnológicas, en particular Nvidia y Alphabet, aunque advierte que la volatilidad puede cambiar rápido las oportunidades según el precio de entrada.
Desde Báltico Investments, Gutiérrez también conserva una visión positiva sobre Wall Street y contempla un posible avance del S&P 500 hacia los 8.000-8.200 puntos para enero de 2027, después de las elecciones legislativas de medio término en Estados Unidos. No obstante, recomienda diversificar las carteras entre acciones seleccionadas, ETF y bonos para reducir la exposición a sectores específicos.
La incógnita que queda abierta para los inversores es qué empresas podrán sostener el crecimiento de la inteligencia artificial con ingresos y flujos de caja propios, y cuáles seguirán dependiendo del financiamiento externo en un escenario donde las inversiones cruzadas podrían amplificar los riesgos ante una desaceleración del sector.