Le vaciaron la cuenta con una llamada de Andreani: la Justicia falló y ahora el banco deberá devolverle todo
Un cliente del Banco de Formosa atendió una llamada de alguien que decía ser de Andreani y leyó un código en voz alta. Dos días después, entró al homebanking y se encontró con cuatro préstamos que nunca pidió. La Justicia resolvió quién debe pagar.
La Justicia de Formosa resolvió que el Banco de Formosa anule cuatro préstamos que un cliente nunca pidió y le devuelva, en un plazo de 48 horas, todo el dinero que ya le habían descontado. El fallo, firmado por la jueza María Lourdes Leliur, pone el foco en la responsabilidad de las entidades financieras frente a las estafas telefónicas.
La resolución lleva el número 341/2026 y fue dictada por el Juzgado Civil y Comercial N.º 6 de la ciudad de Formosa. La magistrada tomó como base el dictamen de la fiscal interviniente y ordenó dejar sin efecto los cuatro préstamos tomados a nombre del damnificado el 20 de agosto de 2025.
Una llamada, un código y una cuenta vaciada
Todo empezó mientras el cliente trabajaba. Recibió una llamada de un número con prefijo de Formosa. Del otro lado, un hombre con acento “no local” se presentó como empleado de Andreani y le dijo que tenía un paquete para entregarle. Para completar el trámite, le pidió un código que iba a llegar a su celular.
El mensaje de texto con el código de verificación entró enseguida. La víctima lo leyó en voz alta. El estafador le aseguró que el pedido llegaría a su domicilio y que el seguimiento se enviaría por correo electrónico. La comunicación terminó ahí, sin que el hombre sospechara nada.
Dos días después, al entrar al homebanking para hacer un pago, se encontró con la peor escena: cuatro préstamos que jamás había solicitado, por un total superior a los 7 millones de pesos, y una serie de débitos y transferencias a terceros. De inmediato hizo la denuncia penal y acudió a Defensa del Consumidor, patrocinado por el abogado Esteban David Martínez y la abogada Silvina Alejandra Facio.
La defensa del banco y el argumento de la fiscal
Ya en la Justicia provincial, el Banco de Formosa se defendió culpando al cliente. Sostuvo que el hombre actuó con imprudencia al compartir los códigos de verificación y que el fraude fue obra de un tercero ajeno a la entidad. Aseguró que no hubo fallas de seguridad ni problemas técnicos, y que cuidar las claves y los datos sensibles es responsabilidad del usuario.
La fiscal fue clara: entre el cliente y el banco existe una relación de consumo. Eso implica que se aplica toda la batería de normas de defensa del consumidor, pensadas justamente para proteger al usuario frente a empresas mucho más poderosas.
El deber de seguridad que no se puede trasladar
La jueza Leliur recordó que los bancos no solo prestan un servicio financiero: también tienen un “deber de seguridad”. Deben cuidar que las cuentas no se usen para fraudes y que los clientes no pierdan su dinero por fallas del sistema.
El fallo se fundamenta en la Ley Nacional 24240 de Defensa del Consumidor y destaca la responsabilidad objetiva de los proveedores de servicios financieros para garantizar un entorno seguro. La magistrada condena la práctica de trasladar la culpa al cliente: aunque la víctima haya cometido descuidos, eso no exime al banco ni a la billetera digital de reforzar sus mecanismos para prevenir riesgos y estafas.
Qué es el vishing, la estafa que vació la cuenta
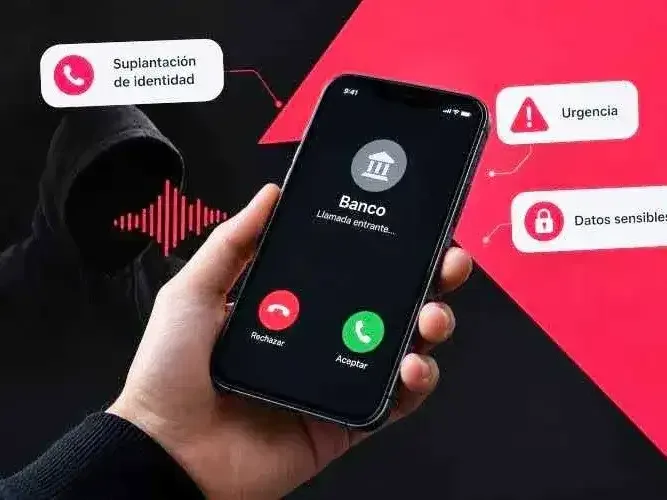
El fallo, emitido en el marco de una medida autosatisfactiva, explica que lo que sufrió el cliente es una estafa por engaño telefónico. Un delincuente se hace pasar por una empresa confiable —un correo, un banco o un organismo público— para que la víctima entregue códigos o datos clave. Con esa información, acceden a las cuentas y en cuestión de minutos sacan dinero o toman préstamos.
Para la jueza, el descuido de la víctima no libera automáticamente al banco. La entidad tiene la obligación de contar con sistemas que detecten operaciones raras y, ante la duda, frenen o verifiquen los movimientos.
Las señales de alarma que el sistema debía detectar
La magistrada resaltó varias alertas que el banco debería haber advertido: cuatro préstamos pedidos el mismo día, en poco más de una hora; montos muy elevados, sobre todo el primero; y múltiples transferencias inmediatas, por montos similares, a una misma cuenta que no era habitual.
Frente a un patrón tan inusual, el sistema debía disparar alertas: bloquear temporalmente las operaciones, pedir confirmaciones adicionales por otros medios o, al menos, revisar si ese tipo de movimientos eran habituales en el cliente. Nada de eso se probó que haya ocurrido.
El fallo también recuerda que el Banco Central ya tiene reglas claras: las entidades deben conocer el comportamiento de sus clientes, controlar las cuentas, prestar especial atención a transferencias importantes y a cuentas nuevas o no habituales, y contar con mecanismos para prevenir fraudes electrónicos.
La seguridad no puede depender del cliente
La sentencia subraya un punto crucial: la seguridad no puede depender solo de la “desconfianza” o la experiencia tecnológica del usuario. Si los bancos empujan a la gente a usar cajeros, aplicaciones y billeteras virtuales, también deben asumir los riesgos que eso trae y no descargar toda la culpa en la persona estafada.
La jueza incluso señala que muchas estafas digitales solo funcionan porque alguien confía demasiado, pero que eso no borra el deber de los bancos de detectar operaciones fuera de lo común y proteger el dinero que tienen bajo su custodia.
Qué ordena el fallo
En la parte final, se hace lugar al pedido del cliente ARS y se ordena al Banco de Formosa SA dejar sin efecto los cuatro préstamos tomados en su nombre el 20 de agosto de 2025. Además, en un plazo de 48 horas desde la notificación, la entidad deberá devolver todo lo descontado por las cuotas de esos préstamos y presentar un detalle completo de todos los débitos realizados.
Las costas del proceso, gastos y honorarios, quedan a cargo del Banco de Formosa SA y de Movilcash SA.
La sentencia 341/2026 se suma a otros precedentes similares de la Justicia Provincial en casos de estafas virtuales y fraudes por llamadas, mensajes o correos falsos. El mensaje es claro: el banco no puede limitarse a decir “el cliente se equivocó”; tiene que demostrar que hizo todo lo posible para prevenir el daño.
En tiempos en que casi todo pasa por el celular y las apps, el fallo marca un camino: la ciberseguridad y la protección del consumidor ya no son un plus, sino una obligación central para el sistema financiero.