Le robaron el auto en La Matanza, la aseguradora lo acusó de mentir y un juez le dio un giro inesperado
Le robaron el auto a mano armada en La Matanza, pero la aseguradora lo acusó de simular el hecho y le negó la cobertura. La Justicia revisó las pruebas y tomó una decisión que dejó a la empresa contra las cuerdas.
Un vecino de Virrey del Pino, en La Matanza, vivió un calvario de casi dos años después de que le robaran su Volkswagen Vento. La aseguradora no solo le negó la cobertura, sino que lo acusó de haber simulado el hecho. La Justicia, sin embargo, no le dio la razón a la empresa y ordenó una indemnización millonaria.
El robo y la denuncia
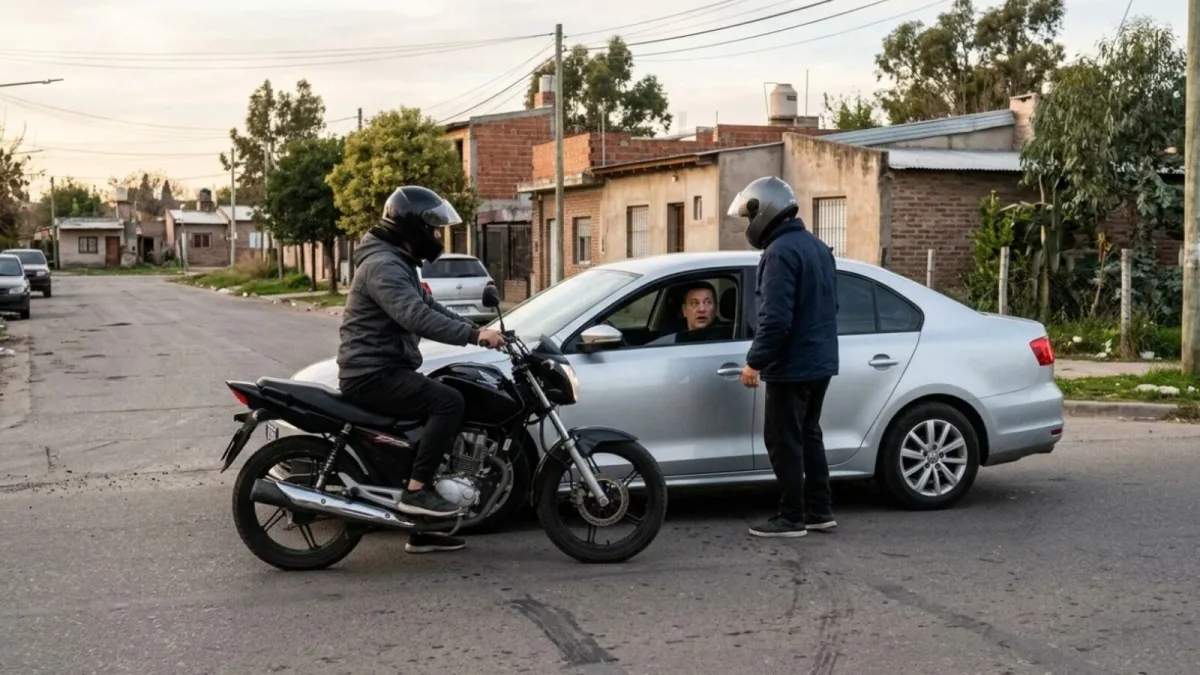
El episodio ocurrió el 13 de mayo de 2024, cuando el conductor, de 47 años, fue interceptado por dos delincuentes armados que se movilizaban en una motocicleta. Bajo amenaza, lo obligaron a bajar del vehículo y se lo llevaron. Al día siguiente, el hombre radicó la denuncia penal y notificó el siniestro a su compañía de seguros, presentando toda la documentación requerida: la denuncia, su licencia de conducir, el título del auto, la verificación técnica y las constancias registrales.
La acusación de fraude
La aseguradora reconoció que la póliza estaba vigente y que cubría hasta $28,82 millones por robo total. Sin embargo, sostuvo que el relato del asegurado no era creíble y que había indicios de fraude. Argumentó que el cliente no había entregado documentación complementaria, como una declaración ampliatoria, datos de terceros, comprobantes de infracciones, registros de Telepase y una copia completa de la causa penal. En agosto de 2024, rechazó la cobertura por supuesta falta de colaboración y pidió que se desestimara la demanda por considerarla falsa.
La decisión de la Justicia
El Juzgado en lo Civil y Comercial n.° 1 de La Plata analizó el caso y concluyó que el robo quedó acreditado por la investigación penal y el pedido de secuestro del vehículo. La jueza consideró que la empresa no aportó pruebas suficientes para demostrar que el asegurado había actuado con dolo. El fallo remarcó que el informe de la consultora contratada por la aseguradora no alcanzaba para probar el fraude y que, para rechazar la cobertura, la empresa debía acreditar de manera concluyente la existencia de una maniobra para obtener un pago indebido.
Indemnización y multa
La sentencia determinó que la indemnización no debía limitarse al monto nominal asegurado, sino que debía calcularse según el valor actualizado del vehículo al momento del pago efectivo, o el precio de una unidad similar si ya no se fabrica. Además, la jueza reconoció $3 millones por daño moral, por las molestias, la incertidumbre y las consecuencias personales que generó la falta de pago, en especial por la acusación de fraude que no se probó en el juicio.
También impuso $5 millones por daño punitivo, al considerar que la aseguradora incumplió sus deberes contractuales y de información en el marco de una relación de consumo. El rechazo de la cobertura sin pruebas suficientes de fraude justificó la aplicación de una multa civil. En total, la condena asciende a $8 millones por daño moral y punitivo, más el valor actualizado del auto.
El fallo rechazó el pedido de reparación por privación de uso del auto, ya que el demandante no presentó pruebas de gastos de transporte u otros perjuicios concretos por no disponer del vehículo. La empresa deberá pagar dentro de los diez días una vez que la sentencia quede firme. Las costas del proceso quedaron a su cargo y la regulación de honorarios se resolverá en una etapa posterior.