La petrolera que apuesta a Malvinas no encuentra piso: qué hay detrás del derrumbe
El Gobierno argentino redobla la presión sobre las petroleras que operan en Malvinas con un proyecto para endurecer las sanciones de 2011. La británica Rockhopper ratificó igual su plan en Sea Lion, pero la Bolsa de Londres le pasó factura: qué dicen los especialistas sobre la letra chica del proyecto.
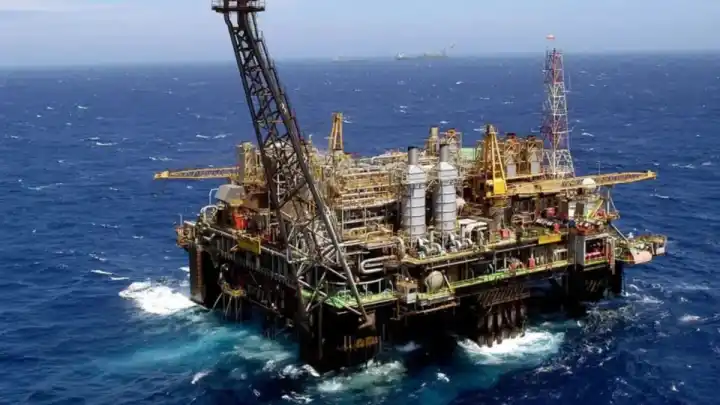
Rockhopper Exploration ratificó su plan en el yacimiento Sea Lion y la Bolsa de Londres le respondió con una caída del 15% en una sola jornada. La petrolera británica acumula un retroceso del 29% en el mes y el proyecto offshore queda envuelto en dudas que exceden lo bursátil.
La empresa confirmó que mantiene su cronograma para arrancar la producción comercial en el primer trimestre de 2028, pese a las tensiones políticas con la Argentina. La decisión de sostener el plan no alcanzó para calmar a los inversores.
Las sanciones que aprietan
El Gobierno argentino considera ilegítima la actividad del Reino Unido en las islas y los espacios marítimos circundantes, en línea con el histórico reclamo de soberanía. Este mes presentó un proyecto para endurecer el régimen de sanciones creado en 2011, con penas dirigidas a empresas, accionistas y proveedores.
La firma británica controla el 35% del desarrollo, mientras que la israelí Navitas Petroleum —que cotiza en la Bolsa de Tel Aviv— maneja el 65% restante. La consultora Netherland, Sewell & Associates estimó las reservas probadas y probables del activo en 314 millones de barriles.
Cómo se financian las dos etapas
La primera fase usará la unidad flotante de producción, almacenamiento y descarga (FPSO) Aoka Mizu. Para la segunda, cuya Decisión Final de Inversión está prevista para 2028, Navitas planea emplear la plataforma FPSO OSX-1, comprada en agosto. El objetivo es que la producción comercial de esa etapa llegue hacia 2030.
Rockhopper sostuvo que ambas unidades operando juntas permitirían bombear hasta 180.000 barriles diarios. También remarcó que una ampliación de capital por u$S200 millones le garantiza financiamiento operativo hasta mediados de 2028.
Las dudas técnicas que no se disipan
El petrofísico argentino Juan Carlos Glorioso puso el foco en los supuestos de rendimiento, la magnitud real de las reservas declaradas y la disponibilidad de financiamiento e infraestructura. Según sus cálculos, para alcanzar el volumen de reservas probadas y probables asignado al proyecto, cada pozo debería recuperar unos 14 millones de barriles a lo largo de su vida útil, con un gasto de capital estimado en torno a los u$s36 millones por pozo, entre perforación e instalaciones.
Para Glorioso, con la información pública disponible no resulta razonable convalidar esos parámetros unitarios. La auditoría de Netherland, Sewell & Associates (NSAI) calculó 314 millones de barriles en reservas probadas y probables (2P), cifra que sube a 408 millones al sumar las posibles (3P). El especialista advirtió que los recursos contingentes y prospectivos mantienen un alto nivel de incertidumbre, porque su eventual reclasificación depende del rendimiento efectivo de los pozos una vez que arranque la producción comercial.
El plan operativo prevé una primera fase con 50.000 barriles diarios a través de 11 pozos. Luego, con la segunda unidad flotante, el consorcio aspira a elevar el bombeo hasta los 180.000 barriles diarios. Para Glorioso, ese salto exigirá validar resultados concretos: la etapa inicial tiene respaldo financiero, pero una expansión de esa magnitud demandará inversiones mucho mayores y quedará supeditada al comportamiento productivo de los primeros pozos.
El contraste con Vaca Muerta
En su análisis comparativo, Glorioso marcó la distancia entre Sea Lion y Vaca Muerta: los 232 millones de barriles asignados al proyecto de Malvinas equivalen a solo un 3% de los 8.134 millones descubiertos en Neuquén. A eso se suma el factor operativo: frente a una cuenca consolidada, con infraestructura firme y proyección de largo plazo, la iniciativa offshore arrastra atrasos constantes desde 2015.
El informe plantea que las sanciones argentinas y la prioridad que Vaca Muerta tiene para las empresas de servicios petroleros podrían complicar la contratación de proveedores especializados. Glorioso sostuvo que la ausencia de firmas de primera línea elevaría los riesgos operativos e induciría demoras, condicionadas además por las complejas condiciones marítimas del Atlántico Sur. Su conclusión: Sea Lion deberá validar en fase de producción comercial la productividad anunciada antes de consolidar la decisión de inversión para su segunda etapa.