La Legislatura destrabó las escrituras del IPV: quiénes podrán poner la casa a su nombre
¿Cuántos años hay que vivir la casa para poder ponerla a tu nombre? La Legislatura sancionó una ley que destraba las escrituras del IPV y pone un tope a las deudas que superan el valor del inmueble. Quiénes pueden anotarse y qué pasa con los créditos impagables.
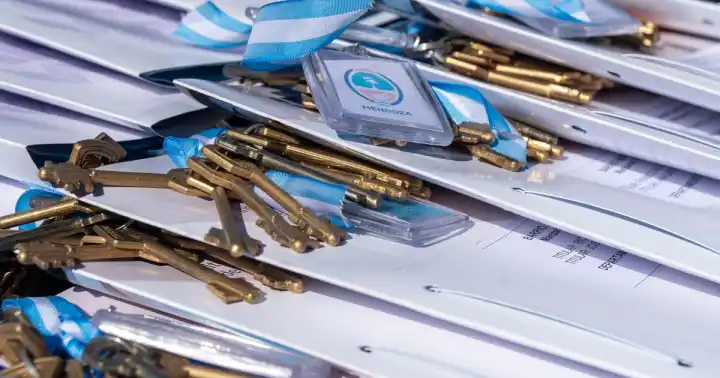
La Legislatura de Mendoza sancionó una norma que apunta a resolver dos dolores de cabeza históricos para los adjudicatarios del Instituto Provincial de la Vivienda (IPV): la imposibilidad de escriturar casas que fueron transferidas sin completar el cambio de titularidad y los créditos cuyos saldos quedaron por encima del valor real de la propiedad.
El proyecto, impulsado por la diputada Melisa Martínez Malanca (UCR) y con la coautoría de Franco Ambrosini (UCR), ya tenía media sanción de Diputados y este martes se aprobó por unanimidad en la Cámara de Senadores. Ahora quedó en manos del Poder Ejecutivo para su promulgación.
Quiénes podrán regularizar la titularidad
El corazón de la ley es la creación de un régimen permanente para ordenar la situación dominial de viviendas sociales que hoy siguen figurando a nombre del adjudicatario original, aunque las familias que las habitan paguen religiosamente sus cuotas.
La norma alcanza a los inmuebles que fueron transferidos a través de boletos de compraventa, cesiones de derechos, permutas u otros instrumentos similares.
Para iniciar el trámite, los interesados deberán acreditar una posesión pública, pacífica y continua de al menos un año y tener el crédito al día o un plan de pagos vigente.
El texto también contempla situaciones de ocupación de hecho. El IPV podrá desadjudicar o revocar una adjudicación anterior —respetando el debido proceso— cuando un tercero demuestre posesión pública, pacífica y continua durante tres años y cumpla con las condiciones para acceder a la vivienda. Se trata de un avance clave: el régimen previo exigía cinco años.
En caso de que corresponda una nueva adjudicación, se reconocerán los pagos que el ocupante pueda comprobar sobre el crédito original, que se descontarán del nuevo saldo.
Los casos que quedan afuera
La ley fijó exclusiones para evitar que el procedimiento se use en situaciones que necesitan otro tipo de resolución judicial. No podrán acogerse las viviendas involucradas en denuncias de usurpación o en procesos para recuperar la posesión, las ocupaciones autorizadas expresamente por el IPV ni los inmuebles cuyos créditos ya estén cancelados.
Entre los requisitos generales figuran no tener derechos de propiedad sobre otros inmuebles, acreditar al menos cinco años de radicación legal en Mendoza y cumplir con las demás exigencias que establezca la reglamentación.
Créditos que valen más que la casa: la otra pata de la ley
El segundo eje apunta a destrabar la cancelación de los créditos habitacionales. Para eso, se incorporó un artículo a la Ley 4.203 que faculta al Directorio del IPV a determinar los saldos para adelantos de capital o cancelaciones totales tomando como referencia el valor del crédito y el costo de reposición de la vivienda, y aplicando el menor de ambos.
La herramienta permitirá modificar, fijar o readecuar los saldos cuando los mecanismos de actualización hayan generado distorsiones entre lo que se debe y lo que realmente vale el inmueble. También podrá usarse para adelantar cuotas sin cancelar la totalidad del crédito, con quitas que se definirán en la reglamentación.
Durante el debate, el senador Walther Marcolini explicó que muchos créditos otorgados desde 2017 quedaron atados a la Unidad de Valor Adquisitivo (UVA), la variación salarial y otros índices de recupero. Según dijo, la evolución de esos indicadores llevó a que el saldo adeudado supere el valor de mercado de la casa. Con las nuevas atribuciones, el IPV podrá intervenir sobre esos saldos y ponerles un límite razonable.
Con esta norma, el Ejecutivo busca incentivar el cumplimiento de las obligaciones y permitir que el IPV recupere fondos para sostener su operatoria.