La deuda que asfixia a 257.000 familias tucumanas: qué se esconde detrás del salvataje que evalúan en la Legislatura
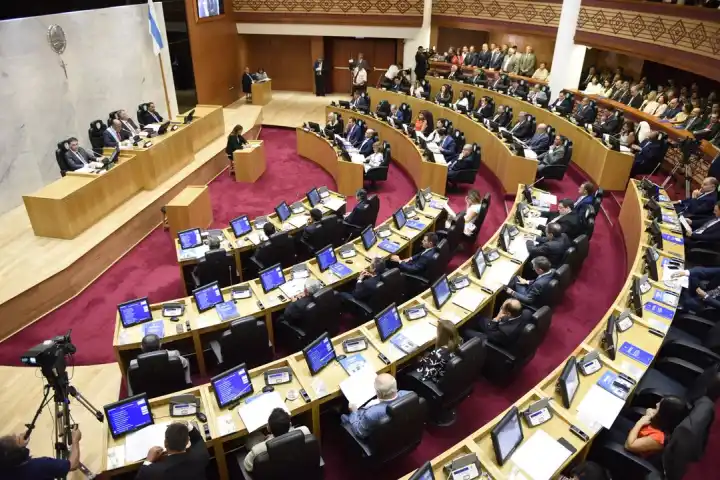
¿Qué están dispuestos a resignar para que 257.000 familias tucumanas dejen de ahogarse en deudas? En la Legislatura hay más de media docena de proyectos sobre la mesa, pero el debate no arrancó: apareció un pedido de aplazo y una jugada para ampliar el alivio a un sector que hasta ahora quedaba afuera.
Más de 257.000 hogares de Tucumán arrastran deudas en situación irregular, casi el 19% de incumplimiento, por encima de la media nacional. El dato, del Centro de Economía Política Argentina (CEPA) sobre registros del Banco Central, ubica a la provincia como el sexto distrito con mayor mora del país y encendió las alarmas en la Legislatura, donde buscan cómo frenar el sobreendeudamiento.
El problema no es menor: el crédito dejó de usarse para proyectos y pasó a sostener la compra de alimentos. Esa realidad empuja a las familias a un círculo del que cada vez cuesta más salir y mantiene en alerta al Gobierno provincial.
Un salvavidas que todavía no llega
En la Legislatura hay más de media docena de proyectos bajo estudio. La mayoría apunta a auxiliar a los empleados públicos, aunque la intención es ampliar el alivio al sector privado. El tema iba a tratarse en la sesión del miércoles 30, pero fuentes parlamentarias confiaron en que se aplazaría para el siguiente debate, previsto para el jueves 8 de octubre.
Las iniciativas llevan firmas de distintos espacios: Gerónimo Vargas Aignasse, Carlos Gallia, Alberto Olea y Ernesto Gómez Gómez Rossi, por el oficialismo o aliados; la radical Silvia Elías de Pérez, por la oposición; y referentes de bloques mixtos como Compromiso Tucumán, con Alfredo Toscano, Claudio Viña y Rolando Alfaro.
En general, los proyectos buscan atacar el sobreendeudamiento de los hogares y proteger el salario alimentario. Entre los objetivos comunes aparecen reducir el costo del crédito, facilitar la refinanciación de deudas de consumo básico (tarjetas y préstamos) y brindar educación financiera clara.
Las propuestas que se discuten
Una de las que se estudia es la de Toscano. Plantea un régimen especial de financiamiento de deudas crediticias para empleados de la administración pública provincial y entes con ingresos de hasta seis salarios mínimos. Propone tasa cero para cancelar saldos de tarjetas del Banco Macro, agente financiero de la Provincia, con un tope de retención salarial del 25%. La fundamentación sostiene que así el banco absorbe el costo financiero y evita que las altas tasas agraven la mora.
La iniciativa de Vargas Aignasse crea un régimen de protección del salario frente al sobreendeudamiento para empleados públicos. Busca resguardar el carácter alimentario del haber regulando el descuento directo por planilla, con un tope de costo financiero total equivalente a la inflación interanual más 10 puntos y un límite de afectación salarial del 30% del haber neto.
La propuesta de Olea va más allá: impulsa el Programa Tucumán de Alivio y Desendeudamiento Personal para residentes con ingresos de hasta 10 salarios mínimos. Alcanza a empleados públicos y privados, monotributistas, autónomos, jubilados y pensionados. Su eje es una línea crediticia preferencial para consolidar deudas preexistentes mediante transferencia directa a acreedores, con tasa nominal anual máxima del 35%, plazos de hasta 36 meses y cuotas que no superen el 25% del ingreso neto. También prevé asesoramiento interdisciplinario gratuito y campañas de educación financiera.
Alternativas que llegan desde afuera
La Unión de Usuarios y Consumidores y el Instituto Movilizador de Fondos Cooperativos presentaron dos proyectos de ley para atacar la mora. El primero instituye el Régimen Provincial de Prevención y Tratamiento del Sobreendeudamiento de Consumidores y Usuarios, con un procedimiento administrativo gratuito de reestructuración de deudas y audiencias conciliatorias para convenir quitas, plazos de gracia o reducciones de tasa. El segundo modifica la Ley N° 8.365 para crear la Red Provincial de Puntos de Atención a Consumidores y Usuarios, que descentraliza la atención en 19 municipios y 93 comunas rurales.