Gana donde casi nadie se anima: la estrategia secreta de la inversora que vence a Wall Street
Tina Vandersteel administra u$s10.000 millones y se anima a los bonos que casi nadie quiere. Su fondo rinde un 6,4% anual desde 2016, pero hay un detalle en su método que lo explica todo.
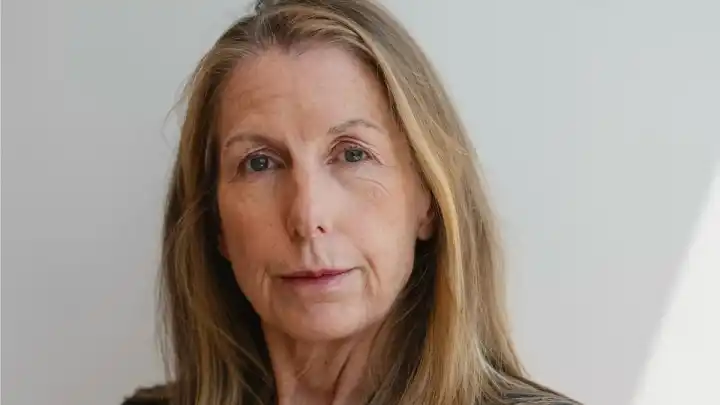
Tina Vandersteel administra unos u$s10.000 millones y se especializa en los bonos que la mayoría de los gestores evita: deuda de países con crisis, defaults y alta volatilidad. Su fondo de deuda emergente de GMO rinde un 6,4% anual desde 2016, muy por encima de los instrumentos tradicionales.
Vandersteel trabaja en Grantham, Mayo, Van Otterloo (GMO), una firma de Boston especializada en gestión de activos. Su carrera arrancó en 1990, poco después de recibirse de economista, analizando deuda de países en desarrollo en una entidad que después se integró a JPMorgan Chase.
Hoy tiene bajo su órbita alrededor de u$s10.000 millones y dirige, entre otros vehículos, el Fondo de deuda de países emergentes de GMO, que maneja unos u$s2.200 millones. Desde que asumió su gestión en 2016, ese fondo logró una rentabilidad anual del 6,4% sin comisiones.
Para ponerlo en perspectiva: en la última década, un fondo de Vanguard concentrado en bonos del Tesoro estadounidense a mediano plazo rindió un 1,1% anual, y su fondo indexado de deuda soberana emergente alcanzó el 3%.
Bonos que otros ni miran
Entre las posiciones de Vandersteel aparecieron bonos de Venezuela, Rusia, Bielorrusia, El Salvador y Uzbekistán, además de deuda de empresas con respaldo estatal como Pemex. La lógica es simple: un bono riesgoso puede ser una gran inversión si su precio ya descuenta un escenario catastrófico.
Venezuela es el ejemplo más claro. Algunos de sus bonos llegaron a cotizar a 6 centavos por cada dólar de valor nominal. Ese precio reflejaba una desconfianza extrema, pero también dejaba abierta la puerta a una recuperación fuerte si las expectativas cambiaban. Con el tiempo, esos títulos treparon hasta cotizar entre 37 y 54 centavos por dólar.
En Rusia la jugada fue distinta. GMO tenía exposición a deuda rusa antes de la invasión de Ucrania, pero al mismo tiempo contrató seguros contra incumplimiento crediticio. Cuando Rusia dejó de pagar, la cobertura se activó y la operación cerró con una pequeña ganancia.
Otro caso es Pemex. La petrolera mexicana arrastra problemas financieros y operativos que espantan a muchos inversores, pero el fondo interpreta que el respaldo del Estado mexicano reduce la chance de un default. Por eso mantiene u$s84 millones en deuda de la compañía.
El método: matriz de riesgo y salida a tiempo
La estrategia también incluye vender cuando el mercado se mueve demasiado en contra. Vandersteel recuerda un episodio con bonos mexicanos en libras esterlinas que pasaron de parecer baratos a estar sobrevalorados en poco tiempo. El fondo vendió en ese momento y recompró más adelante, cuando los precios se normalizaron.
Para medir el riesgo, usa una matriz de 8x8 basada en cambios históricos de calificaciones crediticias. Proyectando esas transiciones varios años hacia adelante, estima probabilidades de default y posibles recuperaciones de capital. Su modelo supone que, en caso de incumplimiento, los inversores podrían recuperar alrededor del 25% del capital.
A eso le suma diversificación: el fondo tiene posiciones en 69 países, lo que permite distribuir el riesgo entre economías cuyos problemas no necesariamente están relacionados.
Donde otros ven miedo, ella ve oportunidad
Para Vandersteel, las mejores oportunidades aparecen justamente donde el resto del mercado se siente incómodo. Su visión parte de que la deuda emergente es un mercado con ineficiencias importantes, donde los precios pueden alejarse bastante del riesgo real.
Por eso pasa gran parte del día siguiendo cotizaciones y buscando diferencias que otros operadores dejan pasar. La inversora contó que se sienta frente a su escritorio desde las 6.30 hasta las 16 para observar precios y detectar movimientos que puedan generar una oportunidad.
También cuestiona la idea de que los bonos de países desarrollados sean sí o sí más seguros. Estados Unidos, por ejemplo, tiene una deuda pública equivalente al 123% de su PBI, por encima de la de varios países emergentes que suelen verse como un riesgo mucho mayor.
Vandersteel incluso advierte que los inversores no deberían descartar escenarios poco habituales en mercados considerados seguros. Su conclusión es que en deuda soberana, ningún escenario debería considerarse imposible.