Endeudados hasta el cuello: el consejo de un juez para recuperar el sueldo que el banco se lleva entero
En la oficina de Defensa del Consumidor de Caleta Olivia ya registraron casos en los que el sueldo completo se lo lleva el banco. Un juez explica qué hacer antes de que la deuda se coma los ingresos.
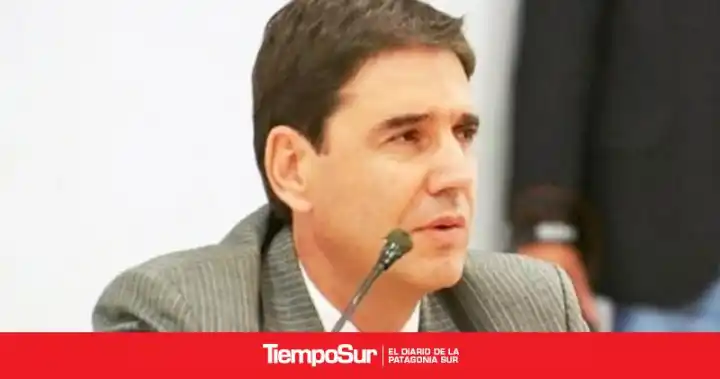
El crecimiento de las consultas por endeudamiento familiar encendió las alarmas en la oficina de Defensa del Consumidor de Caleta Olivia. Su titular, Pablo Calicate, reveló que en tres casos puntuales los trabajadores tuvieron absorbida la totalidad del salario por los descuentos automáticos.
En diálogo con La Parada, el programa que se emite por Tiempo FM 97.5, el juez sostuvo que la problemática mutó con los años: “Al principio se trataba de educación financiera, pero esto que está ocurriendo hoy tiene que ver con una política pública que ha llevado a que la mayoría de los asalariados hoy estén endeudados”.
El problema de fondo: intereses sin control
Calicate consideró que los programas provinciales de desendeudamiento funcionan como “un paliativo ante esta situación” y apuntó al corazón del asunto: “El principal problema es la desregulación de los intereses bancarios”.
“Nosotros nunca recomendamos dejar de pagar, pero por diferentes situaciones las personas van dejando de pagar, van creando una mora y esa mora se hace la verdad muy excesiva en cuanto a los cálculos de intereses, no está regulado”, afirmó.
En ese marco, mencionó los tres convenios que ofreció este año el Banco Santa Cruz: uno a principios de año, otro a mitad de año y una alternativa vigente que “junta todos los productos que tienen deuda en ese banco, unifica la deuda y aplica una nueva tasa de interés que es bastante más razonable que la que se venía aplicando y con plazos de pago bastante más largos”.
Igual, aclaró que cada persona debe evaluar su capacidad de pago. “Las deudas hay que pagarlas”, expresó.
El sueldo que no alcanza para nada
La situación más extrema se da cuando una persona tiene asociado el débito automático de una tarjeta, deja de pagar, la deuda crece y, al mismo tiempo, arrastra uno o más préstamos. “Eso hace que al ir acumulando deuda, el valor de la cuota que le descuentan ya supere los ingresos salariales”, indicó.
Si bien técnicamente el banco sostiene que no es ilegal, remarcó que “económicamente afecta mucho”. Y el escenario actual cambió las recomendaciones de la oficina: “Hoy por hoy, en la situación en la que nos encontramos, que la gente hoy está tomando préstamos directamente para afrontar los gastos alimentarios, son otras las sugerencias que podemos hacer”.
Entre esas sugerencias, la principal es “empezar a dar de baja los débitos” y reorganizar los pagos para recuperar disponibilidad sobre el salario. “Hoy terminó siendo perjudicial para los consumidores. En un momento era una comodidad, hoy la verdad que es un problema”, disparó sobre el débito automático.
Billeteras virtuales: intereses de hasta el 400%
Respecto de las billeteras virtuales, Calicate señaló una “situación muy similar” y un “muy alto índice de problemática denunciada”. Quienes toman préstamos por esas plataformas enfrentan intereses aún más altos, y los menores de 25 años son los más golpeados: “Son los que más deudas han contraído con billeteras virtuales y que no están pudiendo afrontar la situación con intereses de hasta el 400% en algunos casos”.
Además, advirtió sobre un cambio clave en los mecanismos de cobro: “A partir del 31 de agosto las billeteras virtuales van a poder cobrarse de la cuenta bancaria que el cliente tenía asociada en esa billetera”. Para eso deben pedir una autorización que “a veces no es tan clara”, y una persona puede “estar cometiendo el error de tildar una aceptación que después les puede generar un problema”.
Sobre la regulación, fue tajante: “Hoy por hoy, lamentablemente, es legal. Necesitamos regulación y el que lo puede regular es el Gobierno Nacional y el Banco Central de la República Argentina. Está desregulado, lo que no está prohibido está permitido”.
Llamados intimidantes y qué hacer
En relación con los estudios de cobranza, remarcó que “las llamadas intimidantes y hostigantes están prohibidas”. La recomendación es “no hacerle caso a esas llamadas, bloquear los números que vengan de esos lugares”. El consumidor no está obligado a mantener una conversación con el gestor de cobranza.
“En el caso de que eso no cese, eso es otra situación que se puede denunciar en Defensa del Consumidor, porque nosotros de esa manera mediamos para ver si efectivamente esa llamada es legítima y hacer cesar ese hostigamiento”, explicó.
Para Calicate, “hoy la solución es bajar la tasa de interés”. “No puede ser que, en términos técnicos, el que tiene un peso que lo pueda depositar en plazo fijo le están pagando un 20% anual de interés. Pero si tomás un préstamo te cobran el 100%. Hay una diferencia tremenda”, apuntó. Y recomendó mirar el costo financiero total y no solo la tasa anual, porque “es ahí donde están calculados todos los gastos, comisiones, impuestos y demás”.
Finalmente, insistió con la baja de los débitos automáticos de las tarjetas: “Esa normatividad del Banco Central existe. La verdad que poca gente la usaba”. Así como es posible adherirse al débito automático al pedir un préstamo o sacar una tarjeta, también se puede solicitar que los descuentos dejen de realizarse. “La idea es justamente reacomodarse para empezar a afrontar los gastos”, cerró.
En Río Gallegos funciona la Oficina de Defensa del Consumidor a nivel provincial, donde este tipo de situaciones pueden denunciarse de manera gratuita y sin necesidad de contar con un abogado.