El valor fiscal de la hectárea rural se multiplicó por 90: quiénes pagarán más en 2026
La AREF actualizó después de 14 años el valor de la tierra rural y los propietarios de campos ya tienen fecha para pagar todo el impuesto 2026. El monto que les llega no es el que muchos esperaban.
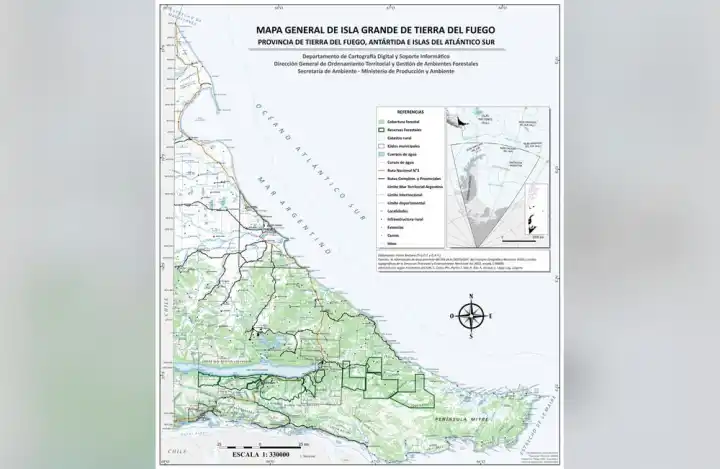
Después de 14 años sin modificaciones, la Agencia de Recaudación Fueguina (AREF) puso en vigencia un revalúo que cambiará la forma en que se liquida el Impuesto Inmobiliario Rural en Tierra del Fuego. El Valor Unitario Básico (VUB) de la tierra libre de mejoras pasó de $900 a $81.623,46 por hectárea, un salto nominal del 8.969%.
La medida fue adoptada el 2 de octubre, cuando ya habían transcurrido cuatro de los seis vencimientos previstos para el año. El revalúo fue elaborado por la Dirección General de Catastro bajo los parámetros de la Ley Provincial 904 y el Decreto 1346/26.
Un aumento que no se traslada directo al impuesto
El incremento del valor básico no implica un aumento equivalente en la boleta. La valuación de cada parcela combina la superficie con coeficientes que consideran la zona agroecológica, la ubicación, la cercanía a recursos naturales, la distancia a centros urbanos y a la Ruta Nacional 3, y las características económicas del inmueble. Esos factores correctores tienen un tope del 40%.
Además, el revalúo alcanza exclusivamente a los inmuebles rurales. La Ley Provincial 1574 suspendió hasta fines de 2026 la aplicación del Impuesto Inmobiliario provincial, pero exceptuó expresamente al Inmobiliario Rural, que sigue vigente. Por eso, la actualización no toca a viviendas, comercios ni otras propiedades urbanas.
Un ejemplo para dimensionar el cambio
Para calcular el impuesto, la Resolución 677/26 fijó como referencia la UAPES vigente al inicio de 2026, de $83,19. La nueva valuación determinará el tramo de la escala y la alícuota aplicable a cada inmueble.
Un hipotético predio de 500 hectáreas en la zona centro, destinado al turismo, ubicado sobre la Ruta 3 y próximo al Lago Escondido, tenía con el valor anterior una valuación inicial de $450.000. Con el nuevo VUB asciende a $40,8 millones y, si los factores correctores llegaran al máximo del 40%, podría alcanzar unos $57,1 millones.
En ese supuesto, el Impuesto Inmobiliario Rural 2026 sería de aproximadamente $124.785 anuales, ya que operaría el mínimo de 250 UAPES para cada una de las seis cuotas: $20.797,50 por vencimiento.
Impacto en la recaudación y calendario ajustado
La actualización también tendrá efecto sobre la recaudación. Durante 2025, el Inmobiliario Rural aportó apenas algo más de $5 millones. Con el nuevo esquema, tomando como referencia las más de 700 partidas rurales informadas por AREF y suponiendo que todas tributaran únicamente el mínimo, la recaudación tendría un piso teórico cercano a $87,3 millones.
Otro aspecto particular es el momento de aplicación. La resolución fue dictada el 2 de octubre, cuando ya habían pasado los vencimientos originales de las primeras cuatro cuotas, correspondientes a febrero, abril, junio y agosto.
AREF trasladó esas cuatro cuotas al 30 de diciembre. La quinta vence el 15 de octubre, apenas 13 días después del dictado de la resolución, y la sexta el 11 de diciembre. De esta manera, la totalidad del impuesto correspondiente a 2026 deberá afrontarse durante el último trimestre del año.
Los pagos deberán realizarse por los medios electrónicos habilitados por AREF, mediante la generación del VEP correspondiente.
El nuevo esquema modifica así una referencia que permanecía sin cambios desde 2012. El valor básico de la hectárea se multiplica por más de 90, aunque el impacto final sobre cada propietario dependerá de las características del inmueble, su nueva valuación fiscal y el tramo de la escala tributaria que le corresponda.