El Senado debate un cambio que puede tocar tu bolsillo: qué dice el proyecto
El Senado avanzó con un proyecto que promete dar vuelta la relación entre los contribuyentes y la AFIP. Los especialistas ya dieron su veredicto, pero hay un punto que genera dudas.
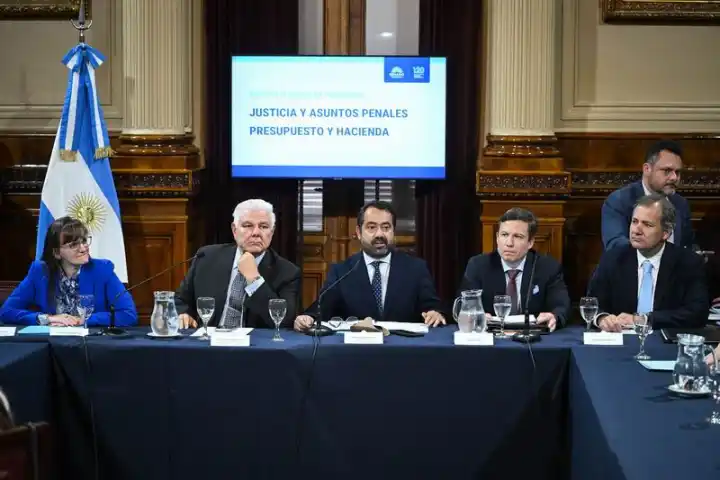
Las comisiones de Justicia y Asuntos Penales y de Presupuesto y Hacienda del Senado avanzaron con el proyecto «Inocencia Fiscal II», impulsado por el Poder Ejecutivo, que promete modificar la relación entre los contribuyentes y la AFIP. El plenario fue encabezado por Gonzalo Guzmán Coraita, de La Libertad Avanza, y Agustín Monteverde, también oficialista, al frente de las respectivas comisiones.
Durante el encuentro se analizaron modificaciones a normas clave del régimen tributario, entre ellas las leyes 11.683 y 27.799, vinculadas a la declaración jurada simplificada de Ganancias y a la prescripción tributaria, además de la ley 25.191, que regula el régimen sancionatorio.
Qué propone la iniciativa
El proyecto reforma el Régimen Simplificado del Impuesto a las Ganancias y la Ley de Procedimiento Tributario. Según sus fundamentos, busca dar mayor seguridad jurídica a los contribuyentes, reducir las obligaciones de información y establecer reglas más previsibles para el cumplimiento fiscal.
También apunta a favorecer la formalización de la economía y a facilitar la re-monetización de tenencias de moneda extranjera en el mercado local, con reglas más claras sobre su tratamiento impositivo.
Qué dicen los especialistas
Expusieron Martín Caranta, contador especializado en Derecho Tributario y miembro de la International Fiscal Association, y Juan Martín Jovanovich, abogado tributarista y fundador de la Academia Internacional de Derecho Aduanero. Ambos respondieron consultas de los senadores.
Caranta recomendó aprobar la iniciativa y afirmó que «no es una ley tributaria más, es realmente un cambio de paradigma en la relación fisco-contribuyente». Añadió que «el sistema deja de actuar con prejuicios y castigos, ahora se invierte esa lógica, se establece un régimen de confianza e incentivos».
Jovanovich, por su parte, sostuvo que «no existe una afectación del principio de capacidad contributiva». Explicó que la reforma «modifica la forma de presentar la Declaración, simplifica la información que el fisco pide incluir en ella, lo que facilita el cumplimiento» y «incorpora un universo de contribuyentes que estaban excluidos».
Sobre las facultades de fiscalización, el abogado dijo que la iniciativa «no limita la facultad de fiscalización, sino que restablece el principio de que quien alega un hecho debe probarlo. El principio normal del procedimiento Civil y Comercial, es decir elimina la inversión de la carga que tienen las presunciones».
Régimen simplificado y discrepancias
Uno de los puntos centrales es la eliminación de los límites patrimoniales y de facturación para acceder al régimen simplificado, lo que amplía el universo de contribuyentes alcanzados. Quedan excluidos los funcionarios públicos y los grandes contribuyentes.
El proyecto también define qué se considera una «discrepancia significativa»: una diferencia superior al 15 por ciento sobre el impuesto determinado. Si se supera ese umbral, será la Agencia de Recaudación y Control Aduanero la que deberá acreditar la existencia de la discrepancia.
Regularización y plazos
La iniciativa prevé un mecanismo de regularización para contribuyentes observados: tendrán 15 días hábiles para subsanar las diferencias y conservar los beneficios del bloqueo fiscal. Además, se fija como fecha límite el 31 de diciembre de 2027 para mantener esos beneficios.