El Niño en Rosario: por qué las consultas por seguros contra inundaciones no paran de crecer
El granizo ya es moneda corriente en las pólizas. La inundación, no: no todas las compañías la ofrecen y tiene letra chica. Qué dicen los asesores de Rosario ante la llegada de El Niño.
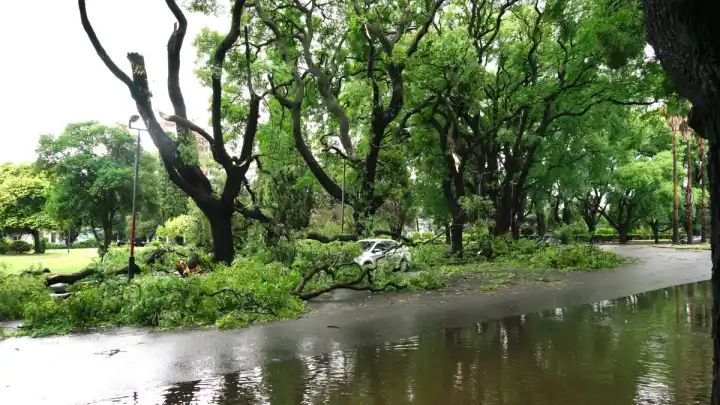
El pronóstico de un período de lluvias intensas disparó la demanda de coberturas contra inundaciones en Rosario, pero no todas las compañías las ofrecen y las condiciones tienen letra chica. En el mercado asegurador local, los productores asesores empezaron a recibir más pedidos de viviendas y comercios que buscan protegerse frente al riesgo de crecidas y anegamientos.
La posibilidad de un ciclo complicado de precipitaciones y el avance de El Niño generaron movimiento entre los asesores de seguros. Así lo confirmó Emiliano Giménez, presidente de la Asociación de Productores Asesores de Seguros (Apas) Rosario Sur de Santa Fe, quien señaló a La Capital: "Siguen creciendo los pedidos o consultas sobre riesgo de inundación, por ejemplo".
Giménez explicó que, mientras la cobertura contra el granizo ya es moneda corriente en el mercado, la protección por inundación tiene una disponibilidad más acotada. Algunas compañías, de todos modos, comenzaron a analizar su incorporación.
Qué es El Niño y por qué preocupa
El fenómeno se caracteriza por un calentamiento anormal de las aguas superficiales del océano Pacífico ecuatorial, que modifica la circulación atmosférica y puede alterar los patrones de lluvia. Frente a la previsión de un episodio con posibles efectos sobre las precipitaciones, en los últimos meses distintas provincias y organismos nacionales reforzaron las tareas de prevención, con especial atención a las zonas expuestas a crecidas de ríos, lluvias intensas e inundaciones.
En ese contexto, cada vez más personas buscan anticiparse. Desde armar un kit de emergencia para el hogar hasta consultar por seguros que protejan viviendas y pertenencias frente a eventuales inundaciones y otros daños provocados por fenómenos climáticos extremos.
Qué cubre el seguro Combinado Familiar
Para las viviendas, el seguro Combinado Familiar incluye una cobertura específica por daños materiales causados por inundaciones. Según detalló Giménez, puede contemplar pérdidas provocadas por lluvias intensas y acumulación excesiva de agua, desbordes de ríos y arroyos, y también eventos que ocurran en otras regiones: desbordes de lagos y lagunas, crecidas del mar, deshielos, acumulación de nieve, rotura de diques o presas y avenidas torrenciales.
Se trata de una cobertura adicional y optativa, con límites concretos. La suma asegurada máxima equivale al 20% de la suma contratada para incendio de un edificio. La indemnización se calcula a primer riesgo absoluto, sin aplicar la regla proporcional, y puede contratarse sin franquicia o con una franquicia acordada con la aseguradora.
Antes de firmar, conviene conocer las exclusiones. La cobertura no contempla, entre otros casos, los daños ocasionados por deficiencias constructivas o desagües y canaletas deficientes. Tampoco cubre la acumulación de granizo, las filtraciones por debajo del nivel del terreno ni el reflujo de agua por cañerías o conductos, salvo que estos últimos daños sean consecuencia de una inundación cubierta. Quedan excluidos, además, los bienes y construcciones ubicados total o parcialmente sobre cursos o espejos de agua.
El referente de los productores de seguros aclaró que estas condiciones corresponden al seguro Combinado Familiar y no deben generalizarse a otro tipo de seguros integrales, que pueden tener alcances y requisitos diferentes.
Las recomendaciones de las aseguradoras
Desde Grupo San Cristóbal remarcaron la importancia de revisar las condiciones de los seguros antes de la llegada de fenómenos meteorológicos intensos. Mónica Adriana Camarote, gerenta de Siniestros de la compañía, advirtió que estos episodios pueden provocar daños en viviendas y vehículos, además de pérdidas económicas para los comercios que deben interrumpir su actividad.
"Observamos fenómenos meteorológicos cada vez más intensos y concentrados en pocas horas. Si bien no es posible evitarlos, muchas de las pérdidas pueden reducirse con acciones preventivas realizadas antes de que llegue la tormenta. Prepararse con anticipación sigue siendo la herramienta más efectiva para proteger a las personas y su patrimonio", señaló.
En las viviendas, las pólizas pueden contemplar daños por granizo, vientos fuertes, caída de árboles e ingreso de agua desde el exterior como consecuencia de un temporal, según las condiciones contratadas.
En los vehículos, los daños por inundación o anegamiento pueden estar cubiertos por seguros con daños parciales y, en algunas modalidades de terceros completo, con limitaciones. La cobertura por caída de árboles y ramas también depende del seguro contratado.
La compañía también puso el foco en los comercios y las pymes. Cuando un local debe cerrar para reparar daños provocados por una tormenta, los gastos fijos —alquileres, salarios y servicios— continúan aunque no haya actividad. Para esos casos, el seguro Todo Riesgo Operativo de San Cristóbal incluye una cobertura por interrupción de la explotación que puede contemplar pérdidas de beneficio neto, gastos fijos, sueldos, jornales y cargas sociales cuando un siniestro cubierto obliga a interrumpir temporalmente la actividad.
Como medidas preventivas, desde San Cristóbal recomendaron mantener la limpieza de canaletas y desagües, revisar las condiciones de las pólizas antes de los temporales y documentar los daños con fotografías si ocurre un siniestro.