El economista tucumano que asesora a Milei dijo que comprar dólares frena el país
El economista tucumano que el mercado escucha con atención puso en duda la receta que el propio Gobierno defiende: dice que juntar tantos dólares en el Central le pone un techo al crecimiento. Su advertencia abre una discusión incómoda en plena suba del riesgo país y con un dato sobre la mesa que nadie esperaba.
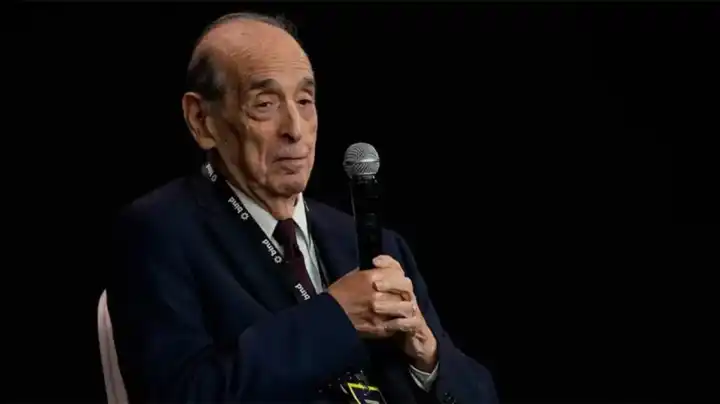
Un nombre que el mercado sigue con atención instaló una incomodidad en el debate económico. Ricardo Arriazu, tucumano y uno de los analistas más escuchados por los inversores, puso en duda la política de acumulación de reservas que lleva adelante el Banco Central. Su lectura: comprar tantos dólares termina limitando el crecimiento de la actividad productiva.
Lo llamativo no es solo el diagnóstico, sino quién lo firma. Arriazu suele ubicarse cerca de las posiciones del Gobierno de Javier Milei. Y su planteo contrasta de manera directa con lo que el mismo establishment económico reclamaba hace apenas un año.
Del «comprá más» al «comprá menos»
Durante la turbulencia cambiaria que precedió a las elecciones del año pasado, el reclamo era exactamente el opuesto. Un arco amplio de economistas —desde los ortodoxos hasta los keynesianos más cercanos al kirchnerismo, con el staff del FMI incluido— insistía en que el BCRA no juntaba reservas suficientes. Esa debilidad, argumentaban, alimentaba la desconfianza del mercado y el temor de los ahorristas a una devaluación que parecía inevitable.
La premisa era compartida por casi todos: una posición más sólida de reservas contribuiría a bajar el riesgo país. Hoy, en cambio, el escenario descolocó a los especialistas. El riesgo país argentino superó los 700 puntos básicos y se despega del resto de la región, aun cuando el país atraviesa un boom exportador y el Central compra divisas a un ritmo promedio de US$100 millones por día en lo que va del mes.
Las hipótesis que circulan en el mercado
Los economistas manejan varias explicaciones para ese fenómeno. Algunos creen que el ingreso de dólares es pasajero y responde a factores transitorios, como los altos precios de las materias primas. Los problemas de fondo, como la baja inversión privada, siguen sin resolverse.
Otros ponen el foco en el acceso al crédito. El país tiene por delante un calendario de vencimientos exigente y no cuenta con financiamiento fluido. Martín Redrado, ex presidente del BCRA, calculó que para el año próximo “faltan todavía 33.000 millones”, una cifra que, según su estimación, se necesitará para pagar intereses y atender la demanda de los ahorristas en un año electoral.
Miguel Kiguel, ex secretario de Finanzas durante el gobierno de Menem, habló en el mismo evento —organizado por la Asociación de Amigos de la Universidad de Tel Aviv— y sostuvo que la suba del riesgo país no condice con el equilibrio fiscal y de cuenta corriente que muestra la Argentina, sobre todo cuando otras naciones con peores cuentas pagan una prima más baja. Kiguel repasó el historial de incumplimientos del país y lamentó que no se haya aprovechado la “ventana” del verano pasado para tomar deuda a una tasa que hoy parece barata.
Desde el Gobierno, en tanto, apelan al argumento del «riesgo kuka». Lo ilustran con la diferencia de rendimientos entre los bonos que vencen en 2027 —dentro del mandato de Milei—, con tasas inferiores al 3,5%, y los de 2028, que superan el 11%.
Casi todos coinciden, además, en que las reservas del BCRA siguen siendo bajas frente a las de la región: rondan el 7% del PBI si se cuentan los acuerdos de swap, mientras que el promedio latinoamericano supera el 10%.
El giro que sorprendió a los especialistas
Hasta ahí, los argumentos eran conocidos. El cambio de eje lo aportó Arriazu, que apuntó justamente a la gran cantidad de dólares que compra el Central. Según su diagnóstico, esa política hace que la economía crezca a un ritmo de 2% anual, cuando existen condiciones para hacerlo al 5%.
Su planteo abrió un debate inmediato. Algunos analistas lo leyeron así: el Tesoro, en su intento de absorber los pesos que el BCRA emite al comprar dólares, presiona las tasas de interés hacia arriba y enfría el crédito. Bajo esa lógica se produce una contracción monetaria, porque la base de pesos crece menos que las reservas.
Las objeciones a la tesis de Arriazu
La idea no tardó en recibir críticas. Gabriel Caamaño, de la consultora Outlier, advirtió: “Andá a saber dónde estaría el riesgo país en medio de este lío internacional si no hubieran acumulado y siguiéramos con reservas netas nulas o negativas”.
Otros directamente niegan que las compras influyan sobre la tasa. Es el caso de Lucas Llach, ex vicepresidente del BCRA en la gestión macrista, para quien “a la tasa que fijan las autoridades monetarias, simplemente se absorbe automáticamente la liquidez no deseada a esa tasa”. Según ese razonamiento, las decisiones de los consumidores sobre gastar o ahorrar no cambian porque el Central compre más o menos reservas.
¿Fuga de capitales?
El economista Aldo Abam planteó otra arista: la contracara de comprar reservas es una salida de capitales, porque el BCRA deposita esos dólares en el exterior. Eso, dijo, genera dos problemas: recorta la capacidad de financiamiento interno y frena el crédito.
Desde esa perspectiva, el superávit de cuenta corriente —uno de los logros que el Gobierno más celebra— existe porque el BCRA compite con el sector privado por las divisas y, al retirarlas de circulación, elimina la posibilidad de destinarlas a mejorar la infraestructura productiva. Si eso no ocurriera, habría más inversión, aunque las cuentas mostrarían una mayor salida de dólares.
El punto es polémico porque lleva a discutir si conviene dejar de acumular reservas. “¿Vamos a tener la cosecha más grande de la historia guardada en un cajón del Banco Central?”, se preguntó en redes el consultor Gustavo Reija. Muchos le respondieron que Arriazu nunca propuso dejar de comprar, algo que considera inevitable por el historial de defaults del país.
Inflación o crédito: la disyuntiva de fondo
Otros economistas leyeron en el planteo de Arriazu la tensión entre priorizar la lucha contra la inflación o la reactivación del crédito. Hasta ahora, en esa disyuntiva parece imponerse el objetivo antiinflacionario, en el que el Gobierno deposita sus expectativas de éxito electoral.
En ese contexto, y dada la necesidad de mostrar reservas sólidas para moderar la volatilidad habitual previa a los comicios, la advertencia de Arriazu aumenta la inquietud: implicaría un panorama de estancamiento también en 2027, pese al fuerte flujo de capitales que genera la balanza comercial.