El dato de Hartfield sobre el crédito que dejó al oficialismo sin respuesta
¿Qué ley podría terminar golpeando justamente a los que dice proteger? Hartfield lo advirtió en el debate y su frase dejó al oficialismo sin respuesta.
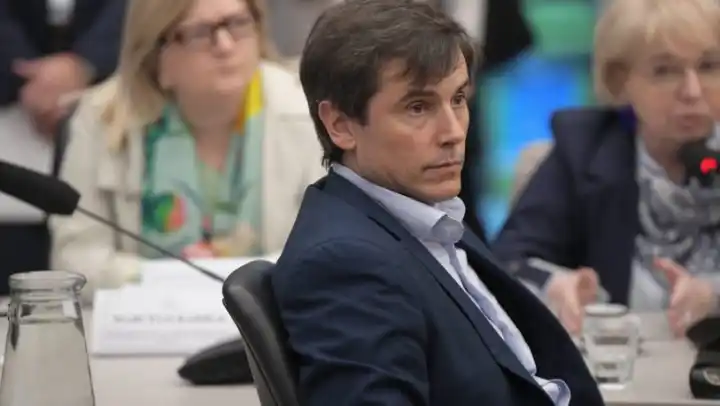
El diputado nacional por Misiones acompañó el dictamen de mayoría sobre endeudamiento y lanzó una advertencia que sacudió el debate: limitar el crédito por ley podría terminar golpeando justamente a los sectores más vulnerables.
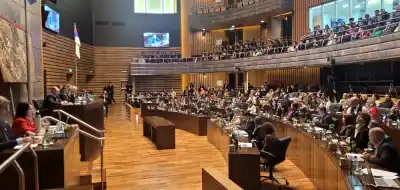
Las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia de la Cámara de Diputados avanzaron este lunes 29 de septiembre con un dictamen de mayoría sobre los proyectos que abordan el endeudamiento en el sistema de crédito.
La reunión conjunta, presidida por Santiago Pauli (LLA), concluyó con un dictamen de mayoría que reunió 32 firmas y dos disidencias sobre un total de 61 diputados presentes, además de dos dictámenes de minoría.
Qué dice el dictamen que firmó Hartfield
La iniciativa de mayoría establece la obligación de informar de manera clara el Costo Financiero Total Efectivo Anual (CFTEA) y la carga tributaria de cada crédito; crea un perfil de riesgo crediticio accesible y gratuito para cada usuario; incorpora el derecho a la portabilidad del crédito y un “botón de arrepentimiento” para operaciones digitales; y refuerza la protección frente al fraude y las prácticas de cobranza abusivas.
A diferencia de otras propuestas analizadas durante el debate, el dictamen no establece topes a las tasas de interés ni modifica retroactivamente las condiciones de los créditos ya otorgados.
Diego Hartfield acompañó el dictamen y tuvo una participación activa dentro del bloque oficialista en el análisis y la redacción de la propuesta, luego de cinco reuniones de comisión en las que se debatieron distintas alternativas para abordar la situación de la morosidad y el acceso al crédito.
Durante la jornada también expusieron Nicolás Ferro, vice superintendente de Entidades Financieras del Banco Central de la República Argentina (BCRA), y Alejandro Guillermo Henke, vicepresidente del Banco Nación, quienes participaron del debate previo a la firma de los dictámenes.
“Podemos terminar perjudicando a quienes queremos proteger”
“No hay que salir a votar una ley de emergencia cada vez que aparece un problema. Puede tener una solución de corto plazo, pero después traer un perjuicio y una consecuencia que puede ser muy grave”, afirmó Hartfield al fundamentar su posición.
En la misma línea, desde el oficialismo plantearon que la respuesta a la morosidad debe orientarse a generar herramientas de transparencia y protección para los usuarios sin afectar el funcionamiento del sistema crediticio. Durante la reunión, la diputada Silvana Giudici (LLA) cuestionó las iniciativas que proponían “un atajo a la morosidad” y sostuvo que el dictamen de mayoría busca aportar “transparencia, control y previsibilidad a las herramientas financieras”.
Hartfield recordó el antecedente de la Ley de Alquileres para advertir sobre los efectos no deseados que pueden producir determinadas regulaciones. “Cuando uno intenta regular en beneficio del consumidor, al final lo termina perjudicando”, sostuvo, al señalar que mayores restricciones pueden trasladarse a precios o reducir la oferta disponible.
El legislador misionero también planteó la necesidad de diferenciar el endeudamiento de la morosidad y defendió al crédito como una herramienta necesaria para el crecimiento económico.
“Nos enseñaron durante mucho tiempo que había que vivir con lo nuestro y que el mercado financiero era una timba. Pero una de las grandes consecuencias de nuestro bajo crecimiento fue justamente no tener un mercado de crédito sólido”, expresó.
Hartfield señaló que el crédito pasó de representar alrededor del 5% a casi el 14% del PBI y que todavía se encuentra muy por debajo de los niveles de otros países de la región. “Tenemos mucho por crecer y tenemos que tener mucho cuidado con qué tipo de ley sancionamos para no frenar ese crecimiento”, remarcó.
El rechazo a modificar contratos ya firmados
Otro de los puntos centrales de su intervención fue el rechazo a modificar por ley las condiciones de contratos previamente celebrados. Hartfield advirtió que alterar retroactivamente las reglas puede generar mayor incertidumbre para quienes prestan y trasladarse posteriormente al costo del financiamiento.
“El sistema financiero prestó ese dinero bajo condiciones ya pactadas. Si se las modificamos por ley, deja de poder confiar en esas condiciones. ¿Y qué hace para la próxima? Sube la tasa, porque se cubre. Terminamos queriendo beneficiar a los sectores más vulnerables y el resultado es el opuesto”, explicó.
Frente a ese escenario, planteó que el camino debe ser generar mayor competencia, ampliar la oferta de crédito y consolidar condiciones de estabilidad que permitan a las entidades competir por ofrecer mejores tasas y condiciones.
En ese marco, destacó además que una parte de las situaciones de mora ya está siendo abordada mediante mecanismos de refinanciación voluntaria. Durante la reunión se señaló que 500 mil créditos en mora ya fueron refinanciados y que, en el caso de las fintech, se habría refinanciado el 90% de las deudas, como parte de un proceso de reencauzamiento dentro del propio sistema.
“Esa es la vía: no una ley rígida y homogénea para un problema que los propios expositores describieron como amplio y heterogéneo”, sostuvo Hartfield.
Finalmente, el diputado nacional por Misiones destacó que el dictamen busca combinar nuevas herramientas de protección para los consumidores con condiciones que permitan continuar desarrollando el mercado de crédito.
“El camino es seguir dando herramientas para que haya más jugadores, más competencia y estabilidad de nuestra moneda. Y, de a poco, dejar de demonizar la deuda y entender que el crédito es necesario para el crecimiento de nuestro país”, concluyó.