El costo de la deuda francesa se lleva más plata que educación y defensa juntas
El Estado francés ya destina a pagar su deuda más plata que a educación y defensa juntas, y la cifra seguirá subiendo. Qué pasó con los mercados y por qué las calles complican todo.
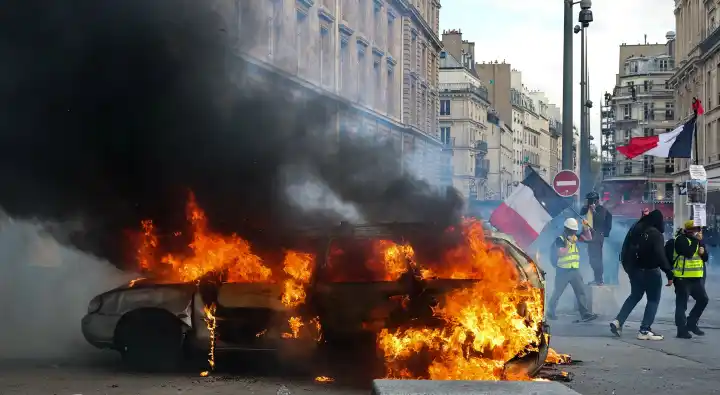
Las calles de Francia arden y no es una metáfora. Lo que arrancó como una protesta de estudiantes contra el deterioro de las escuelas públicas mutó en una ola heterogénea que reclama por el costo de vida, la falta de oportunidades para los jóvenes y el monto de las jubilaciones. El gobierno de Emmanuel Macron quedó desbordado: en varias ciudades importantes se impusieron toques de queda para frenar saqueos y vandalismo desde el fin de semana pasado.
Pero hay otro incendio, menos visible y quizás más destructivo, que empieza a prenderse en los mercados financieros. En las últimas semanas creció la desconfianza hacia los bonos franceses, esos títulos que el Estado emite para financiar sus gastos presentes a cambio de prometer una rentabilidad futura a quienes los compran.
Desde comienzos de septiembre de 2026, la prima de riesgo de Francia subió de forma sustancial, según el artículo original. Esa prima es el sobrecosto que el país paga para financiarse frente a Alemania, considerado el socio más solvente de la eurozona. El dato refleja las dudas crecientes sobre la sostenibilidad de la deuda gala.
Traducido: los mercados empiezan a preguntarse si la República francesa podrá afrontar el pago del capital y los intereses de su deuda o si terminará en un “default”, una suspensión de pagos como la que sufrió Argentina en 2001. Por ahora, el Estado francés sigue consiguiendo financiarse.
Qué dicen el gobierno y los mercados
El ministro de Finanzas, Roland Lescure, aseguró a la BBC a comienzos de este mes que la demanda de bonos se mantiene y que el gobierno coloca deuda cada dos semanas sin mayores problemas. El gobernador del Banco de Francia, Emmanuel Moulin, dijo hace dos semanas que el país no necesita por ahora la ayuda del Banco Central Europeo (BCE).
Sin embargo, el Ministerio de Economía y Finanzas admitió que redujo la venta de bonos a más de 30 años por la menor demanda de los inversores. “De repente, los mercados financieros están tratando a Francia como el nuevo enfermo económico del mundo occidental”, escribió el premio Nobel de Economía Paul Krugman en un artículo reciente.
El gobierno de Macron sabe que debe atacar el problema y lleva tiempo intentando aprobar medidas para bajar el déficit público y ordenar las cuentas. Pero choca con un Parlamento donde está en minoría y con manifestantes que exigen mejores servicios públicos y rechazan los recortes al “estado del bienestar” francés.
Mientras intenta restablecer el orden en las calles y recuperar la confianza de los mercados, Macron enfrenta otra amenaza: el “efecto bola de nieve” en el costo de la deuda, que puede achicar todavía más su margen de maniobra.
Qué es el “efecto bola de nieve” de la deuda
Con las imágenes de edificios históricos en llamas abriendo los noticieros de todo el mundo, el ministro Lescure dijo el lunes en la Asamblea Nacional que Francia no está atrapada en “una bola de nieve” de deuda. El concepto se usa en macroeconomía.
La deuda de un país se mide en proporción al tamaño de su economía (el PIB). Esa proporción sube cada año por los intereses que hay que pagar por la deuda acumulada y baja por el crecimiento de la economía, contando también la inflación (el llamado crecimiento nominal).
Si el tipo de interés medio que paga el Estado por el conjunto de su deuda supera el crecimiento nominal, hay efecto bola de nieve positivo y la deuda crece sola: aumenta como porcentaje del PIB aunque el gobierno no gaste más de lo que ingresa. Si pasa lo contrario, el efecto es “negativo” y la deuda se reduce sola.
El efecto es mayor cuanto más alta es la deuda de partida. Francia, con una deuda en torno al 119% del PIB, es especialmente sensible. “Cuando tienes un alto nivel de deuda, tienes que pagar una gran cantidad de intereses en esa deuda”, explicó a BBC Mundo Jagjit S. Chadha, profesor de Economía de la Universidad de Cambridge.
“El peligro es que si llegas al punto de la bola de nieve por el aumento del riesgo que perciben los inversores, los tipos de interés subirán, y si lo hacen, la deuda se llevará aún más recursos del Estado”, agregó. Y completó: “Si se percibe que el Estado no podrá pagar su deuda o que habrá problemas en el futuro, los tipos de interés subirán aún más y un porcentaje cada vez mayor de lo que el Estado ingresa con los impuestos se irá a pagar la deuda en lugar de a los servicios públicos”.
¿Ya sufre Francia el efecto bola de nieve?
Por muy poco y desde hace poco. Entre 2017 y 2025, con tasas muy bajas, el efecto fue negativo (favorable) y el país pudo reducir la deuda un promedio de 1,74 puntos del PIB al año, según datos del Tesoro recogidos en un informe presentado en julio en la comisión de Finanzas de la Asamblea Nacional.
Pero el tipo de interés medio que paga Francia por su deuda pasó del 1,8% en 2023 al 2,3% previsto para 2026, con un crecimiento estancado en el 0,5%, según la última previsión del Gobierno. El Ejecutivo prevé que el efecto sea positivo en 2026: sería la primera vez desde 2020 en que la deuda crecería por sí sola, aunque de manera todavía marginal.
Lescure admitió ante la comisión parlamentaria que el peso de los intereses vuelve a empujar la deuda al alza, pero negó que exista un efecto bola de nieve duradero que la haga crecer de forma inexorable.
El riesgo es que la situación se consolide. El Tribunal de Cuentas francés y la Comisión Europea estiman que el tipo medio superará al crecimiento de forma duradera hacia el final de la década. Si ocurre, Francia no solo tendría que reducir su alarmante déficit: también debería alcanzar un superávit primario (más ingresos que gastos sin contar los intereses) del que hoy está muy lejos.
Francia parece avanzar hacia ese escenario. Lescure aseguró la semana pasada que la carga de la deuda llegaría en 2027 a unos 91.000 millones de euros anuales (unos US$102.000 millones), una cifra que supera el presupuesto anual para educación y defensa.
Por qué Francia
Francia no es la única economía avanzada que vio crecer su deuda en los últimos años. Al comenzar la década, los gobiernos se endeudaron masivamente para sostener la economía durante la pandemia de covid. En Europa, ese endeudamiento se sumó al de la crisis de deuda soberana iniciada en 2009, cuando hicieron falta inyecciones gigantescas de capital para rescatar a Grecia, Irlanda, Portugal y Chipre, y sostener a la banca española.
El auge de los gigantes de la inteligencia artificial, que emiten deuda y compiten con los Estados por el capital, el aumento de los precios de la energía por la guerra de Estados Unidos e Israel contra Irán y el compromiso de los países de la OTAN de subir su gasto en defensa sumaron más tensiones a las arcas públicas.
Pero en Francia hay agravantes. Acumula una deuda pública que supera el 119% de su PIB y un déficit anual del 5,1%, lo que hace muy difícil rebajarla. “El nivel de deuda de Francia es alto para los estándares en tiempos de paz, cuando esperamos niveles más bajos, para que el gobierno pueda pedir prestado si surge un problema”, sostuvo Chadha.
Con una población cada vez más envejecida, el país debe gastar cada vez más en pagar las pensiones, un asunto políticamente muy sensible. Según Krugman, “Francia destaca incluso entre los países con problemas fiscales por su persistente incapacidad de enfocar de manera realista la jubilación”.
La edad oficial de jubilación en Francia —a la que se puede dejar de trabajar cobrando la pensión completa— era de solo 62 años antes de la reforma de 2023. Macron logró ese año aprobar un aumento gradual hasta los 64, en medio de una fuerte oposición en el Parlamento y en las calles, pero el gobierno tuvo que suspender la entrada en vigor para asegurarse el apoyo del Partido Socialista, y el presidente se dejó jirones de popularidad en el intento.
La edad sigue estando por debajo de la de la mayoría de las economías avanzadas: en Dinamarca y Estados Unidos, por ejemplo, es de 67. Como señala Krugman, muchos trabajadores se retiran incluso antes a cambio de una pensión menor, por lo que la edad real de jubilación en Francia es inferior a la de cualquier otro país de Europa occidental.
Chadha ve “un problema generacional” difícil de manejar. “Muchos de los que se manifiestan estos días en las calles son jóvenes a los que se les negó una educación adecuada y son los que están financiando las pensiones de sus mayores”, afirma. “El coste del sistema de pensiones sigue siendo el tabú que nadie quiere tocar”.
“Orden en la casa”
Maryam, una estudiante de 18 años que participó en las protestas en Marsella, le dijo a la BBC: “la pregunta de si la violencia es legítima es muy complicada, pero Francia, nuestra historia, está realmente basada en la revolución y a veces tenemos que causar un impacto realmente grande”.
Sus palabras reflejan una idea extendida. Cuna de la Revolución de 1789 y del movimiento de mayo de 1968, Francia tiene una arraigada cultura de la protesta como forma de defender los derechos sociales. Muchos, como Maryam, creen que su gobierno no los trata de manera justa ni ofrece los servicios a los que tienen derecho. Ese gobierno siente la presión de las calles y, a la vez, la del aumento de la prima de riesgo en los mercados.
En ese contexto, la directora gerente del Fondo Monetario Internacional, Kristalina Georgieva, lanzó un mensaje a los franceses en una entrevista con CNBC: “Pongan su casa en orden”. Subrayó la necesidad de ajustes fiscales y de reducir el déficit por debajo del 5%, y reconoció el limitado margen de un gobierno en minoría parlamentaria, acosado por las protestas y en los últimos meses de mandato.
También destacó que la economía francesa crece y que Europa cuenta hoy con mecanismos más sólidos que en el pasado, entre ellos los del BCE, para proteger la estabilidad financiera. El 5% es el umbral al que apunta el gobierno, que intenta que el Parlamento apruebe un presupuesto que parece condenado al fracaso por el rechazo del resto de los grupos políticos.
Economistas como Chadha piden ajustes más agresivos. “No es suficiente. Para ser convincente, cualquier objetivo de déficit debería situarse por debajo del 4%”, sostiene. Pero el panorama político complica los cambios: Macron transita los últimos meses de su segundo y último mandato y los franceses están llamados a las urnas en abril para elegir nuevo presidente.
La ultraderechista y euroescéptica Marine Le Pen, que lidera las encuestas, prometió un plan de disciplina fiscal a cinco años que reduciría en 140.000 millones de euros (unos US$157.300 millones) el gasto público recortando el tamaño del Estado y la contribución francesa al presupuesto de la Unión Europea, aunque su propuesta fue criticada por poco ambiciosa y vaga.
En el otro extremo, el candidato de la izquierda radical, Jean-Luc Mélenchon, llegó a plantear la condonación de la parte de la deuda francesa en poder del BCE, lo que, según muchos economistas, crearía un precedente histórico y afectaría al crédito de la deuda de todos los países que usan el euro. La idea fue rechazada de plano por la presidenta del banco, la francesa Christine Lagarde, y por el gobierno, que la tachó de “disparate absoluto”.
Cómo pueden terminar los problemas de Francia
En su última intervención ante el Parlamento, Lescure dijo que el interés del bono se había elevado hasta el 4,5%, pero esperaba que se estabilizara en torno al 2,5% en 2027. Krugman cree que el riesgo de que Francia caiga en suspensión de pagos en los próximos tres años es “muy bajo”.
Y sin embargo afirma que “la situación actual de Francia es muy preocupante” porque sigue “una senda fiscal insostenible”. Según el Nobel, eso “crea la posibilidad de una crisis de deuda explosiva” entre los países del euro, potencialmente más grave que la de 2009.
A diferencia de entonces, Europa dispone hoy de mecanismos de contención. El expresidente del BCE Jean-Claude Trichet recordó que existen herramientas como el Mecanismo Europeo de Estabilidad, aunque advirtió que los países deben mostrar antes un esfuerzo creíble por reducir su déficit.
Otros socios del euro podrían verse afectados si la desconfianza se extiende: Grecia, Italia, Bélgica y España tienen una deuda superior o cercana al 100%, un nivel que los vuelve vulnerables. Una nueva crisis de deuda soberana podría resultar corrosiva para la unidad europea: ¿cómo reaccionarían los países que asumieron recortes dolorosos para obtener auxilio si a Francia no se le exigieran los mismos sacrificios?
Otro factor es el tamaño de la economía francesa, la segunda más grande de la eurozona detrás de Alemania. “Si Francia necesitara ser rescatada, sería extremadamente caro”, explicó Krugman. “Francia podría haber cruzado la línea del ‘demasiado grande para caer’ al ‘demasiado grande para ser rescatada’”.
Chadha cree que los franceses, como los ciudadanos de otras economías avanzadas, sufren las consecuencias de “políticos con la mirada fija en el corto plazo que tienden a preocuparse más por su popularidad que por implantar las reformas apropiadas”. “Me temo que o empezamos a reformar pronto o podemos acabar en la madre de todas las crisis en la zona euro”, advierte.
Las autoridades francesas creen que todavía hay margen para evitar ese escenario. Moulin sostiene que puede volver a un déficit del 3% en 2029, el objetivo del gobierno, siempre que el Parlamento apruebe un presupuesto que respete la meta del 5% para 2027, aunque admite que el mayor costo de la deuda complica el esfuerzo.
Los próximos meses serán clave. Si el Parlamento aprueba el presupuesto de 2027 y los candidatos de las presidenciales de abril presentan planes creíbles para ordenar las cuentas públicas, la “bola de nieve” seguirá siendo un efecto marginal.