El consumo de alimentos no repunta: cayó 3,1% interanual y la carne vacuna ya no lidera
El consumo de alimentos venía mostrando señales de recuperación, pero los números de septiembre lo dieron vuelta: cayó en las tres mediciones y la carne vacuna ya no lidera. ¿Qué pasó con las compras de los hogares?
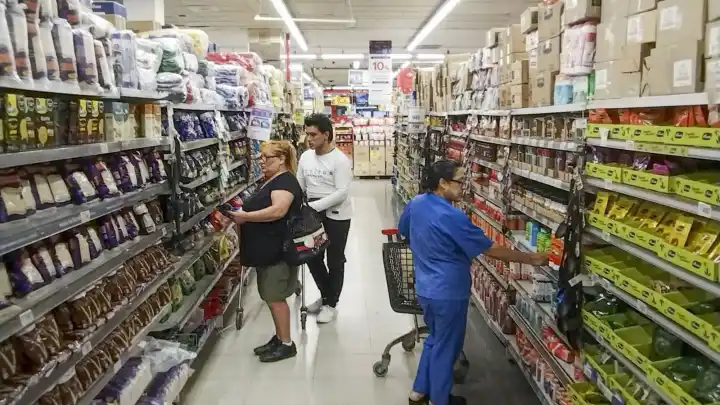
Las ventas minoristas de las pymes volvieron a mostrar en septiembre el impacto del apretón monetario sobre el consumo de los hogares. El rubro Alimentos y bebidas cayó en las tres mediciones que releva la Confederación Argentina de la Mediana Empresa (CAME): 3,1% interanual, 3% en el acumulado de 2026 y 1,7% respecto de agosto.
El Índice de Ventas Minoristas de CAME marcó para el sector pyme en general una mejora interanual de 0,3% en septiembre, pero una caída mensual desestacionalizada de 1,2%. Con ese retroceso, el acumulado de los primeros nueve meses del año quedó en -2,1%.
El informe describe una demanda concentrada en la reposición diaria y en compras de bajo importe, con preferencia por alternativas económicas y presentaciones fraccionadas. Los productos de consumo por impulso perdieron ritmo y los comercios extremaron la rotación de sus stocks.
Septiembre fue apenas el segundo mes del año con variación interanual positiva, después del 0,9% de junio. Antes de eso, la última medición positiva había sido en abril de 2025, con un alza de 3,7% interanual. Desde entonces y hasta junio se habían acumulado trece meses consecutivos de retrocesos, según la serie de la entidad empresaria.
La caída mensual y el freno de las tarjetas
La comparación con agosto también relativiza la mejora interanual: las ventas minoristas generales cayeron 1,2% en la medición mensual desestacionalizada. CAME lo atribuyó a la finalización de los picos de ventas por fechas festivas y escolares, pero también a la menor disponibilidad de ingresos en los hogares y a las restricciones para financiarse con tarjetas.
La entidad sostuvo que las familias mantuvieron una actitud de cautela presupuestaria: concentraron sus desembolsos en reposiciones necesarias y postergaron las compras de mayor magnitud.
Poco, fraccionado y con menos carne vacuna
En Alimentos y bebidas, ese comportamiento se tradujo en un cambio de cantidades y modalidades de compra. Los consumidores optaron por opciones económicas y presentaciones fraccionadas, con operaciones de bajo importe unitario y visitas frecuentes a los comercios.
En las carnicerías se acentuó la sustitución de cortes vacunos por alternativas avícolas. En perecederos y verdulerías, los comerciantes reforzaron el descarte diario para evitar pérdidas de mercadería.
La carne vacuna es uno de los ejemplos más claros de ese proceso: por primera vez cedió terreno y la carne aviar lidera el podio de consumo. Según la Cámara de la Industria y Comercio de Carnes y Derivados, en los primeros ocho meses de 2026 el abastecimiento de carne vacuna al mercado interno cayó 11,3% interanual, mientras las exportaciones subieron 6,5%.
En agosto, el consumo aparente por habitante, medido como promedio móvil de doce meses, se ubicó en 46 kilos anuales, un 9,5% por debajo del nivel de un año antes.
La menor disponibilidad de carne vacuna en el mercado doméstico se dio además con menos producción: en los primeros ocho meses del año se produjeron 1,944 millones de toneladas res con hueso, un volumen 6,8% inferior al de igual período de 2025, mientras que las exportaciones alcanzaron 567.400 toneladas res con hueso.
CAME señaló que las familias priorizaron artículos de primera necesidad y reposiciones inmediatas, mientras los comercios enfrentaron mayor competencia de cadenas mayoristas y supermercados. La presión sobre el canal minorista se combina con una demanda que reduce cantidades, cambia marcas, fracciona compras y posterga lo que no considera indispensable.
Supermercados y ventas en volumen: también en rojo
Los últimos datos del INDEC, correspondientes a julio, mostraron que las ventas de supermercados a precios constantes cayeron 2,1% respecto de julio de 2025 y acumulaban una baja de 2,7% en los primeros siete meses de 2026. En la comparación mensual desestacionalizada, el indicador retrocedió 0,7%.
Un informe de Scentia citado por El Destape indicó que en agosto las ventas en volumen bajaron 1,5% frente al mismo mes del año anterior y 0,7% respecto de julio, con una caída acumulada de 2,7% en los primeros ocho meses de 2026. Fue el octavo mes consecutivo de retroceso interanual para ese indicador.
Los rubros que suben y los que no
La secuencia permite distinguir entre una recuperación estadística del indicador general de CAME y una recomposición efectiva del consumo. El crecimiento interanual de 0,3% para las ventas minoristas pyme se explica también por la comparación con un período de 2025 en el que la actividad había mostrado una contracción importante. El propio informe describe la recuperación como marginal y advierte que la demanda permaneció fragmentada y orientada a compras cotidianas y de bajo valor.
Cinco de los siete sectores relevados por CAME tuvieron aumentos interanuales en septiembre: Textil e indumentaria subió 5%, Calzado y marroquinería 3,5%, Ferretería, materiales eléctricos y materiales para la construcción 3,3%, Farmacia 1,5% y Perfumería 0,7%. En cambio, Bazar, decoración, textiles para el hogar y muebles cayó 3,4% y Alimentos y bebidas retrocedió 3,1%.
La comparación mensual muestra que algunos de los sectores con crecimiento interanual no atraviesan una expansión homogénea. Textil e indumentaria subió 5% interanual, pero cayó 3% mensual y acumula un retroceso de 2,5% en el año. Calzado y marroquinería aumentó 3,5% frente a septiembre de 2025, aunque bajó 0,6% respecto de agosto y acumula una caída de 0,5%. En alimentos, las tres mediciones quedaron en terreno negativo.
Comerciantes cautelosos y sin ánimo de invertir
La disposición a invertir también refleja el clima. CAME relevó que 55,7% de los propietarios consultados considera que no es una etapa propicia para realizar inversiones, mientras 31% no tomó posición y apenas 13,4% consideró conveniente concretar nuevos desembolsos de capital.
En paralelo, 44,1% de los consultados espera que el desempeño de su firma permanezca sin cambios en los próximos doce meses, 41,8% proyecta una mejora y 14,1% anticipa un empeoramiento.
El balance de septiembre tampoco se tradujo en una percepción generalizada de recuperación: 50,2% de los propietarios señaló que su nivel de actividad se mantuvo respecto del mismo mes del año anterior, 44,3% manifestó un empeoramiento y solo 5,6% informó una mejora. Aunque la proporción de respuestas negativas disminuyó frente a agosto, la distancia entre quienes observan un deterioro y quienes registran una mejora sigue siendo amplia.
La evolución del comercio minorista se vincula así con la capacidad de los hogares para sostener el consumo corriente después de afrontar los gastos fijos. El relevamiento de CAME menciona la pérdida de dinamismo de los ingresos disponibles y los límites del endeudamiento con tarjetas como factores que explicaron la caída mensual de septiembre. En agosto, la misma entidad había señalado la reducción del poder adquisitivo, el peso de las tarifas de servicios y el endeudamiento familiar como elementos que limitaron la demanda.