El banco argentino que sale a pelear por las fortunas que hoy duermen afuera
En Macro no entienden por qué tantos argentinos con patrimonio eligen bancos del exterior que a veces ni operan en el país. Salieron a pelear por esos fondos con una propuesta que arranca en u$s300.000 y tiene un nivel reservado para quien supera el millón.
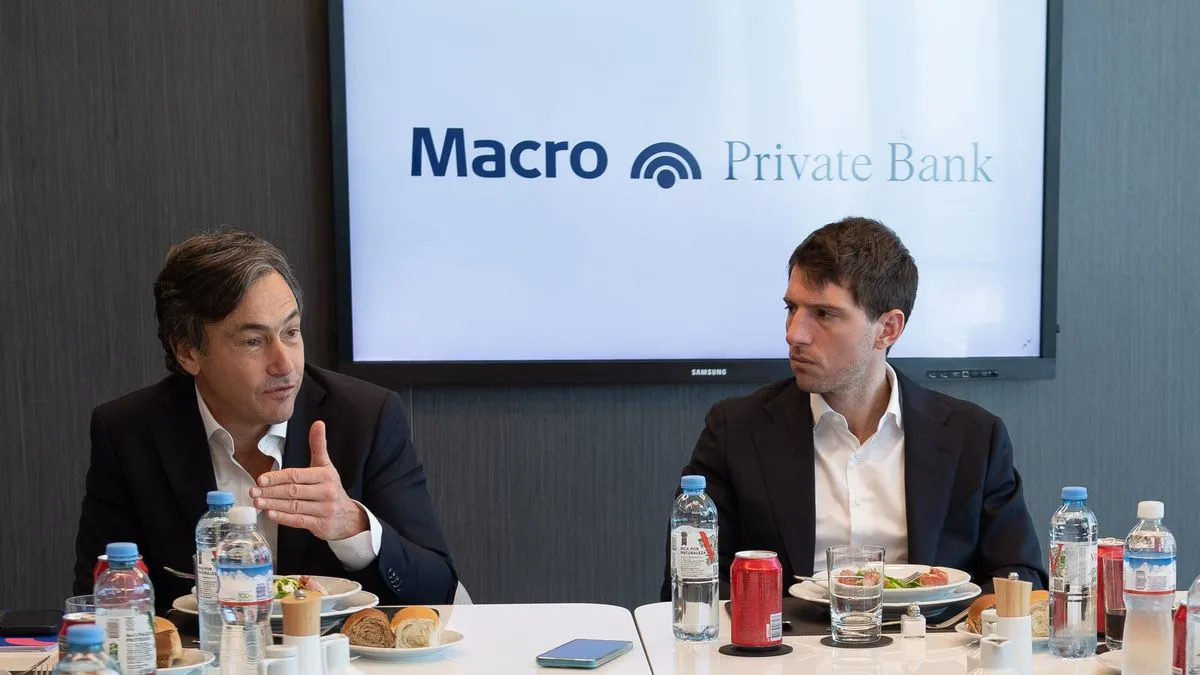
Banco Macro presentó Macro Private Bank, una unidad de banca privada con la que busca quedarse con parte del patrimonio de empresarios y familias de alto poder adquisitivo que hoy administran entidades del exterior. La movida la anunció en un evento privado en el Cabildo y apunta a un segmento que históricamente manejaron los jugadores internacionales.
La iniciativa fue gestada por las familias fundadoras del banco y quedó bajo la conducción de Mateo Brito, presidente de Macro Securities y Macro Fondos. La estructura combina administración de inversiones, asesoramiento patrimonial, planificación financiera y atención personalizada, tanto para los activos que los clientes tienen en el país como para los que mantienen fuera.
"Por alguna razón, en lugar de invertir sus ahorros en bancos argentinos, los clientes lo hacen en bancos extranjeros que, a veces, ni siquiera tienen presencia en la Argentina", disparó Juan Parma, CEO de la entidad, durante un encuentro con periodistas.
Cuánto hay que tener para entrar
El acceso no es para cualquiera: el primer escalón exige inversiones por al menos u$s300.000. El nivel más exclusivo, en tanto, arranca en u$s1 millón. La segmentación la detalló Brito durante la presentación.
"Es una propuesta que requiere una inversión por parte del banco, porque el cliente no tiene determinados costos de tarjeta o de cuenta. Consideramos que la mejor forma de construir ese vínculo es a través de las inversiones. El segmento arranca en u$s300.000 y después hay un segundo nivel a partir de u$s1 millón", explicó.
Con el piso de los 300.000 dólares, el cliente accede a un asesor financiero personal que lo acompaña en las decisiones de inversión y le coordina otros servicios del banco. Quienes superan el millón, en cambio, pasan a asesores con mayor experiencia en grandes patrimonios y suman beneficios internacionales y servicios extra de planificación patrimonial.
En ese segundo nivel aparece una Visa Infinite metálica con límites de consumo a medida que pueden llegar hasta u$s1 millón, la puerta de entrada a unos 150 clubes privados repartidos por distintas ciudades del mundo y el uso ilimitado de cerca de 1.400 salas VIP en aeropuertos.
La pelea por los dólares que están afuera
El corazón de la estrategia es la competencia con la banca internacional. En Macro observan que hay un universo de empresarios y familias argentinas que mantienen una parte relevante de sus inversiones en entidades del exterior, aun cuando desarrollan sus negocios y su actividad productiva en el país.
La propuesta, sin embargo, no se limita a los fondos que están fuera de la Argentina. Los clientes pueden operar con instrumentos locales, dejar depósitos en el banco o diversificar con cuentas e inversiones internacionales.
"Macro Private Bank no es un banco offshore. Es una propuesta donde podés invertir en tu cuenta comitente en la Argentina, hacer un plazo fijo en Banco Macro o diversificar y tener parte de tu patrimonio en el exterior", aclaró Parma.
Para ofrecer esa combinación, la entidad articula servicios de Banco Macro, Macro Securities y Macro Bank, su banco en el exterior, además de acuerdos que abren la puerta a cuentas de inversión en Estados Unidos.
Brito puso el acento en el conocimiento del mercado local como diferencial frente a los competidores de afuera, sobre todo a la hora de evaluar deuda de empresas argentinas. "Vendemos activos extranjeros, pero también muchos activos locales, como obligaciones negociables y bonos. Nos sentimos muy fuertes en ese segmento porque tenemos un área de riesgos y un equipo de research que trabajan en conjunto para evaluar las inversiones", señaló.
Un asesor que conoce la familia y el negocio
La idea es cruzar la situación financiera personal del cliente con sus empresas y su estructura familiar. Cada cliente tendrá un asesor de referencia que conoce su patrimonio y coordina la atención con las distintas áreas del banco, desde inversiones y financiamiento empresario hasta planificación impositiva y sucesoria.
Para Parma, ese vínculo es clave cuando se trata de fortunas que deben administrarse a lo largo de varias generaciones. "Cuando vas a recomendarle un portafolio de inversiones a una persona que tiene un patrimonio relevante, que incluso puede tener una dimensión transgeneracional, las decisiones tienen que tomarse con un horizonte de largo plazo. Es un patrimonio que van a disfrutar la generación actual y las futuras", sostuvo.
El ejecutivo remarcó que el asesoramiento exige meterse en cuestiones personales y empresariales que cambian las necesidades financieras de cada cliente. También buscan que los "banqueros personales" tengan especialización en el mercado donde operan, a diferencia de los competidores internacionales que deben cubrir regiones enteras.
"Necesito saber cómo está tu familia, cuántos años más pensás seguir trabajando, si pensás jubilarte, vender tu compañía o separarte de tu socio. Porque de todo eso dependen las inversiones que te voy a recomendar. Es una conversación muy delicada, privada. Y si no hablás de estas cosas, no te puedo dar un verdadero servicio de banca privada", afirmó.
De dónde saldrían los fondos
Sobre el origen del dinero que esperan captar, los directivos indicaron que una porción importante podría venir de inversiones que hoy se administran en el exterior, aunque también ven oportunidades entre clientes que trabajan con bancos y agentes de liquidación y compensación (ALyC) locales. El dinero que se mantiene fuera del sistema financiero es otra posibilidad, aunque su ingreso dependerá de las decisiones de los ahorristas y de las condiciones que encuentren para invertir.
La oferta incluye además asesoramiento impositivo y patrimonial con estudios especializados. El banco trabaja con Alchourron, Beramendi & Larrechea y Baker McKenzie, que pueden dar una primera orientación sobre planificación sucesoria, estructuras societarias, fideicomisos y organización de patrimonios familiares.
El desafío de migrar a los clientes actuales
El lanzamiento implica reordenar los servicios que Macro ya prestaba a su público de mayor poder adquisitivo. Parte de ese segmento estaba dentro de Selecta Privado y ahora empieza a migrar al nuevo esquema, con requisitos más exigentes en materia de inversiones.
Según lo explicado en la presentación, solo el 20% de los clientes del segmento anterior ya cumplía con el capital mínimo exigido. Para el resto, la entidad busca que transfieran inversiones que hoy tienen en otros bancos o sociedades de Bolsa. La expectativa es completar ese proceso durante el primer trimestre de 2027.
El objetivo de fondo es la "principalidad": convertirse en el eje de la administración patrimonial de las grandes fortunas, incluso cuando esos clientes sigan operando con otras entidades. Para eso, el banco armó un sistema de remuneración de sus asesores que prioriza la captación de clientes y el crecimiento de los fondos administrados, en lugar de empujar la venta de determinados productos financieros. La intención es que las recomendaciones respondan a las necesidades de inversión de cada cliente y no a las comisiones que dejan las distintas operaciones.