El ajuste que prometía bajar el riesgo, y el número que hoy deja mudo al mercado
El Gobierno apostó todo al ajuste para seducir a los acreedores. Cuatro meses después, la prima de riesgo argentina se duplicó y el resto de la región ni se movió.
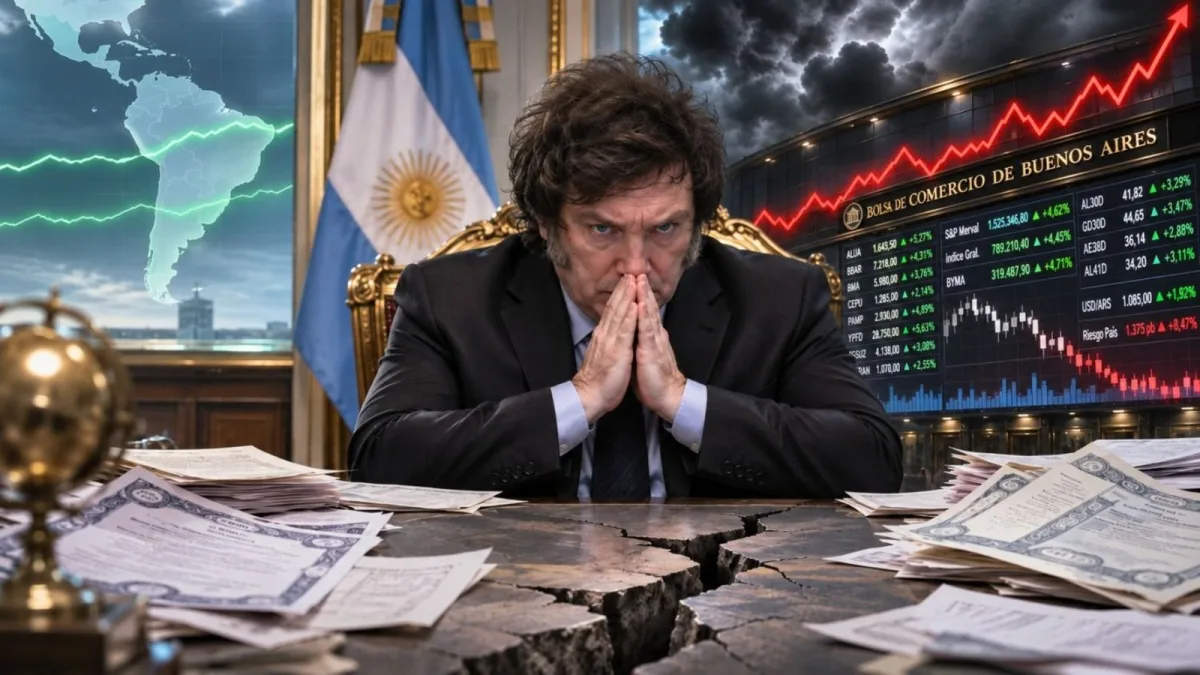
El riesgo país argentino pasó de 402 a 831 puntos básicos en apenas cuatro meses, según el índice EMBI+ de JP Morgan. El salto coincide con una economía en recesión, un programa de pago de deuda que los inversores no terminan de creer y un agujero financiero estimado entre 15.000 y 20.000 millones de dólares para 2027.
El dato duro: el mínimo de 2026 se alcanzó el 10 de julio, con 402 puntos básicos. Este martes, el indicador marcó 831. Más que se duplicó. Y la comparación con el resto de la región no deja margen para interpretaciones benévolas.
Qué pasó en el resto de América Latina
Ninguno de los principales países latinoamericanos registró un salto de esa magnitud, pese a la inestabilidad financiera y geopolítica internacional, a las tensiones políticas internas y hasta a procesos electorales.
Uruguay se mantuvo como el caso más estable: en julio rondaba los 75-80 puntos básicos y cerró octubre en 84. Chile, junto al país oriental en el grupo de menor riesgo crediticio, partió de 95-100 puntos y terminó en 104, con una trayectoria estable a pesar de la desaceleración prevista y del derrumbe de la imagen del presidente José Antonio Kast.
Paraguay cerró octubre en 122 puntos. Perú, tras una fuerte reducción en el primer semestre luego del triunfo electoral de Keiko Fujimori, se mantuvo estable y finalizó en 127. Brasil arrancó el segundo semestre en 175-180, subió levemente por la volatilidad electoral y cerró en 194. México, acoplado a las condiciones globales y a su vínculo con Estados Unidos, pasó de 200-202 a 228. Colombia se movió desde 200-210 hasta 235.
El caso más complejo sigue siendo Bolivia: había mejorado hasta 424 puntos a mediados de año, pero la presión sobre sus cuentas públicas lo llevó de nuevo a 502. Aun así, ninguno de los países mencionados duplicó su nivel de riesgo país en el período analizado.
Tampoco fuera de América Latina se registraron aumentos generalizados de semejante magnitud. Los incrementos más pronunciados se concentraron en economías atravesadas por crisis políticas, institucionales o financieras severas, situaciones excepcionales y no una tendencia del mercado internacional de deuda soberana.
La voluntad de pagar no es capacidad de pagar
Milei y su ministro de Economía, Luis Caputo, repiten que afrontarán todos los vencimientos de deuda, cualquiera sea el costo económico y social. El equilibrio fiscal se convirtió en la principal credencial para conquistar a los acreedores. Sin embargo, después de casi tres años de ajuste, el riesgo país se duplicó en apenas cuatro meses.
La voluntad de pago no equivale a capacidad de pago. Un país necesita generar dólares suficientes para atender sus compromisos externos, y el superávit fiscal expresado en pesos no resuelve por sí mismo la disponibilidad de divisas.
El programa apuesta a que el ajuste fiscal y el ingreso de capitales despejarán las dudas sobre la deuda. La experiencia de estos meses indica lo contrario: la recesión debilita la economía y aleja la posibilidad de refinanciar los vencimientos de capital en condiciones razonables.
La ayuda extraordinaria del FMI y del gobierno de Estados Unidos permitió postergar tensiones financieras. Pero el interrogante que empieza a dominar las decisiones de los inversores locales y del exterior es sencillo: si Milei recibió un respaldo político y financiero externo excepcional, aplicó uno de los ajustes fiscales más fuertes de la historia y contó con condiciones internacionales muy favorables, ¿por qué los acreedores exigen una prima de riesgo que duplica la de julio?
La respuesta no está en el supuesto “riesgo kuka”, sino en la inconsistencia de un programa que confunde disciplina fiscal con solvencia externa.
El “riesgo kuka” no explica nada
El salto del riesgo país de estos meses no tiene relación con el denominado “riesgo kuka”. La interna peronista no está saldada y no aparece una serie de encuestas que muestre un triunfo seguro de la oposición. Por el contrario, la mayoría de los sondeos mantiene a Milei en niveles competitivos.
Un analista económico y financiero muy activo en la red X, identificado con el usuario @NieveJuancito, ofreció una posible respuesta a ese interrogante. En medio de una fuerte caída de las cotizaciones de acciones y bonos, publicó:
“Los bancos están cotizando por debajo de los mínimos de las últimas tres crisis. ¿Kici ya ha expropiado bancos? ¿Alguno renunció ya? En lugar de subirse a darnos lecciones de macro I (que, dicho sea de paso, podrían volver a cursar, pero esta vez en una facultad de verdad), podrían bajarse del pony y ponerse a laburar. En lugar de tratarnos de pelotudos, podrían tener la humildad de callarse y hacer el mea culpa de cómo, con los mejores términos del intercambio en mucho tiempo, una ayuda externa inmejorable (FMI, OOII, Bessent), tres años de condiciones inmejorables para el agro, están acá con una actividad que está abajo de 2023. Va a quedar en los libros de historia, pero no precisamente como el mejor plan de la historia. Es increíble cómo la soberbia que tienen les hizo chocar la calesita. Pero bueno. No hay peor sordo que el que no quiere escuchar”.
No saben o no pueden
La fortaleza o la debilidad de los fundamentos de una economía quedan expuestos en su capacidad de respuesta frente a shocks locales o del exterior. Durante 2026 se identifican tres eventos relevantes: la guerra en Irán, con el consiguiente alza del precio del petróleo y del gas; el balotaje en Brasil, con el triunfo de Lula; y las elecciones de medio término en Estados Unidos, con la derrota de Donald Trump.
La economía de Milei atravesó esos acontecimientos en medio de caídas de las cotizaciones de acciones y títulos públicos, un aumento del riesgo país y un retroceso de la actividad que derivó en recesión. El resto de los países latinoamericanos registró efectos financieros de distinta intensidad, pero ninguno experimentó un deterioro comparable al de los activos argentinos.
Existe una extensa literatura sobre qué hacer cuando aparecen shocks externos negativos. Milei y Caputo desestimaron cada uno de ellos, al no disponer medidas para amortiguar sus costos ineludibles. Recién ahora, con la economía en recesión, reaccionan tarde, mal y de manera insuficiente. No saben o no pueden, por ignorancia o por anteojeras ideológicas, hacer otra cosa que aplicar una política de ajuste violento.
El ajuste que alimenta el riesgo
Hay una paradoja en la estrategia oficial. El Gobierno sostiene que el ajuste fiscal y salarial es indispensable para reducir el riesgo país, recuperar financiamiento internacional y favorecer las inversiones. Sin embargo, el deterioro de la economía real termina debilitando los fundamentos que los acreedores evalúan para decidir si mantienen o venden los títulos públicos.
Una economía en recesión recauda menos, destruye capacidades productivas y reduce las perspectivas de crecimiento. Las empresas postergan inversiones, las familias restringen el consumo y el Gobierno profundiza el ajuste. Es un círculo contractivo que erosiona la capacidad futura de generar ingresos.
En ese escenario, la obsesión por exhibir superávit fiscal adquiere un carácter autodestructivo. Para conservarlo, Caputo recorta partidas que sostienen la actividad y la infraestructura económica. La recesión resultante alimenta las dudas sobre la sustentabilidad de la deuda y aleja la posibilidad de volver al mercado voluntario de crédito.
La comparación regional expone la contradicción: países con desequilibrios fiscales y tensiones políticas mantienen primas de riesgo muy inferiores a las de Argentina. Los inversores no evalúan solo la orientación ideológica de un gobierno ni el resultado de sus cuentas públicas, sino también la capacidad de pago y las perspectivas de crecimiento.
Milei convirtió el ajuste en una demostración de fortaleza, pero los mercados empiezan a interpretarlo como una señal de debilidad. Después de casi tres años de sacrificios económicos y sociales, la prometida confianza financiera no aparece. El riesgo país más que se duplicó en cuatro meses: el resultado de una política que, para intentar aliviar el frente financiero de la deuda pública, profundiza las condiciones que alimentan la crisis.