El ahogo que ya no se puede esconder: las familias dejan de pagar el celular, los servicios y hasta el alquiler para poder comer
El endeudamiento ya no es para comprar bienes durables: cada vez más familias piden dinero para comer y, cuando no alcanza, empiezan a dejar de pagar el celular, los servicios y hasta el alquiler. El informe que revela hasta dónde llega el ajuste en los barrios populares.
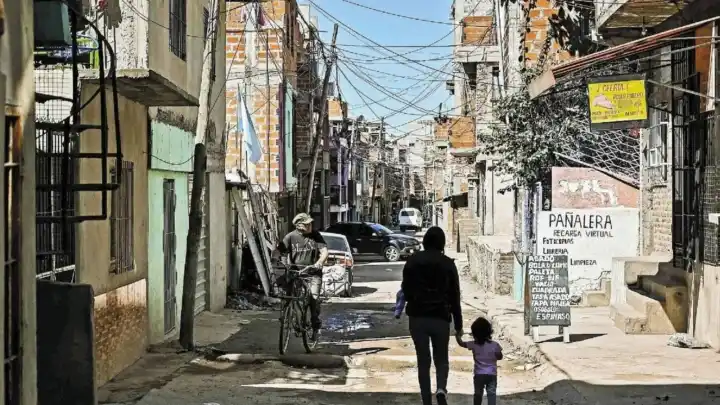
Un relevamiento en 26 barrios populares porteños reveló que el 41% de los hogares dejó de pagar el celular y el 13,9% abandonó el alquiler para sostener la comida. El endeudamiento ya no es para comprar bienes durables: se pide dinero para comer y, cuando no alcanza, se deja de pagar.
La pérdida de poder de compra, el mayor desempleo y la deuda para cubrir lo básico se tradujeron en una cadena de recortes que avanza sobre cada vez más gastos cotidianos. Servicios, clubes, telefonía y hasta la vivienda quedaron en la cuerda floja para sostener el alimento. Según el informe del Observatorio de Economía Popular de la Facultad de Ciencias Sociales (FSOC-UBA), al que accedió este medio, el 72,9% de los hogares que usa tarjeta de crédito la destina a comprar alimentos, y un 72,5% de quienes pidieron un préstamo lo usó para lo mismo.
La salud aparece como el segundo destino de esos préstamos (53,2%), seguida por el pago de otras deudas (52,8%) y de impuestos y servicios (44,4%). El relevamiento se hizo en agosto pasado en 26 barrios populares porteños y mostró cómo las prioridades cambiaron para garantizar lo más básico.
Un círculo vicioso que no se frena
Entre quienes recurrieron a algún préstamo o crédito, el 66,2% no estaba al día con sus pagos y, dentro de ese grupo, el 70,2% se encontraba en mora. Ese porcentaje triplica el promedio de mora entre bancos y billeteras virtuales que registra el Banco Central (20,5%). La deuda se convirtió en una rueda: se pide para comer, se acumula el saldo y se vuelve a pedir para cubrir lo pendiente. Cuando ya no alcanza ni para sostener las deudas, se deja de pagar.
El acceso al financiamiento se da en condiciones de mayor informalidad. El informe advierte sobre "requisitos discrecionales, tasas usurarias y con la utilización de diversos métodos de cobro, los cuales muchas veces ocurren en la ilegalidad y con mediación de la violencia". Las principales fuentes son Mercado Pago y otras billeteras virtuales (65,5%), familiares o conocidos (62%), comercios barriales que fían mercadería (45,8%) y prestamistas del barrio (43%).
La inclusión financiera muestra que el 88,3% de los hogares tiene billeteras virtuales y el 78,4% alguna cuenta bancaria. "Es posible pensar que la prevalencia del uso de billeteras virtuales por encima de las cuentas bancarias se vincule a los altos niveles de informalidad laboral de los encuestados", explicó el documento.
Trabajar más y no llegar
Ocho de cada diez personas relevadas trabajan y casi una de cada cuatro tiene dos o más empleos. Sin embargo, el 64,5% se desempeña en la informalidad y el 68,4% es el principal sostén económico de su hogar. Los hogares promedian cuatro integrantes y en el 65,8% hay menores de 18 años. El comercio y la limpieza concentran el 30,2% de las ocupaciones, seguidos por la construcción y el cuidado de personas (7,0% cada uno).
El impacto del ajuste no termina en las deudas. En los últimos dos años, el 44,3% dejó de pagar la tarjeta de crédito, el 39,2% discontinuó préstamos y el 32% abandonó cuotas escolares o de clubes. El 30,4% dejó de pagar impuestos y servicios públicos, el 24,2% expensas y el 21,1% la obra social. El 13,9% dejó de pagar el alquiler.
Cuando el ingreso no alcanza para cubrir alimentación, salud, vivienda y servicios al mismo tiempo, el crédito completa el presupuesto. Cuando esa posibilidad se agota, la mora y la discontinuidad de pagos se vuelven otra forma de ajuste. El ahogo no se mide solo por lo que se debe, sino por todo lo que se deja de pagar para poder seguir adelante.