El 80% de los morosos ya refinancia, pero el banco avisa: la baja no llega hasta 2027
El 80% de los clientes con atrasos ya refinancia a plazos más largos, pero desde el banco avisan que la mora no baja de verdad hasta 2027. Mientras tanto, el número que preocupa sigue creciendo.
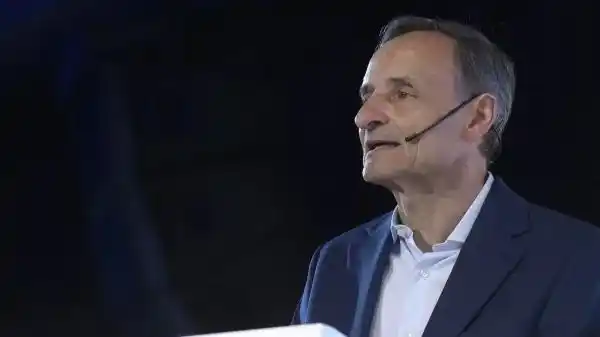
La morosidad de las familias argentinas sigue en niveles altos y no habrá alivio inmediato. Así lo dejó entrever Fabián Kon, CEO del Grupo Galicia, quien anticipó que la mejora recién se notará con claridad en 2027 y que, incluso entonces, la irregularidad quedará por encima de los valores previos al salto de los últimos meses.
El Banco Central aportó el número que dimensiona el problema: en julio, la mora de los créditos a las familias llegó al 12,9%, contra el 5,6% del mismo mes de 2025. Es decir, más del doble en apenas un año.
Un deterioro que no se frena del todo
El último Informe sobre Bancos del BCRA mostró que la irregularidad de las financiaciones a las familias fue del 12,9% en julio, mientras que entre las empresas se ubicó en 3,6%. Para el conjunto del sistema financiero, el indicador alcanzó el 7,7%.
El organismo también señaló que el crecimiento mensual del saldo real de la cartera irregular empezó a desacelerarse. La comparación intermensual lo refleja: en junio el indicador había sido de 12,8% y en julio subió a 12,9%. Un aumento mínimo que, según el BCRA, marca que el deterioro pierde velocidad.
La foto interanual es más elocuente: en julio de 2025 la mora de las familias era de 5,6%, por lo que el registro de este año quedó 7,3 puntos porcentuales por encima. Todavía no hay una reducción sostenida en la serie que permita hablar de un descenso consolidado.
Qué dice el CEO de Galicia
En una entrevista con Bloomberg Línea durante su paso por el Coloquio de IDEA, Kon sostuvo que el sistema ya habría atravesado el punto de mayor deterioro, aunque aclaró que la normalización será lenta.
"Se tocó el pico en la mora y nosotros lo vemos bajando", afirmó. Pero de inmediato puso paños fríos al ritmo de esa recuperación: "Este año no va a bajar sustancialmente. Va a bajar muy de a poco, y va a terminar en un número más alto del que empezó".
El ejecutivo estimó que la mora de los individuos hoy ronda el 9% o 10%, una medición que puede diferir de la estadística oficial por las características de las carteras consideradas. Según Kon, el indicador partía de niveles cercanos al 3% y podría converger hacia registros de entre 5% y 6%, que identificó como habituales en otros países de América Latina.
La refinanciación, el salvavidas que estira el problema
Uno de los mecanismos centrales para administrar el salto de la morosidad es la refinanciación. Kon aseguró que "cerca de un 80% seguro que están refinanciando a plazo más largo".
La estrategia permite que una deuda atrasada sea reestructurada antes de convertirse en una pérdida definitiva para el banco. El propio ejecutivo explicó por qué a las entidades les conviene sostener ese camino: "La verdad que a los bancos tampoco les conviene. Si no refinancian, primero pierden el crédito, lo tienen que mandar a pérdida y pierde el cliente también".
El dato también revela que una parte importante del problema no desaparece con la refinanciación, sino que se traslada hacia plazos más largos. Para las familias, extender los vencimientos puede reducir el monto de las cuotas y evitar una interrupción inmediata de los pagos, aunque implica sostener durante más tiempo el compromiso financiero.
Empresas y familias: dos realidades distintas
Mientras Kon ubicó la mora de las compañías en un rango de entre 3% y 4%, describió el deterioro entre los individuos como un movimiento que "creció mucho y muy de golpe".
Los datos del BCRA muestran una diferencia similar. En julio, la irregularidad de las financiaciones a empresas fue de 3,6%, frente al 12,9% correspondiente a las familias.
El Informe sobre Bancos de ese mes también mostró una reducción real de 0,9% en el saldo total de financiamiento en pesos, con una baja específica en los créditos destinados al consumo.