El 20 ya es fin de mes: lo que casi nadie ve en las compras de los almacenes
Con la inflación más calma, en los almacenes el dinero igual se termina antes del 20. Los comerciantes cuentan qué cambió en la compra diaria y qué práctica histórica volvió al mostrador.
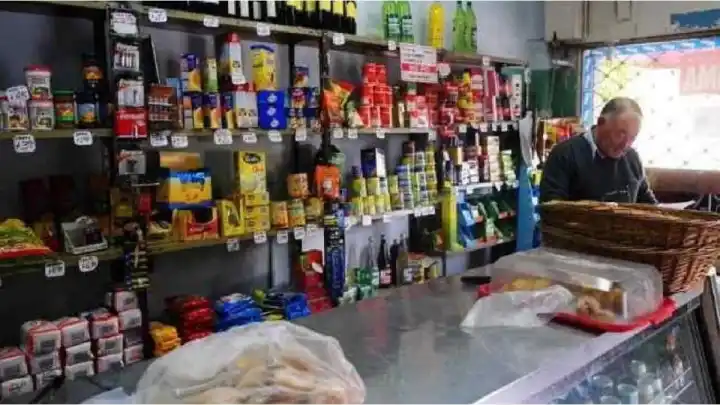
La inflación desaceleró, pero en los almacenes de barrio el dinero se termina mucho antes de fin de mes. Las compras de consumo masivo cayeron 2,7% en los primeros nueve meses de 2026 y los comercios de cercanía sienten el golpe en la caja, en la reposición y hasta en la cantidad de clientes que cruzan la puerta.
Los datos de Scentia marcan el rumbo: en septiembre el consumo masivo retrocedió 1% mensual y 1,2% interanual. En el acumulado de enero a septiembre la contracción llegó al 2,7% frente al mismo período del año anterior y las ventas quedaron 16 puntos porcentuales por debajo del nivel de enero de 2023.
La tendencia atravesó a supermercados, mayoristas y autoservicios, aunque los almacenes tradicionales no se comportan todos igual: según su ubicación y el tipo de clientela, algunos sufren caídas fuertes y otros encuentran una oportunidad en la pérdida de competitividad de las grandes superficies.
La compra hormiga, retrato de la nueva rutina
Fernando Savore, vicepresidente de la Federación de Almaceneros, describió a Ámbito un fenómeno que se repite cada vez más: las familias administran sus ingresos con compras chicas y casi diarias.
"En cuanto al consumo, uno siente que el 20 es fin de mes. Y creo que ahí está la aclaración, no es que la gente deja de comer, sino que compra lo justo y necesario. Sé que también algunos no deben llegar literalmente, pero uno ve cómo hacen la compra mínima, lo que le llamamos la compra hormiga", explicó.
El ejemplo que dio el dirigente es una escena típica de mostrador: "La compra hormiga es cuando entra un cliente y compra el paquete de fideos, un quesito rallado y un puré de tomate, nada más. Y puede haber alguna oferta de algo y a lo sumo lo tienta, porque no hay más dinero en su bolsillo".
En Parque Avellaneda, al sur de la Ciudad de Buenos Aires, el comerciante Mario Aquino ve el mismo patrón. Las ventas se concentran en los primeros días después del cobro de los salarios. "Acá el consumo está bastante caído, se ve siempre un poquitito entre el 10 y el 15 del mes, pero ya después del 15, el 20 ya no hay más dinero", señaló.
Según su experiencia, la cantidad de personas que entran a su negocio bajó cerca de un 15%, una caída que también se nota en el volumen de mercadería que puede tener disponible.
Sueldo que no alcanza y servicios que se llevan una parte
Los almaceneros apuntan a la relación entre salarios, precios y gastos fijos. Aunque los aumentos se moderaron, una porción importante del ingreso se va en servicios públicos, transporte, cobertura médica y otras obligaciones.
"Lo que veo es que el salario, por más que la inflación haya desacelerado, no le alcanza a la gente. Y estoy hablando de familias que trabajan en blanco", sostuvo Savore, que estimó que en algunos hogares los gastos obligatorios pueden absorber alrededor del 40% del sueldo.
Para el representante de los almaceneros, hasta las subas mensuales pequeñas pesan cuando el presupuesto ya está ajustado. "La mercadería va cambiando de precio, pasa que tal vez una suba de un producto de un 2%, un 3% no incide tanto, pero en la sumatoria y cuando el bolsillo ya está muy comprimido, implica demasiado", advirtió. Mencionó como caso los incrementos sucesivos de los lácteos frente a salarios que, a su criterio, no acompañaron esa evolución.
Desde Punta Alta, en el sur bonaerense, Daniel Acuña aportó un matiz. "La actualidad en los diferentes puntos de nuestro país es totalmente diferente porque hay algunos que la están pasando muy mal, otros que tienen días buenos y días malos y otros que realmente les está yendo muy bien", explicó.
En su localidad, la caída de los grandes mercados favoreció a algunos almacenes: los consumidores prefieren resolver cerca de casa y comprar solo lo que pueden pagar en el momento.
Segundas marcas y pymes, dueñas de un pedazo de góndola
La búsqueda de precios más bajos cambió la composición de las góndolas. Los comerciantes ven cada vez más segundas marcas y productos de pequeñas y medianas empresas, que ganan espacio frente a los fabricantes más conocidos. La diferencia de precio es decisiva para quien necesita recortar el gasto sin dejar de comprar lo básico.
Un ejemplo que circula en el sector es el pan lactal: una presentación de unos 600 gramos puede llegar a los $6.000 en un hipermercado, mientras que una alternativa de una empresa más chica se consigue por alrededor de $3.000. Esa brecha del 50% explica por qué muchos consumidores se animan a probar marcas que antes no compraban.
Savore consideró que el cambio responde tanto a la pérdida de poder adquisitivo como a las diferencias entre fabricantes: "También cabe decir que son muchas las empresas que aumentaron de forma exagerada, que son generalmente los dueños de los grandes monopolios. Pero también se imponen cada vez más las empresas pymes, que en calidad muchas igualan a la primera marca, pero en precios las brechas son muy grandes".
Y agregó que, cuando el consumidor comprueba que la alternativa económica le sirve, el cambio de hábito suele quedar.
Los números de Scentia muestran el retroceso por categorías en los primeros nueve meses de 2026: limpieza de ropa y hogar cayó 6,4%, los perecederos 6,2% y desayuno y merienda 5,6%. También bajaron los productos impulsivos (3,1%), higiene y cosmética (2,1%) y bebidas sin alcohol (1,4%). En contraste, las bebidas alcohólicas crecieron 3,5% y la categoría general de alimentación tuvo un avance marginal de 0,1%.
El fiado, de nuevo en el mostrador
Con menos dinero disponible, volvió a tomar fuerza una práctica histórica de los almacenes argentinos: el fiado. Nunca desapareció, pero ahora más clientes recurren a él para completar la compra antes de cobrar. La posibilidad de dar crédito informal depende del vínculo con los vecinos y de la caja de cada negocio.
"El tema fiado nunca se fue de nuestros negocios. Hay momentos que se incrementa más, hay momentos que es menos", explicó Savore. El dirigente aclaró que los almacenes no tienen recursos para financiar compras durante períodos largos y que, en general, se trata de una ayuda de pocos días.
Según señaló, estos acuerdos pueden involucrar entre $40.000 y $50.000, aunque estirarlos demasiado puede comprometer tanto el pago del cliente como la continuidad del comercio.
En Parque Avellaneda, Aquino reconoció que el aumento del fiado ya afecta la reposición: "Se nota la falta de liquidez de los clientes, algunos que yo tengo fiados, les está costando llegar a poder pagarlo y han incrementado el fiado, o sea que por ahí cosas que compraban en otro lado ahora las sacan todas de acá por sólo el hecho de que no lo van a poder pagar en el momento que lo compran". El comerciante agregó que guarda menos mercadería porque la rotación es más lenta y parte del dinero de las ventas queda pendiente de cobro.
En ciudades más chicas el panorama tiene matices, porque las relaciones personales facilitan los acuerdos informales. Acuña contó que en Punta Alta hay más chances de recuperar lo prestado porque los comerciantes conocen a sus clientes y su situación. "En las pequeñas ciudades el fiado es mucho más cobrable, tenemos mayor tasa de cobrabilidad porque generalmente nos conocemos todos", señaló. Para el almacenero, esos negocios también funcionan como punto de encuentro entre vecinos, algo que fortalece el vínculo con la comunidad.
Consumo en rojo y cuentas que no cierran
El panorama general tampoco muestra una recuperación pareja. Según Scentia, en septiembre las ventas mensuales cayeron 5,3% en supermercados, 6,7% en mayoristas y 1,8% en autoservicios independientes, mientras que el comercio electrónico retrocedió 3,9%. En cambio, los kioscos y canales tradicionales crecieron 2,3% y las farmacias 2%.
En el acumulado del año, los supermercados retrocedieron 3,8%, los autoservicios 3,1% y los mayoristas 3,2%, lo que confirma la persistencia de las dificultades.
El Semáforo de Consumo de la Fundación ECOSUR también mostró comportamientos dispares. En septiembre, los patentamientos de autos y motos subieron 4,6% y 3,5% mensual, respectivamente, y la confianza del consumidor mejoró. Sin embargo, las ventas minoristas relevadas por CAME cayeron 1,2% y los préstamos al consumo retrocedieron 1%, después de las bajas de agosto. Las mejoras en algunos rubros no se trasladan necesariamente a las compras cotidianas de las familias.
La caída de las ventas obliga a revisar costos. Savore lo graficó así: "Los comercios estamos pasando por un momento complicado, como todos. Yo pongo un número, 100, y yo necesito 100 de venta todos los días. Y estoy en 70, me faltan 30 para llegar a 100". El peso de los impuestos, las tarifas y la necesidad de mantener stock agravan el problema.
Acuña advirtió que el avance del comercio electrónico y los altos costos operativos amenazan sobre todo a los locales de los centros comerciales tradicionales. Aun así, aseguró que los relevamientos informales entre dirigentes y proveedores del sector no muestran un cierre generalizado de almacenes. Para el comerciante, los negocios más chicos conservan ventajas: menos gastos, cercanía con el consumidor y atención personalizada.
Lo que se ve en los almacenes va más allá de la caída de las ventas: las familias compran menos, comparan precios, cambian de marca y recurren al crédito informal para cubrir lo básico, mientras los comerciantes intentan sostener el negocio con márgenes cada vez más finos.
Las diferencias entre regiones y formatos existen, pero el obstáculo de fondo sigue siendo la capacidad de compra de los hogares. Sin una recuperación sostenida de los ingresos, que la inflación desacelere no alcanza para que vuelvan a llenarse las bolsas de los consumidores ni las cajas de los almacenes.