Debían tres meses y no podían pagar: la ley que cambia cómo saldan en San Luis
Hay familias que, aun trabajando, no llegan a fin de mes y financian la comida con tarjeta. La ley que acaba de aprobar el Senado les pone un límite a lo que pueden pagar por mes, pero nadie explica todavía quién va a ofrecer esos planes.
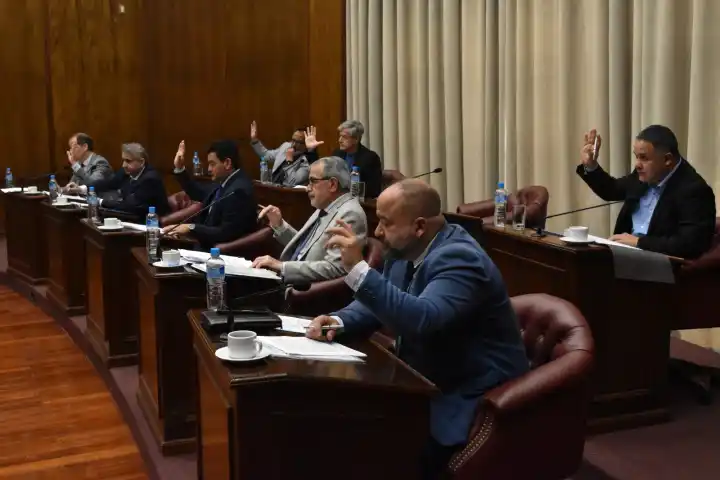
La Cámara de Senadores de San Luis aprobó este martes y convirtió en ley el proyecto de Desendeudamiento y de Incentivo al Consumo Familiar, una iniciativa que el gobernador Claudio Poggi había enviado a la Legislatura. La norma apunta a que los hogares con deudas en mora puedan reordenar sus cuentas, conseguir mejores condiciones de pago y liberar parte de sus ingresos para volver a consumir.
Durante el debate, el senador Martín Olivero puso el foco en los hogares que, aun con esfuerzo diario, no llegan a fin de mes y terminan financiando alimentos, medicamentos o servicios con préstamos, tarjetas de crédito o entidades financieras.
“El Estado no puede mirar para otro lado cuando hay familias que están atravesando dificultades económicas”, sostuvo Olivero, que además valoró la decisión del gobernador de impulsar la iniciativa para acompañar a los sanluiseños en ese contexto.
Qué dice la ley sobre las deudas
El senador aclaró que la norma no implica que el Estado se haga cargo de las deudas particulares. Lo que hace es intervenir con herramientas fiscales para que las entidades crediticias ofrezcan alternativas de refinanciación más accesibles. En esa línea, advirtió que mejorar los ingresos “resulta insuficiente cuando una parte importante de los recursos familiares termina destinada al pago de intereses de préstamos y tarjetas”.
La ley crea dos programas complementarios. El primero es el de Desendeudamiento Familiar, destinado a personas con domicilio en San Luis desde hace al menos dos años ininterrumpidos y que registren deudas de consumo con una mora superior a tres meses al momento de la sanción, dentro de los montos que fije la reglamentación.
Las entidades financieras que adhieran podrán ofrecer planes de regularización con plazos de amortización de 24 meses como mínimo, un período de gracia de al menos dos meses y una tasa de interés que no podrá superar en más de diez puntos porcentuales a la Tasa Mayorista de Argentina (TAMAR) que publica el Banco Central.
Uno de los puntos que Olivero consideró centrales es que el valor de la cuota no podrá superar el 30% de los ingresos del grupo familiar, para evitar que las obligaciones financieras se coman una porción excesiva de los recursos del hogar. Tampoco se podrán incluir gastos administrativos, comisiones ni honorarios adicionales en las refinanciaciones.
La legislación permite, además, consolidar distintas deudas en una sola refinanciación, aunque hayan sido contraídas con diferentes entidades. También podrán incorporarse compromisos pendientes por servicios públicos de competencia provincial, como los de Edesal, según lo que determine la reglamentación.
Incentivos para el consumo y el comercio local
Para promover la adhesión del sector financiero, el Gobierno provincial podrá otorgar exenciones en los impuestos sobre los Ingresos Brutos y de Sellos en las operaciones alcanzadas por el programa, siempre que las propuestas cumplan con las condiciones establecidas.
El segundo eje es el Programa de Incentivo al Consumo Familiar, que habilitará a las entidades adheridas a presentar planes de descuentos, reintegros, promociones y otros beneficios para estimular las compras en los comercios de San Luis. A cambio, podrán acceder a un crédito fiscal equivalente al 25% de los beneficios efectivamente otorgados a los consumidores.
Olivero explicó que la reducción del monto de las cuotas puede tener un efecto que va más allá de la economía de cada hogar. Con una mayor parte de sus ingresos disponible, las familias podrán volver a comprar en almacenes, supermercados, farmacias y otros comercios de la provincia, lo que también favorece a emprendedores y trabajadores del sector.
En el cierre de su intervención, el senador remarcó que el endeudamiento familiar es una realidad que exige respuestas concretas y que la articulación entre el Estado y las entidades financieras puede mejorar las condiciones económicas de numerosos hogares. “Sabemos que esta ley no es la solución a los problemas económicos que atraviesan los sanluiseños, pero sí se puede convertir en una herramienta importante para quienes hoy necesitan ordenar sus cuentas”, concluyó.