Cinco comunas tucumanas deberán devolver de su bolsillo más de $205 millones: quiénes son los responsables
Cinco juicios de cuentas cerraron con funcionarios y exfuncionarios de comunas rurales obligados a responder con su patrimonio. En un caso, los responsables no presentaron pruebas para regularizar las observaciones y el cargo superó los $90 millones.
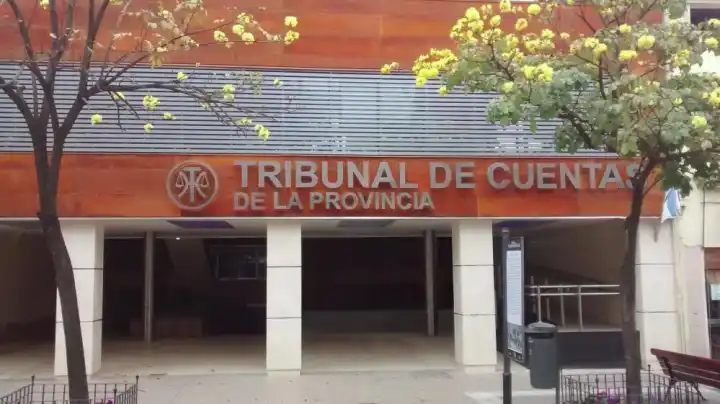
El Tribunal de Cuentas de Tucumán cerró cinco juicios de cuentas y reclamó $205.335.949,04 a autoridades y exautoridades de cuatro comunas rurales por rendiciones de fondos públicos que nunca terminaron de regularizarse. Las resoluciones se firmaron entre el 13 y el 15 de octubre y alcanzan a responsables de Gobernador Piedrabuena, Los Bulacios y Los Villagras, San Pablo y Villa Nougués, y El Chañar.
Los períodos observados van de 2021 a 2025. En todos los casos el organismo declaró la responsabilidad patrimonial de los involucrados, fijó el monto del cargo fiscal y giró las actuaciones a su Departamento Judicial para gestionar el cobro y, si hace falta, avanzar con la ejecución.
Las cifras fueron actualizadas hasta agosto de 2026 con la tasa activa del Banco de la Nación Argentina y seguirán ajustándose hasta que se paguen efectivamente, por lo que el total final podría ser mayor.
El caso más abultado: Gobernador Piedrabuena
El Acuerdo N.º 3944, del 13 de octubre, declaró patrimonialmente responsables al comisionado comunal Lautaro Hugo Apestey y al secretario habilitado Carlos Ríos. El expediente arrancó por la falta de regularización del Comprobante de Observación N.º 2918, del primer bimestre de 2025, con un importe observado de $61.602.288,26.
Según el Tribunal, los responsables fueron declarados en rebeldía mediante el Acuerdo N.º 2442, del 26 de junio de 2026, y no presentaron pruebas para regularizar las observaciones durante el procedimiento. El cargo fiscal quedó en $90.628.800,28, actualizado al 28 de agosto de 2026.
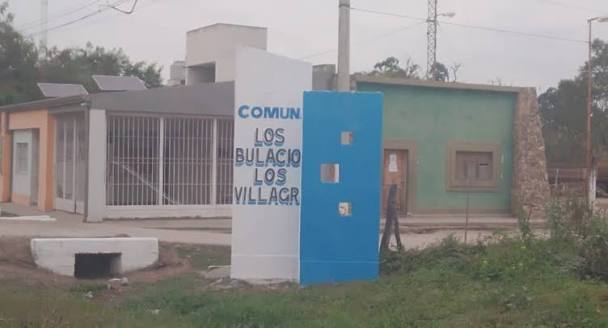
Los Bulacios y Los Villagras: más de $86 millones
El Acuerdo N.º 3995, del 15 de octubre, apuntó contra el comisionado Cristian Argañaraz y la secretaria habilitada Claudia Marcela Bulacio, otra vez por observaciones contables del primer bimestre de 2025. El juicio de cuentas se había ordenado con el Acuerdo N.º 1798, del 21 de mayo de 2026, a partir de un saldo observado de $57.720.832,40.
Hubo notificaciones, apertura de la causa a prueba y espacio para el derecho de defensa. Aun así, concluido el trámite, el organismo determinó que la falta de regularización persistía y fijó un cargo fiscal de $86.639.649,94, actualizado al 31 de agosto de 2026.
San Pablo y Villa Nougués: rebeldía y regularización parcial
El Acuerdo N.º 3959, del 14 de octubre, involucra al exdelegado comunal Sergio Luis Castro y al exsecretario habilitado Miguel Antonio Fernández. La investigación se inició por el Comprobante de Observación N.º 1360, del sexto bimestre de 2022, por un importe original de $121.932.359,86.
Al principio ambos fueron declarados en rebeldía por no comparecer en plazo. Después constituyeron domicilio legal y presentaron documentación para subsanar las observaciones. El análisis contable reconoció que esa presentación regularizó parcialmente la situación y dejó un saldo pendiente de $5.669.870,39.
Con la actualización, el cargo fiscal quedó en $18.536.969,36, impuesto en forma solidaria y mancomunada a los dos responsables. También se ordenó la intervención del Departamento Judicial para procurar su percepción.
El Chañar: descargo aceptado en parte
El Acuerdo N.º 3940, del 13 de octubre, formuló un cargo fiscal contra el comisionado comunal Fabio Roque Pérez por observaciones del primer bimestre de 2024, con un importe inicial de $21.029.082,89.
Pérez presentó un descargo con documentación respaldatoria que analizaron los organismos técnicos del Tribunal. Como resultado se recomendó aprobar parcialmente la rendición por $16.495.668,67, con un saldo pendiente de $4.533.414,22. Actualizado al 31 de agosto de 2026, el cargo fiscal terminó en $8.685.307,03.
Segundo expediente en Piedrabuena y un nombre repetido
La misma comuna aparece en otra resolución, esta vez por una gestión anterior. El Acuerdo N.º 3968, del 14 de octubre, declaró responsables a la excomisionada Olga Estela Lucena y al secretario habilitado Carlos Enrique Ríos por observaciones del tercer bimestre de 2021, con un expediente que había arrancado en $8.352.457,51.
La documentación presentada permitió justificar parte de los gastos observados y el monto pendiente bajó primero a $2.298.467,72. Luego el Tribunal excluyó importes vinculados a la falta de certificados de funcionamiento de una cooperativa y a cuestiones formales de recibos de haberes, al considerar que esas deficiencias, por sí solas, no justificaban cargos fiscales si no se acreditaba un perjuicio patrimonial.
El saldo final quedó en $203.399,99 y, con la actualización al 30 de agosto de 2026, el cargo fiscal se fijó en $845.222,43. La resolución también dispuso la intervención del Departamento Judicial para gestionar el cobro. Un dato que llama la atención: Carlos Ríos figura como secretario habilitado en los dos expedientes de Gobernador Piedrabuena, el de 2021 y el de 2025.
El fondo del problema: comunas “flojas de papeles”
Los cinco acuerdos dan por concluidos los juicios de cuentas y establecen que los funcionarios y exfuncionarios involucrados deberán responder con su patrimonio por los montos impuestos. Llevan las firmas del presidente del Tribunal, Miguel Chaibén Terraf, y de los vocales Sergio Díaz Ricci y Marcelo Vidal, y fueron remitidos al Departamento Judicial para que los abogados fiscales recuperen el dinero y, cuando corresponda, impulsen la ejecución.
El propio organismo ya había advertido sobre el escenario general. Al evaluar la Cuenta de Inversión 2025 mediante el Acuerdo N.º 3482, señaló que las 93 comunas rurales de la provincia registran sus movimientos en “registros contables precarios” y carecen de un sistema que permita obtener información “confiable, precisa y oportuna”.
El Tribunal constató que se había presentado el 99,10% de los estados contables bimestrales, pero marcó deficiencias estructurales en los mecanismos de registración y recomendó implementar un sistema de contabilidad adecuado.
Las resoluciones corresponden a procedimientos administrativos de control de cuentas públicas y determinación de responsabilidad patrimonial. Por lo tanto, no constituyen por sí mismas condenas penales ni acreditan necesariamente la comisión de delitos.