Bausili habló de una posible corrida en 2027 y reveló qué tiene guardado el Central
El BCRA presentó su informe y Bausili salió a responder lo que todos quieren saber: qué pasaría con el dólar en el año electoral de 2027. Habló de la corrida, de los swaps con China y Estados Unidos y de una decisión que tomó el Central durante la turbulencia brasileña.
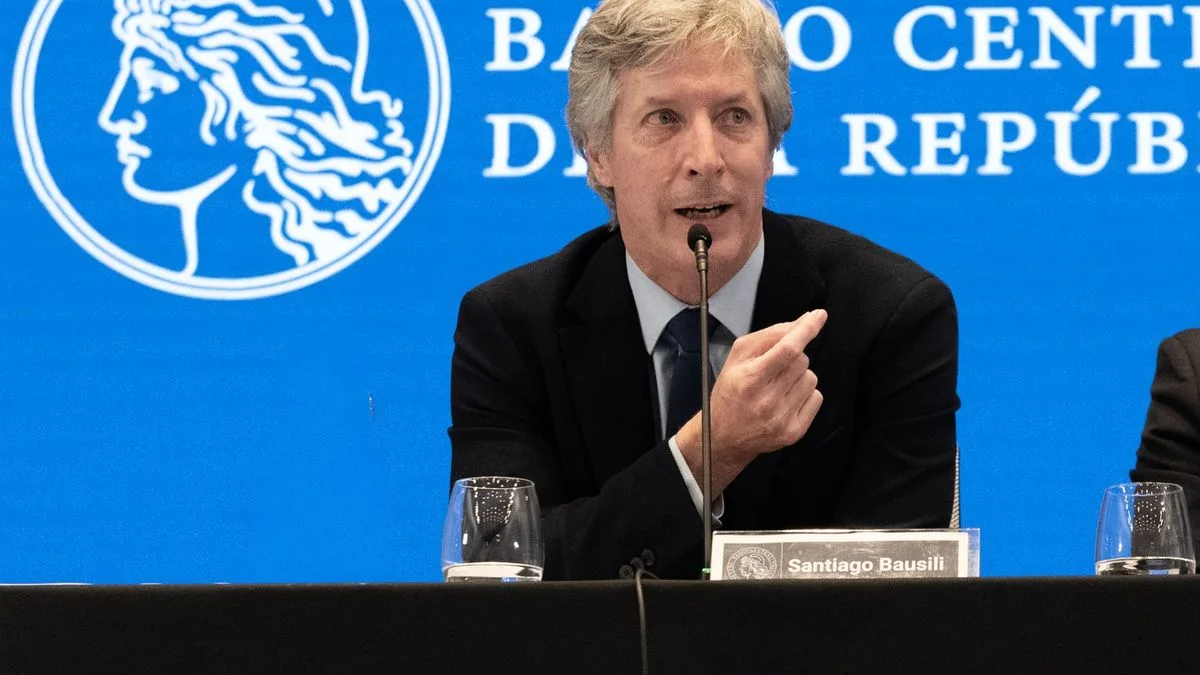
El Banco Central presentó este jueves el Informe de Política Monetaria (IPOM) del tercer trimestre y, tras la exposición, su presidente Santiago Bausili junto al vicepresidente Vladimir Werning respondieron preguntas en conferencia de prensa. El eje que dominó la rueda fue la chance de que el año electoral de 2027 traiga otro episodio de volatilidad cambiaria.
Consultado sobre ese escenario, Bausili fue tajante: "No tenemos proyección de corrida. No hacemos esas proyecciones". Aun así, aclaró que la entidad trabaja para tener la mayor cantidad de instrumentos disponibles ante eventuales shocks.
Qué dijo sobre 2027 y una nueva dolarización de carteras
El calendario electoral atravesó buena parte de las preguntas. Ante la posibilidad de que se repita una dolarización de carteras como la del año pasado, el titular del BCRA evitó anticipar la magnitud de una corrida o cuál sería la primera herramienta en usarse. "Depende de la naturaleza del shock", contestó, y remarcó que el objetivo es "maximizar la cantidad de herramientas" para elegir la respuesta según el caso.
Bausili reconoció que pueden aparecer perturbaciones externas e internas, pero sostuvo que la economía llega mejor preparada que en otras oportunidades. Mencionó el superávit de cuenta corriente, el récord de exportaciones y la ausencia, según su diagnóstico, de desequilibrios monetarios relevantes. Esos fundamentos, planteó, permiten amortiguar una crisis aunque nazca de factores políticos o financieros.
También admitió que la credibilidad entre los ahorristas sigue siendo una materia pendiente. "Por más que yo te diga que no creo que vaya a haber volatilidad cambiaria, dudo que afecte el comportamiento de muchos de ustedes", lanzó. Para él, el desafío es que la estabilidad real de las tasas y del mercado cambiario termine modificando expectativas acostumbradas a anticipar crisis. En esa línea, no prometió que 2027 esté libre de sobresaltos: todo dependerá del tipo de shock y de las herramientas a mano.
Swaps con China y Estados Unidos: qué está activado
Uno de los puntos más precisos de la conferencia fue el estado de las líneas de liquidez. Bausili explicó que las referencias del ministro de Economía, Luis Caputo, a estos acuerdos apuntan a un escenario hipotético: que el Tesoro no consiga refinanciar deuda en 2027.
Según detalló, el programa financiero prevé vencimientos de Bonares por u$s7.000 millones y contempla renovar u$s5.000 millones. La pregunta es cómo cubrir ese monto si no hubiera acceso al mercado. La alternativa que describió es que el Tesoro le compre divisas al Central usando la liquidez extra del swap con China, sin alterar —según su argumento— el equilibrio cambiario previsto.
Sobre ese tramo, aclaró que los u$s5.000 millones "está activado" desde el año pasado y que la disponibilidad fue confirmada por el Banco Popular de China. No hubo, entonces, un anuncio de nueva activación. Respecto de Estados Unidos, el convenio de u$s20.000 millones con el Exchange Stabilization Fund sigue vigente pero "no tiene un tramo activado".
En cuanto al dólar futuro, afirmó que el acuerdo actual con el FMI "no tiene ninguna restricción respecto a la utilización del dólar futuro". La cifra de unos u$s15.000 millones que circuló públicamente, explicó, corresponde a los límites operativos que fijan los propios mercados de futuros según la posición patrimonial de cada participante, no a una decisión del BCRA.
Brasil, el real y por qué el Central se quedó afuera del mercado
La fuerte depreciación del real tras la reelección de Lula da Silva ocupó un lugar central. Bausili sostuvo que los tipos de cambio responden a fundamentos económicos y también a posiciones técnicas de los inversores, por lo que no necesariamente se mueven en simultáneo.
Sobre Brasil, interpretó que parte de la caída del real se explica por el desarme de posiciones tomadas antes de la segunda vuelta. Agregó que el mercado podría estar asignando un tipo de cambio real de equilibrio más depreciado con Lula que con Bolsonaro, aunque admitió que no sabe cuál sería ese nivel. El peso, en cambio, sigue su propia dinámica.
Frente a la volatilidad regional, confirmó que la entidad se retiró del mercado: "No intervenimos ni el lunes, ni martes, ni miércoles". El jueves fue el primer día en que volvió a comprar divisas. Consultado por la apreciación del peso y su efecto sobre la actividad, rechazó que el Central busque administrar un nivel específico del tipo de cambio real. "Nosotros creemos que el tipo de cambio real es endógeno", explicó, y argumentó que las exportaciones de distintos sectores alcanzan registros récord pese a esa apreciación.
También le preguntaron por las críticas de Domingo Cavallo, que había comparado el manejo cambiario con el de Guillermo Moreno. "No me voy a comparar con Moreno", respondió entre risas, sin dar una réplica técnica.
Crédito, encajes y demanda de pesos
El otro bloque de preguntas apuntó a una tensión del escenario oficial: cómo sostener la recuperación de la actividad cuando el consumo y los préstamos en pesos siguen flojos. Werning reconoció que el crédito avanza a distintas velocidades. Las empresas acceden a financiamiento bancario en dólares y al mercado de capitales; los hogares, en cambio, enfrentan tasas más altas y mayor cautela de las entidades, en parte por el deterioro previo de la cartera de préstamos personales.
El vicepresidente aseguró que la mora de las familias empezó a bajar y que esa mejora puede facilitar una nueva expansión del crédito. Pero descartó una rebaja de encajes para estimularlo: "No hay margen para reducirlo si no es a costa de los ahorristas". Señaló que el fondeo bancario ya tiene tasas pasivas negativas en términos reales y atribuyó buena parte de la brecha con las tasas activas a los impuestos, que representan cerca del 30% del costo financiero total.
Respecto de la demanda de pesos, Werning admitió la incertidumbre de los modelos tras el cambio de régimen y recordó que el shock electoral de 2025 provocó una dolarización equivalente al 50% del M2. Aun así, afirmó que los agregados monetarios muestran una recuperación real desde mediados de 2026.
Vaca Muerta y el desacople del sector privado
Bausili consideró que el crecimiento de 2027 seguirá liderado por los sectores exportadores, en especial los vinculados con la energía y otras actividades contempladas en el RIGI. Y relativizó el impacto que una escalada del riesgo país durante el año electoral podría tener sobre las emisiones de obligaciones negociables de empresas argentinas.
"En Argentina hace varios años que el sector privado está desacoplado del sector público", afirmó, y sostuvo que las compañías con mejor calidad crediticia conservaron el acceso al financiamiento incluso en períodos de incertidumbre. Como ejemplo mencionó las colocaciones de deuda de petroleras para financiar inversiones en Vaca Muerta y recordó que el mercado de capitales siguió activo durante la volatilidad preelectoral de 2025, pese al elevado riesgo país.
El titular del Central admitió que las condiciones de financiamiento corporativo pueden guardar cierta correlación con el riesgo soberano, aunque consideró que no son determinantes para las empresas con mayor capacidad de acceso al crédito. "Ese ciclo me parece que responde más a una dinámica que tiene que ver con la dinámica de inversión y con el contexto global que con lo que puede pasar con el ciclo país", explicó.
Su diagnóstico deja, sin embargo, un riesgo abierto: aunque el financiamiento privado muestre cierta independencia del riesgo argentino, sigue expuesto al endurecimiento de las condiciones financieras internacionales que el propio BCRA advirtió en el IPOM, con tasas elevadas en Estados Unidos, mayores rendimientos de los bonos del Tesoro norteamericano y un encarecimiento del crédito global.