Alerta en Salta: más de 180.000 personas ya no pueden pedir ni una tarjeta y la mayoría está en la peor categoría del banco
Miles de salteños ya quedaron marcados por el sistema financiero y la mayoría cayó en la categoría que les cierra el acceso a tarjetas y préstamos. El informe revela además qué canal de crédito concentra la peor parte, y no son los bancos.
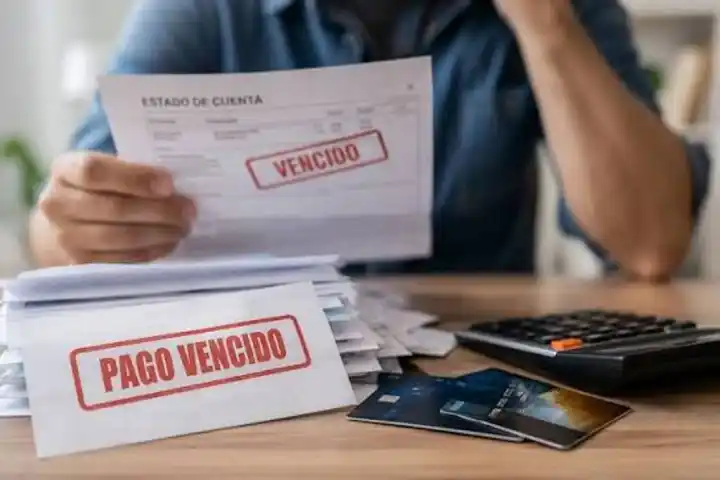
El endeudamiento de las familias salteñas tocó un nivel que enciende luces rojas. Más de 180.000 personas de Salta Capital arrastran niveles graves de morosidad y la mayoría ya quedó registrada en la categoría más dura del sistema financiero, esa que los bancos reservan para quienes no pueden pagar.
El dato surge de un análisis de la contadora Soledad Linares, integrante del Centro de Economía Política Argentina, elaborado a partir de registros del Banco Central y del Indec. La profesional lo explicó al aire en Canal Cuatro Express.
Qué significa estar en la categoría 5
Según detalló Linares, las más de 180.000 personas detectadas aparecen principalmente dentro de las categorías 3 y 5 de la Central de Deudores, y la mayoría se ubica en la 5. "Las más de 180.000 personas detectadas se encuentran principalmente dentro de las categorías 3 y 5 de la Central de Deudores, apareciendo la mayoría en la situación 5, considerada la calificación más grave", precisó.
La escala no es un detalle menor. La situación 1 corresponde a los deudores al día, la 3 marca un riesgo moderado y la 5 implica quedar anotado como un deudor sin capacidad de pago. Esa calificación cierra la puerta a tarjetas, préstamos y cualquier herramienta bancaria regular.
Billeteras virtuales, el agujero que crece
El informe también muestra de dónde vienen los compromisos impagos. Salta se ubica dos puntos porcentuales por encima de la media nacional, con un peso fuerte de las plataformas digitales y las firmas financieras privadas.
"La morosidad vinculada con el sistema bancario alcanza al 12%, mientras que en las entidades no financieras y billeteras virtuales llega al 36%", detalló la contadora sobre las diferencias entre uno y otro canal de crédito.
El sobrecosto de financiar la comida
Linares advirtió además sobre el costo escondido que tiene usar aplicaciones para comprar alimentos o insumos básicos de la canasta familiar. La financiación inmediata alivia el momento, pero acumula tasas e intereses que después se sienten.
"Las billeteras virtuales permiten hacer una transferencia utilizando la tarjeta de crédito y ayudan a salir de un aprieto diario, incluso para comprar comida", indicó la analista, que remarcó cómo esas operaciones terminan engrosando la deuda mes a mes.